全球金融市場本週迎來半導體產業與總體經濟的關鍵考驗。中國記憶體大廠長鑫存儲(CXMT)宣布新一代 DRAM 技術取得進展,引發美韓記憶體類股賣壓;另一方面,台積電將於 10 月 15 日召開第三季法說會,市場預估單季獲利年增約 65%,反映 AI 晶片需求持續成長。
總經方面,中東地緣政治風險推升國際油價,布蘭特原油維持每桶 106 美元附近,美國也將於 10 月 14 日公布 9 月消費者物價指數(CPI)。能源成本上升與通膨壓力,可能進一步牽動聯準會(Fed)利率決策,以及美股、台股與加密貨幣市場的資金流向。
中國記憶體製造商長鑫存儲(CXMT)近日宣布,在新一代 4F² DRAM 記憶體單元架構取得關鍵進展,計畫於 2026 年底前推出採用相關技術的伺服器 DDR5 RDIMM 產品。
目前主流 DRAM 多採用 6F² 單元架構,4F² 技術則透過縮小記憶體單元面積,提高晶片的儲存密度,具有改善單位容量成本與製程效率的潛力。不過,相關產品的量產良率、製程成熟度及實際成本優勢,仍有待後續驗證。
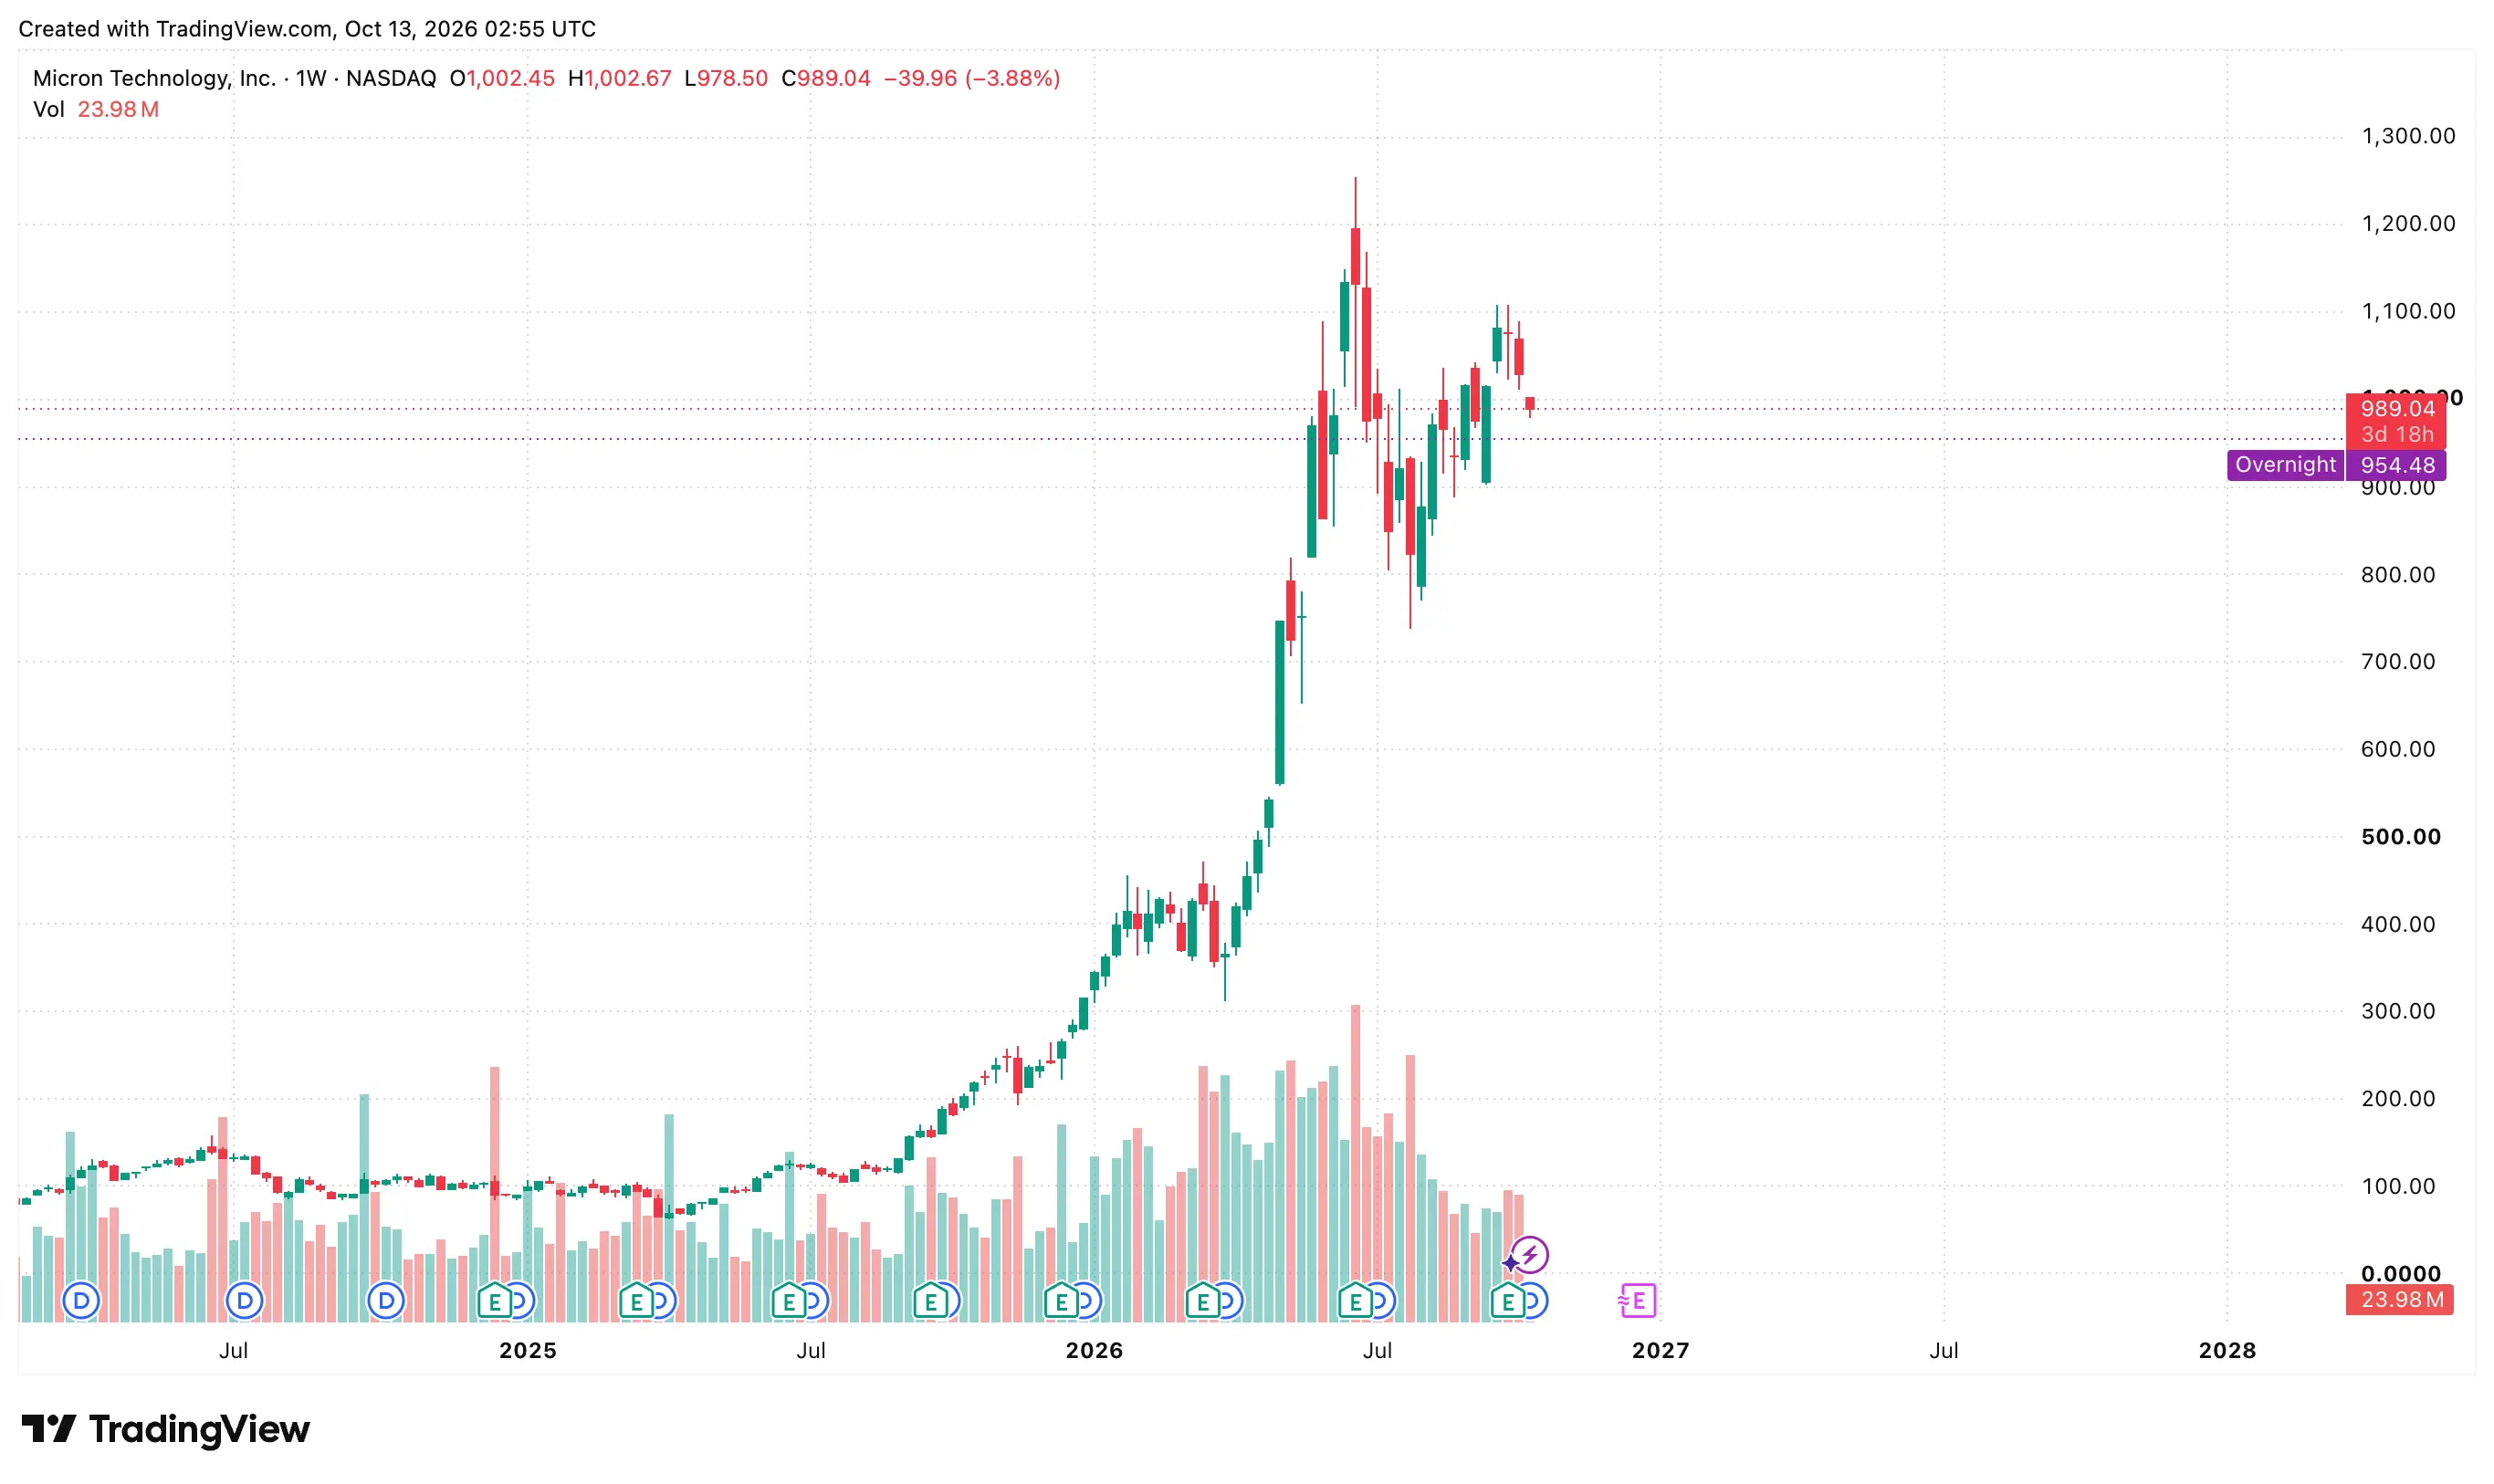
消息引發全球記憶體類股震盪。10 月 12 日美股交易中,Micron(美光)下跌約 3.9%,Sandisk 跌幅接近 6%;韓國三星電子、SK 海力士亦承壓,顯示投資人開始重新評估中國業者在全球 DRAM 市場的競爭能力。
對台灣記憶體產業而言,南亞科與華邦電的後續表現值得關注。若中國 DRAM 產能持續擴張,可能增加標準型記憶體的價格競爭,影響業者毛利率與市場供需。不過,長鑫存儲新技術距離大規模商業化仍有變數,對不同產品線的影響也須分別評估。
短期觀察重點包括長鑫存儲的量產進度、DDR5 市場報價,以及 AI 伺服器需求能否持續吸收新增記憶體產能。
💡 Firstrade 美股交易|幣安美股交易|Bitget 美股交易
全球晶圓代工龍頭台積電將於 10 月 15 日下午 2 時召開第三季法人說明會。根據 Reuters 10 月 12 日報導,LSEG 彙整 16 位分析師預估,台積電第三季淨利可達 新台幣 7,463 億元,年增約 65%,有望連續第六季創下獲利新高。
台積電先前公布第三季營收約新台幣 1.49 兆元,年增 50%,高於市場預期,主要受惠 NVIDIA、Apple 等客戶對先進製程的需求,以及 AI 基礎設施投資持續擴張。
本次法說會市場將聚焦三項指標:先進製程訂單能見度、CoWoS 先進封裝產能擴充,以及 2026 年全年營收展望是否上修。至於 2027 年,管理層對 AI 晶片需求、資本支出及海外擴產的說明,也將影響投資人對中長期成長的評價。
台積電的展望同時關係到台灣半導體供應鏈。若先進製程與封裝需求持續強勁,相關設備、材料、測試及載板廠商有望受惠,但實際營收貢獻仍取決於個別企業的訂單、產能與產品組合。
💡 註冊新光證券搶手續費優惠
中東局勢持續影響全球能源市場。受到沙烏地阿拉伯機場遇襲、荷莫茲海峽附近油輪安全風險升高影響,10 月 12 日布蘭特原油期貨收在每桶 106.65 美元,創下近一個月高點。10 月 13 日亞洲交易時段,油價略回落至 106.04 美元,美國西德州原油(WTI)則約 93.27 美元。
油價攀升也讓市場更加關注美國通膨。根據美國勞工統計局(BLS)公告,9 月 CPI 將於 **10 月 14 日美東時間上午 8 時 30 分(台灣時間晚間 8 時 30 分)**公布。
Reuters 引述市場預估,9 月 CPI 月增率可能達 0.6%、年增率升至 3.7%;排除食品與能源的核心 CPI,則預估月增 0.2%、年增 2.5%。數據若高於預期,可能強化市場對 Fed 維持緊縮貨幣政策的判斷。
目前市場已開始調整利率預期。根據 CME FedWatch 顯示,交易員預估 Fed 本月升息機率接近 22%。同日美股表現分歧,道瓊工業指數上漲 0.38%,標普 500 指數下跌 0.06%,那斯達克指數下跌 0.44%,費城半導體指數跌幅達 2.7%。
對 Bitcoin(BTC)等風險資產而言,後續須觀察通膨數據如何影響美國公債殖利率、美元走勢與市場流動性。若利率預期持續上修,科技股與加密貨幣可能面臨估值及資金配置壓力。另一方面,10 月中旬油價上漲的影響,也可能延續至往後月份的通膨數據。
本週市場呈現兩條值得關注的發展主線。
首先,AI 基礎設施投資仍在支撐先進半導體需求,但長鑫存儲的技術進展,也提醒投資人關注記憶體市場未來的供給競爭。台積電的先進製程與 CoWoS 產能需求,以及 DRAM 業者面對的價格壓力,將成為半導體產業不同領域的觀察重點。
其次,中東能源供應風險正重新牽動全球通膨預期。即使企業獲利保持成長,若油價長期維持高檔、Fed 利率政策趨於緊縮,仍可能壓抑市場風險偏好。
接下來的關鍵時間點為:
| 日期(台灣時間) | 重要事件 | 市場觀察重點 |
|---|---|---|
| 10/14 20:30 | 美國 9 月 CPI | 通膨、Fed 利率預期 |
| 10/15 14:00 | 台積電 Q3 法說會 | AI、CoWoS、財測 |
| 10/15 20:30 | 美國 9 月 PPI | 生產成本、通膨壓力 |
整體而言,市場接下來的走勢將取決於企業獲利能否支撐目前的科技股估值,以及能源價格與通膨數據是否進一步推高利率預期。台股、美股及 BTC 的短期波動,也將受到這兩項因素共同影響。