SEC 更新代幣回購指引,為市場劃出新紅線。
這個市場最近迷上了那個老敘事:協議賺了錢,就拿去二級市場買自己的幣。
從 Hyperliquid 到 pump.fun,再到 Uniswap 和 Ethena,幾乎所有頭部專案都在朝這個方向靠攏。 「代幣回購」成了目前加密市場最硬的基本面。
誰回購得多,誰就更像賺錢的優質公司,代幣就能有更多利好迎來上漲。
但 “像一家賺錢的公司”,在加密行業恰恰是最危險的合規引線。
在美國,判定一個代幣是不是「證券」的最終解釋權在 SEC(美國證券交易委員會)手中。一旦 SEC 認為專案方在向大眾承諾 “我們會努力幹活,用回購讓你們手裡的幣升值”,這個代幣就會被定性為 “投資合約”(證券)。其後果是毀滅性的:
Coinbase 等合規交易所將被迫下架,美國資本通道被徹底封死,商業模式直接停擺。
為了釐清這裡面的界限,SEC 官方一直設有一份關於「加密資產是否屬於證券」的指導問答(FAQ),這也是各大律所和專案方用來規避監管雷區的「紅寶書」。
根據海外加密記者 Eleanor Terrett 的爆料,SEC 公司金融部在 9 月 28 日更新了關於代幣回購的 FAQ。修訂後的核心意思是:
只有當加密系統已經功能可用,並且沒有中心方(no central party)時,發行方宣布代幣回購計劃,才很可能不構成「投資合約」的承諾。
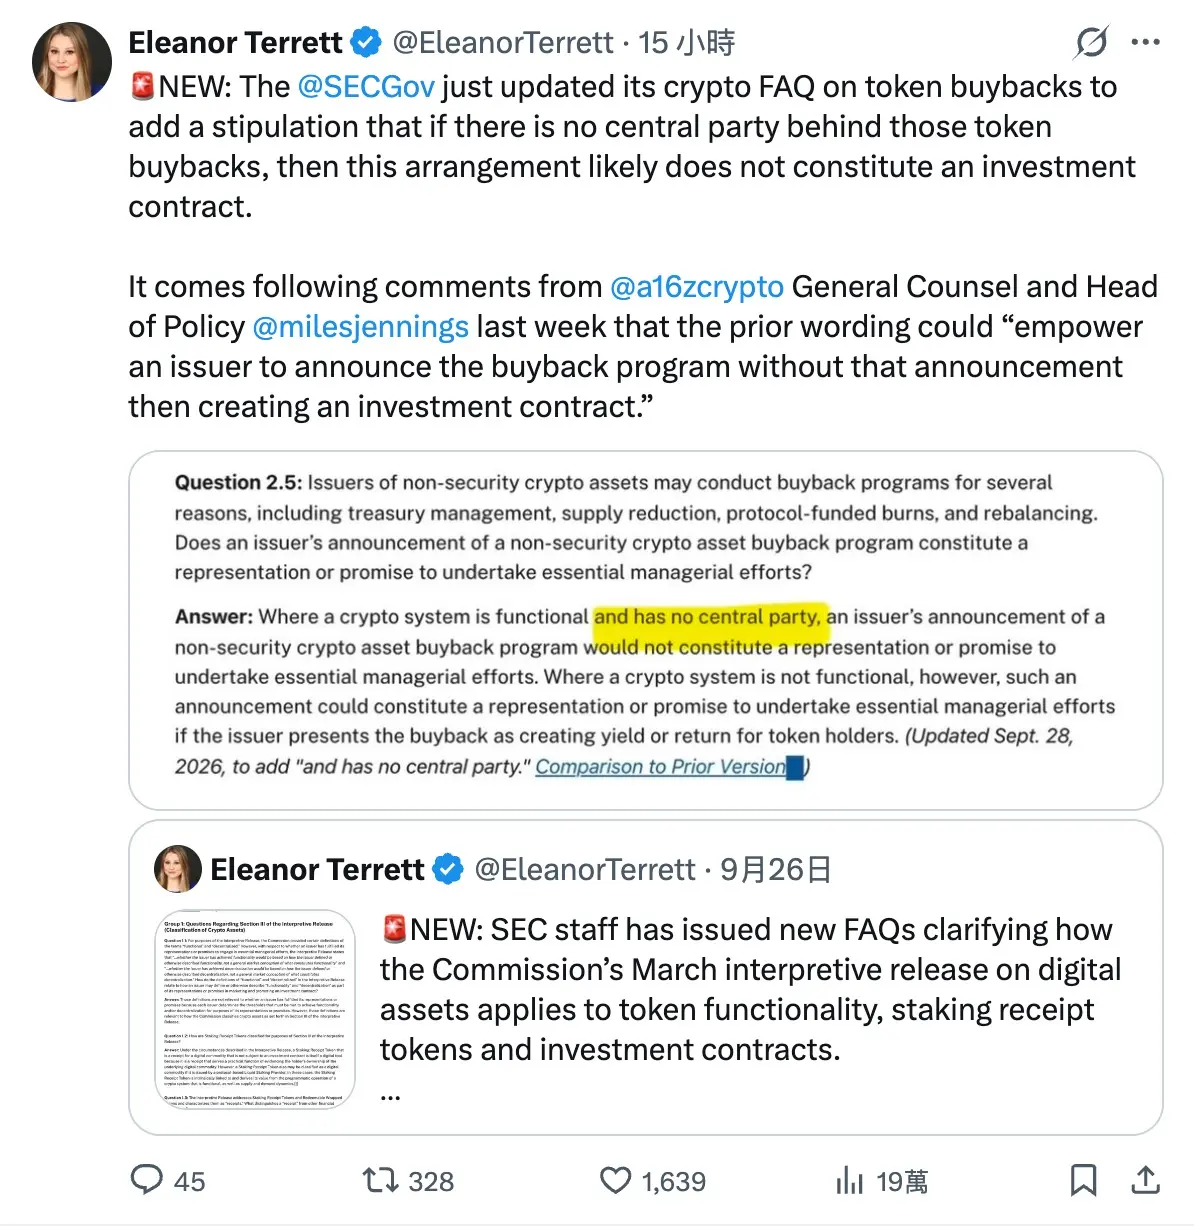
它意味著,SEC 不打算一棒子打死所有回購,但劃下了一道極其嚴苛的紅線:如果回購是由鏈上代碼自動執行的,那叫協議機制;
但如果你背後還有一個基金會、一個核心團隊(即中心方)在開會決定回購額度,並且大張旗鼓地向社區宣傳,那你依然處於「違規發行證券」的高危險地帶。
這道紅線,直接將目前大熱的幾十個回購項目,強制劃分為安全與高危險兩個陣營。
過去一年,市場對回購的定價極為粗暴:誰買很多 > 誰宣布得響 > 誰收入高。
但在這份 FAQ 之後,市場必須帶上「監管濾鏡」來重新審視手上的籌碼。回購被明確劃分為了「協議參數」與「公關宣告」兩個陣營。
這類專案的共同特徵是:產品已經在運轉,回購主要靠鏈上規則自動執行,團隊臨時「拍腦袋」改規則或喊單的空間極小。
目前 SEC 放出的 FAQ 更新,在環境上有利於它們在宣傳「回購」時,少一層「承諾人為管理努力」的口實。
Hyperliquid (HYPE):最硬的無中心方樣本
大約 99% 的交易手續費會進入 Assistance Fund,直接在 L1 執行層被換成 HYPE,資金流入的是一個沒有私鑰、無法人為提走的系統地址。沒有人能給回購排期,也沒有人能隨手暫停。
以 FAQ 的字面邏輯,HYPE 最不害怕的就是「宣布回購構成投資合約」。但要注意的是這不等於它被監管「保送」了。解鎖拋壓仍在,回購也不等於淨通貨緊縮,其價格最終仍取決於真實的衍生性商品交易量。監管敘事變穩了,但利潤表的主變數沒變。
Uniswap (UNI):少了一層口語風險
UNI 在治理開啟費用開關後,協議費進入 TokenJar,外人只有透過銷毀 UNI 才能提取這些費用。更重要的是,官方話術極為克制,明確 UNI 持有人對協議收入沒有直接請求權。
UNI 的機制分高,但因為 Labs 和治理體係依然存在,嚴格套用「無中心方」拿不到滿分。 FAQ 對它的最大價值,是大幅降低了「打開費用開關等於證券化」的口頭合規摩擦,讓這種「供給調節機制」更站得住腳。
這是散戶部位最集中、也是受本次 FAQ 約束最明顯的一檔。它們依然擁有龐大的真實收入和回購動作,但帶有強烈的「公司 / 團隊決議」色彩。
pump.fun (PUMP):平台色彩極重的利潤回購
累計回購銷毀規模已達數億美元,是目前回購敘事僅次於 HYPE 的符號。但問題在於,這極度類似於一家「科技公司在分配利潤」。團隊隨時可以更改分成比例,決定是先囤後燒還是立刻銷毀,平臺本身也有著極為明確的中心化營運者。
FAQ 不會讓 PUMP 停止回購,但會讓其很難再把回購包裝成「對持幣人的合規回饋」。對交易者而言,回購機器還在;但對於想講宏大網絡代幣故事的資本而言,PUMP 無法拿這份 FAQ 當合規背書,市場最終盯的依然是它的真實發盤量與分成比例。
Ethena (ENA):高度依賴基金會門檻
基金會提案將 95% 淨收入導向 ENA 回購,但前提是 USDe 的供應量必須走到更高的門檻。收入先進基金會,再按治理參數去買,Labs 和 Foundation 的中心化框架依然清晰。
ENA 更像是「基金會承諾未來給代幣回流」。 FAQ 對這種結構最不友善的地方在於話術限制,如果繼續大肆宣傳 “95% 收入回饋持幣人”,就精準踩中了 SEC 想打擊的表述。
Aave / Pendle 等老牌 DeFi:從委員會走向自動化的陣痛
這類專案產品成熟、收入真實,但仍是 DAO、創始團隊和財庫委員會色彩很重的體系。它們的回購可以繼續做,但故事必須從「回饋持幣人」緊急改成「協議財庫的資金管理」。
此外,那些還在預售、測試網,或者剛發幣就把「上線後承諾 X% 收入用於回購」寫進白皮書用來當做核心賣點的項目,是這次 FAQ 真正瞄準的靶心。
系統尚未功能可用,就把回購包裝成未來的回報,SEC 明確表示這極可能構成「關鍵管理承諾」。這類計畫面臨的是最負面的限制:它們不僅無法從 FAQ 中獲益,反而失去了「回購」這個在冷啟動階段最好用的喊單武器。
所以, SEC 的這份 FAQ 並沒有扼殺目前火熱的回購敘事。
它不會讓一個沒有交易量的弱項目變強,但它會讓強機制的項目少一個被監管攻擊的藉口,讓弱機制的項目少一個用來賣幣的噱頭。
如果答得清資金來源和控制權,回購才是基本面;如果答不清,那它就只是一篇隨時可能引來 SEC 傳票的公關稿。