輝達(NVIDIA)於 2026 年 11 月 12 日宣布黃仁勳請辭執行長及董事職務,結束 33 年的領導生涯,由財務長 Colette Kress 暫代執行長。消息公布後,輝達股價下跌 4.34%,AMD 與博通(Broadcom)則逆勢上漲逾 5%。
隨著 Google、Meta 加速自研晶片,AI 算力市場逐漸形成 GPU 與客製化 ASIC 並存的格局。輝達換帥後,AMD、博通與英特爾各有哪些競爭優勢?台積電與台灣 AI 供應鏈又將面臨哪些商機與挑戰?本文將從四大晶片廠的產品布局、財報及產業趨勢深入分析。
延伸閱讀:輝達 33 年首度換帥!黃仁勳請辭,川普點名庫克接班、馬斯克願延攬
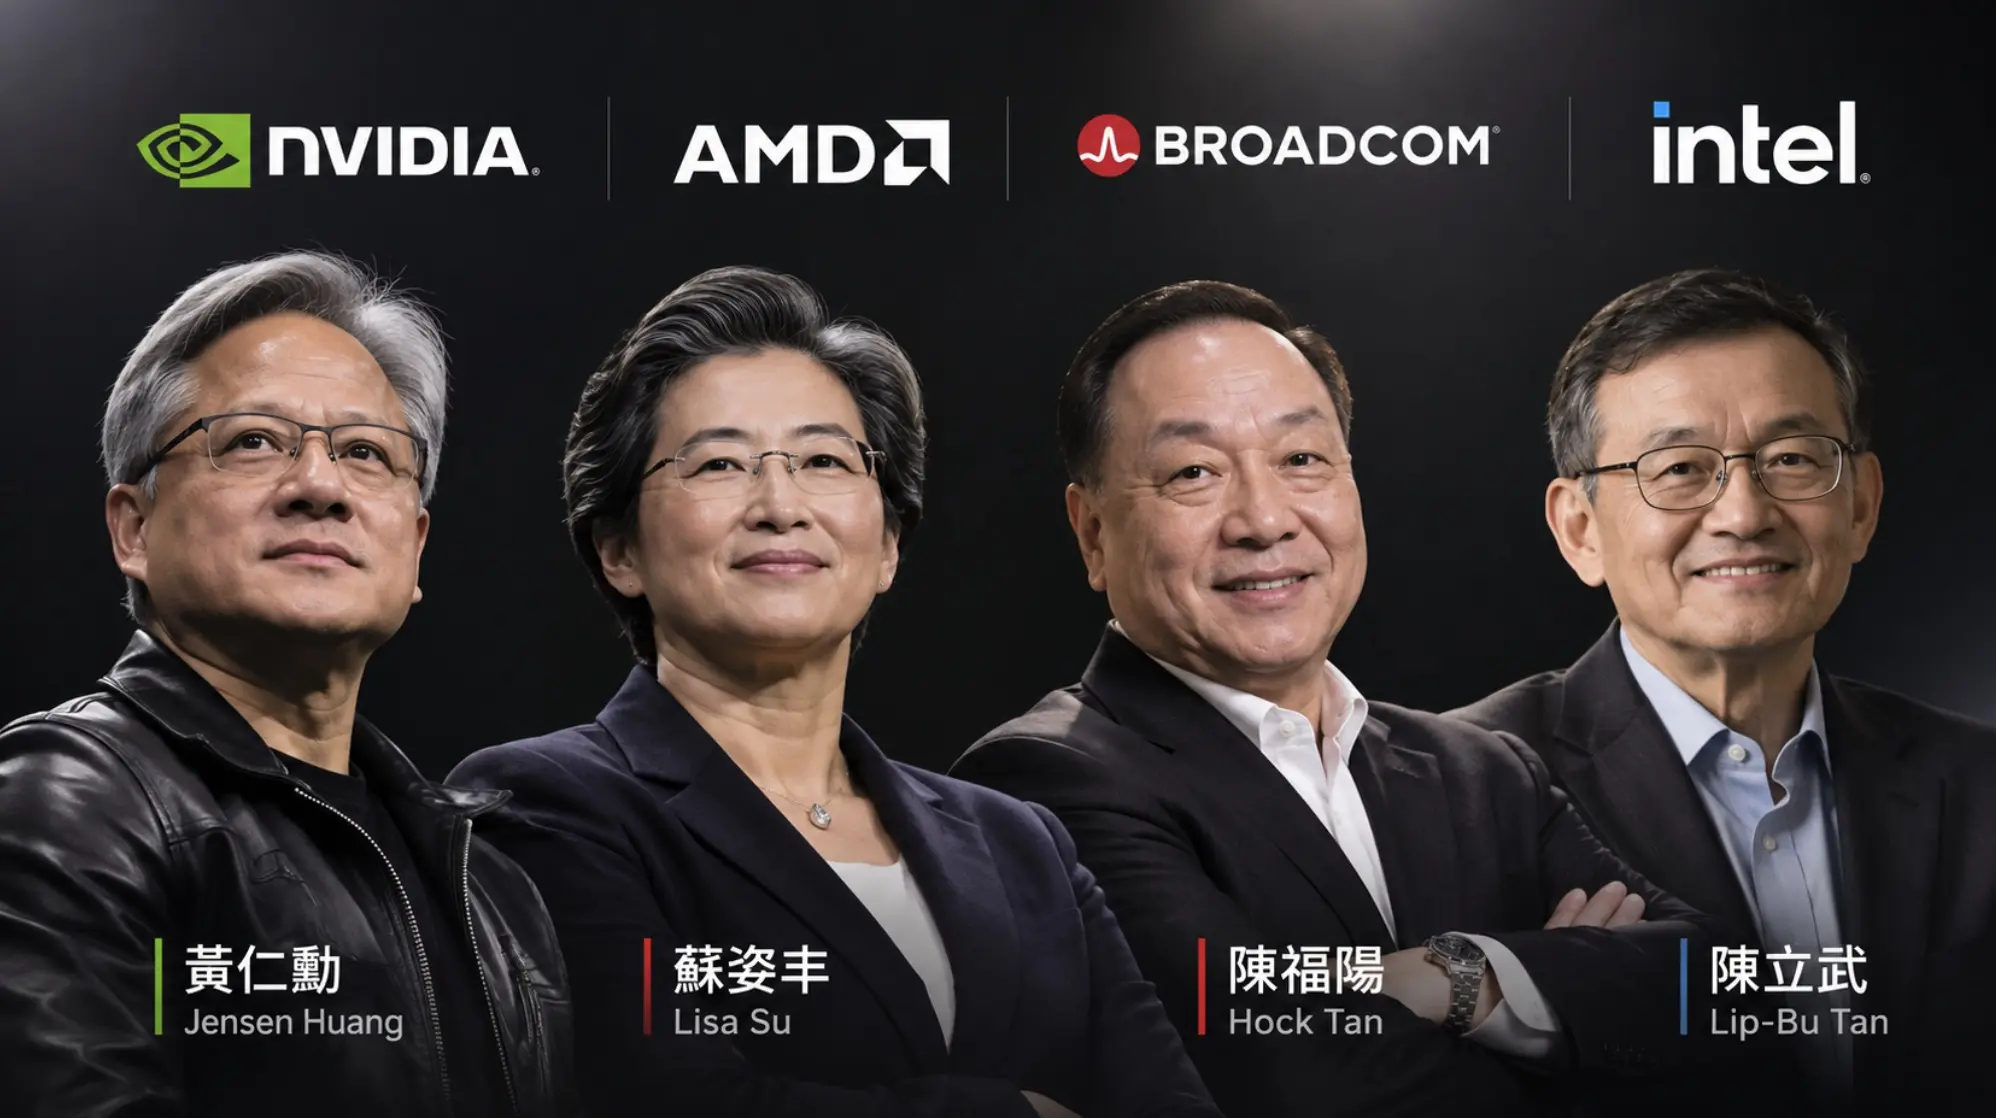
美國半導體產業有四位具代表性的華人企業領袖:輝達創辦人黃仁勳、AMD 執行長蘇姿丰、博通執行長陳福陽及英特爾執行長陳立武。其中,黃仁勳與蘇姿丰出生於台灣,陳福陽與陳立武則出生於馬來西亞。
2025 年 3 月 18 日,陳立武正式接任英特爾執行長,四家企業自此同時由四位華人領導。這段約 20 個月的歷史交會,隨著黃仁勳於 2026 年 11 月請辭而改變。
| 公司 | 人物 | 出生地 | 執行長任期 |
|---|---|---|---|
| 輝達 NVIDIA | 黃仁勳 | 台灣 | 1993 年~2026 年 11 月 11 日(已卸任) |
| AMD | 蘇姿丰 | 台灣 | 2014 年 10 月~現任 |
| 博通 Broadcom | 陳福陽 | 馬來西亞 | 2006 年 3 月~現任(含前身 Avago) |
| 英特爾 Intel | 陳立武 | 馬來西亞 | 2025 年 3 月~現任 |
四人的職涯也反映半導體產業不同的發展路線。黃仁勳以 GPU 開拓 AI 運算市場,蘇姿丰帶領 AMD 重返高效能運算領域,陳福陽透過併購與客製化晶片擴大博通版圖,陳立武則肩負英特爾的製程與晶圓代工轉型。
AI 資料中心需要運算晶片、伺服器處理器、高速網路與先進封裝等多項技術。輝達、AMD、博通、英特爾雖然都受惠於 AI 投資,但產品定位、營收來源及競爭對手各有不同。
| 公司 | NASDAQ | 公司市值 | 核心 AI 業務 | 競爭優勢 |
|---|---|---|---|---|
| 輝達 NVIDIA | NVDA | 4.01 兆美元 | AI GPU、運算平台 | CUDA、Blackwell、Vera Rubin |
| AMD | AMD | 9,599 億美元 | AI GPU、CPU | Instinct、EPYC、Helios |
| 博通 Broadcom | AVGO | 1.74 兆美元 | 客製化 ASIC、高速網路 | 科技巨頭自研晶片合作 |
| 英特爾 Intel | INTC | 3,253 億美元 | CPU、晶圓代工 | Xeon、Intel 18A/14A |
從市場定位來看,AMD 是輝達在 AI GPU 領域的直接競爭者;博通透過客製化晶片切入科技巨頭的算力需求;英特爾則從伺服器處理器及晶圓代工尋找成長機會。
| 晶片類型 | 主要用途 | 特色 | 代表產品 |
|---|---|---|---|
| GPU(圖形處理器) | AI 模型訓練、推論 | 平行運算能力強、適用多種工作負載 | NVIDIA Blackwell、AMD Instinct |
| ASIC(特殊應用積體電路) | 特定 AI 運算、推論、內容推薦 | 依特定任務設計,可最佳化效能與能源效率 | Google TPU、Meta MTIA |
| CPU(中央處理器) | 任務排程、資料處理、系統協調 | 通用運算能力強,支援多種應用程式 | AMD EPYC、Intel Xeon |
GPU 的優勢在於彈性與成熟的軟體生態系,ASIC 則可針對特定工作負載改善效能與成本。CPU 負責資料處理及系統協調,通常與 AI 加速晶片共同運作。
對大型科技企業而言,採用哪種晶片取決於模型需求、能源成本、部署規模與軟體相容性,因此多種算力架構並存已成為 AI 基礎設施的重要趨勢。
Meta 是觀察 AI 晶片市場變化的代表案例。除了採用輝達 GPU,Meta 也與 AMD 合作部署 AI 運算平台,並透過博通共同開發自研晶片。
這種多元採購策略,可以降低供應風險、增加價格談判空間,也讓不同工作負載採用更合適的晶片。
2026 年 2 月,AMD 與 Meta 宣布多年期合作,規劃部署最高達 6 GW 的 AMD Instinct GPU,首批採用 MI450 架構 GPU、EPYC 處理器及 Helios 機架級系統。
AMD 2026 年第三季營收達 134 億美元,年增 45%;資料中心營收達 85 億美元,年增 97%,成長主要來自 EPYC 伺服器處理器與 Instinct GPU。
AMD 的競爭策略,是將 GPU、CPU、ROCm 軟體與整套伺服器系統整合,降低客戶導入新平台的成本。未來能否持續擴大 AI GPU 市占率,仍取決於大型合作案的出貨進度、軟體相容性及實際運算成本。
2026 年 4 月,博通與 Meta 擴大合作,共同開發多代 MTIA 晶片,首階段部署承諾超過 1 GW,涵蓋晶片設計、先進封裝與高速網路。
博通 2026 財年第三季營收達 296 億美元,年增 86%;其中 AI 半導體營收達 167 億美元,年增 221%。公司預估第四財季 AI 半導體營收將進一步增至 217 億美元。
Google TPU、Meta MTIA 等自研晶片,反映科技巨頭希望透過針對特定任務設計的硬體,降低大規模 AI 推論成本。博通的成長機會也涵蓋資料中心高速網路,可同時受惠於 GPU 與 ASIC 基礎設施擴張。
不過,客製化晶片高度依賴大型客戶的投資計畫,開發週期、量產良率與客戶集中度都是需要留意的風險。
輝達 2027 財年第二季營收達 962 億美元,年增 106%;資料中心營收達 890 億美元,年增 117%,顯示目前仍具備龐大的營運規模與成長動能。
輝達的核心優勢在於 CUDA 軟體生態系。許多 AI 模型、開發工具與運算函式庫已針對 CUDA 最佳化,企業轉換硬體平台時,需要重新驗證效能、調整軟體及投入工程資源。
從 Blackwell 到 Vera Rubin,輝達也持續整合 GPU、CPU、高速網路與整套資料中心架構。黃仁勳請辭可能影響市場信心,但既有客戶關係、產品開發與供應鏈合作具有長期基礎。
投資人可關注輝達預定於美國時間 11 月 17 日公布的財報,觀察新管理團隊是否調整營運指引、產品路線及大型客戶合作策略。
英特爾的競爭方向與 AMD、博通有所不同。除了維持個人電腦與伺服器處理器業務,還必須改善製造效率,推進先進製程與外部晶圓代工。
2026 年第三季,英特爾營收達 165 億美元,年增 21%;資料中心與 AI 部門營收達 73 億美元,年增 78%。隨著 AI Agent、推論服務及資料處理需求增加,Xeon 處理器在任務排程、資料管理與系統協調等環節也迎來成長機會。
晶圓代工則是英特爾的長期挑戰。即使 Intel 18A、14A 製程持續推進,仍須證明量產良率、製造成本及交付能力,才能取得更多外部客戶訂單。
值得留意的是,英特爾晶圓代工部門營收包含內部交易,投資人應進一步觀察外部客戶收入與代工業務獲利,才能判斷其轉型是否真正取得商業成果。
台灣市場關注的焦點,在於輝達在台投資是否生變,以及全球 AI 晶片訂單分流後,半導體、先進封裝與伺服器供應鏈能否維持成長。
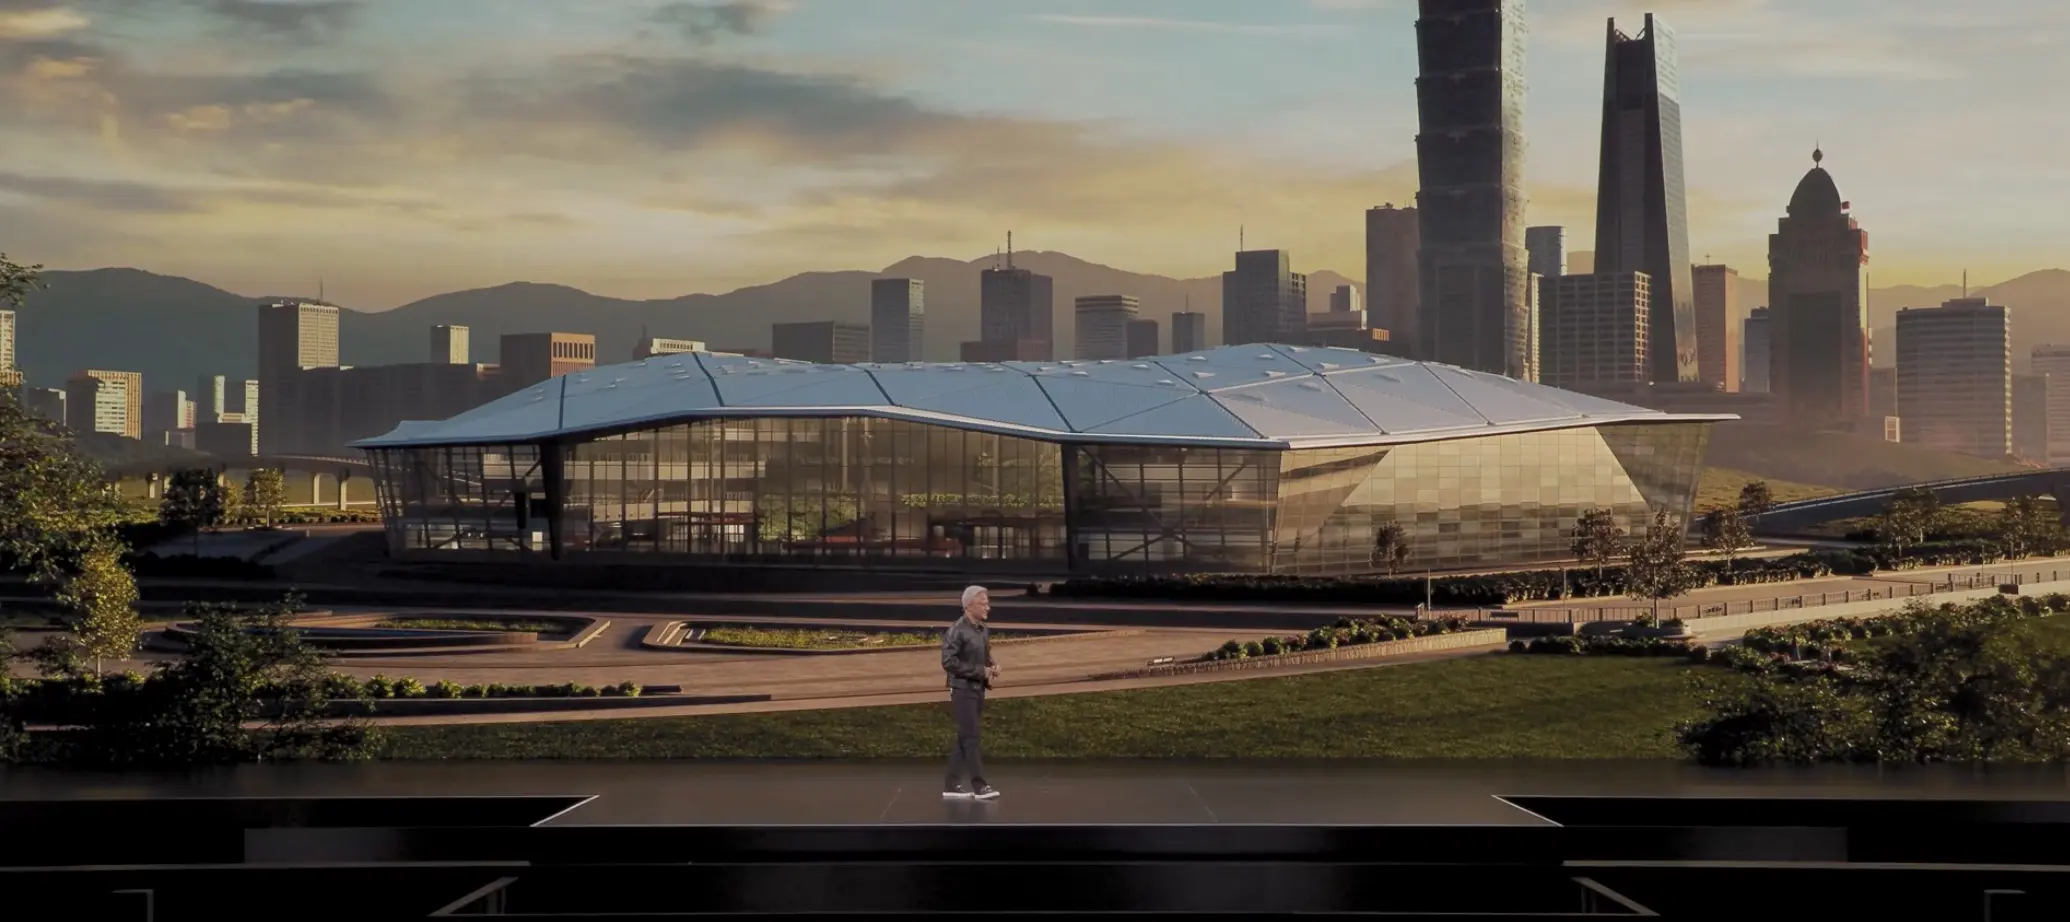
輝達規劃於北投士林科技園區設立海外總部「NVIDIA Constellation」,預計 2030 年啟用,可容納約 4,000 名員工。黃仁勳先前也曾提出,未來將輝達每年在台灣的支出規模提高至約 1,500 億美元,涵蓋供應鏈採購等業務。
台北市政府於 11 月 13 日表示,輝達已依約支付相關款項,總部籌建及建照審查持續推進,目前未見計畫變動。
北士科總部涉及長期契約、研發人才與供應鏈合作,短期內仍有既定規劃支撐。中長期則須觀察輝達新管理團隊是否維持原定的投資規模、研發人力及採購計畫。
輝達、AMD、博通雖然在 AI 晶片市場相互競爭,卻都與台積電(2330)維持重要製造合作。當部分 AI 算力需求轉向 AMD GPU 或客製化 ASIC,台積電仍有機會透過不同客戶的訂單受惠。
2026 年第三季,台積電營收達新台幣 1.49 兆元,年增 50.9%;7 奈米及更先進製程占晶圓銷售金額 79%,其中 2 奈米已占 8%。
不過,不同 GPU、ASIC 的晶片尺寸、製程及封裝規格各異,訂單轉移未必能等比例轉化為營收與獲利。台積電未來的成長,仍須觀察全球 AI 資本支出、先進製程產能利用率及 CoWoS 等先進封裝需求。
輝達 Vera Rubin 平台已加速進入全面量產,其 MGX 機架級架構在台灣約有 150 家供應鏈合作夥伴,涵蓋鴻海(2317)、廣達(2382)、緯創(3231)、英業達(2356)與緯穎(6669)等企業。
AMD 也於 2026 年 5 月宣布,將在台灣 AI 產業生態系投入逾 100 億美元,擴大供應鏈合作及先進封裝產能。
台灣企業的競爭優勢在於晶片製造、封裝、散熱、電源與伺服器組裝形成完整產業鏈。隨著科技巨頭採用更多 AI 晶片架構,具備跨平台系統整合能力的台廠,有機會承接不同晶片設計商及雲端客戶的訂單。
想參與 AI 晶片產業的成長,台灣投資人除了可以透過海外券商或國內券商複委託買進輝達(NVDA)、AMD(AMD)、博通(AVGO)與英特爾(INTC)等美股,也能透過台股投資台積電(2330)、鴻海(2317)、廣達(2382)及緯創(3231)等 AI 供應鏈企業。
| 投資方式 | 主要特色 |
|---|---|
| 美股海外券商 | 直接交易美股,部分券商提供股票及 ETF 零佣金交易,須考量跨境匯款與換匯成本。 |
| 美股複委託 | 透過台灣券商買賣美股,入出金及中文客服較便利,交易費率依券商方案而異。 |
| 台股證券戶 | 可直接投資台積電、AI 伺服器及半導體供應鏈企業,以新台幣交易。 |
| 半導體 ETF | 透過 ETF 分散投資多家晶片企業,降低單一公司風險,但仍須承擔產業波動。 |
對投資人而言,美股可直接布局全球 AI 晶片設計商,台股則涵蓋晶圓代工、先進封裝、伺服器及散熱等供應鏈商機。選擇投資標的時,建議綜合評估企業估值、AI 訂單成長、獲利能力及產業風險,避免過度集中於單一公司或晶片架構。
美股代表性 AI 晶片公司包括輝達(NVDA)、AMD(AMD)、博通(AVGO)與英特爾(INTC)。台灣則可關注台積電(2330)、鴻海(2317)、廣達(2382)、緯創(3231)等半導體及 AI 伺服器供應鏈企業。
輝達的優勢在於 AI GPU、CUDA 軟體生態系與完整資料中心平台;AMD 同時布局 CPU 與 GPU,透過 Instinct、EPYC 及 ROCm 軟體提供 AI 運算替代方案。
ASIC 可針對特定任務改善運算效能與成本,GPU 則具備較高的運算彈性及成熟軟體生態系。未來兩種架構預期將長期並存,科技企業會依照工作負載選擇不同晶片。
截至 2026 年 11 月 13 日,台北市政府確認輝達北士科總部履約正常,籌建作業持續推進。後續投資規模與研發布局仍須觀察新管理團隊的決策。
輝達、AMD、博通皆與台積電維持重要製造合作,GPU 與 ASIC 需求擴張有望帶動先進製程及封裝商機。實際受惠程度仍取決於訂單規模、製程節點及整體 AI 投資需求。