代幣化美股的競爭,下半場比的是誰能成為結算與分銷層。
加密市場深熊後,山寨幣的故事已無人接盤。 2026 年,投資領域最火紅的故事,也不是美股的七巨頭,而是在儲存。以美光科技為代表的儲存個股,自 2025 年 8 月至今,股價錄得 10 漲幅。
這波史詩級的 AI 行情,造就了無數科技新貴。不過對於部分沒有管道的投資人而言,設立美股帳戶等問題一直相對複雜,如今幣圈玩家有另一條路:代幣化美股,不用那麼複雜的帳號資料,就完全可以玩賺美股。
代幣化美股玩家,也確確實實入場了。
Ondo Perps 教學:鏈上玩代幣化美股永續,開戶評測一次看
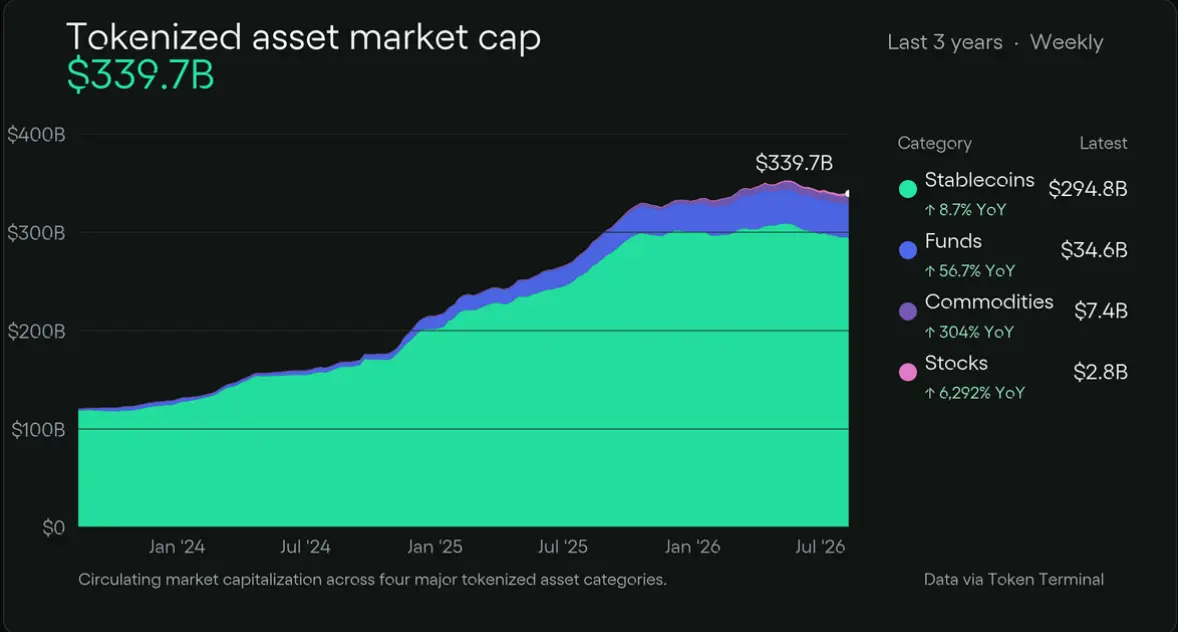
截至今年 8 月,根據 Token Terminal 數據顯示,代幣化資產市場即將達到 3,400 億美元,過去 3 年所有主要類別同比均在增長,基金價值 346 億美元,增長 56.7%,商品價值 74 億美元,增長 304%,穩定幣價值 2948 億美元,增長 8.7%,而股票增長 6292%。
回看過去一年,這條賽道擁擠得令人窒息:僅交易所而言,Robinhood、Kraken、Bybit 在 2025 年先後入場,2026 年上半年 Coinbase、Binance、OKX、Bitget、Backpack 全部跟進,紐交所母公司 ICE 戰略投資了證券」,提供真實美股交易。
Ondo、xStocks、bStock 等鏈上玩家也在代幣化美股賽道瘋狂佈局。
多方兵馬在同一塊牌桌上搶籌碼,而籌碼本身 —— 代幣化的蘋果、英偉達和標普 ETF—— 正以肉眼可見的速度從概念變成基礎設施。
美股代幣化賽道擠滿了「馬上想兌現商業價值」的玩家。交易所忙著把股票做成內部積分,發行商忙著套招股書發幣。但當所有人都在同一張牌桌上搶籌碼時,Ondo 的籌碼是合規牌照、DTCC 名單和 19 萬鏈上持有者。這不是「賣股票」的生意,這是在建鏈上資本市場的底座。
把時間軸拉長,一年美股代幣化產業的節奏密集得反常。
2025 年 6 月,Robinhood 在歐盟上線 200 多隻美股與 ETF 代幣,基於 Arbitrum 發行,首次把「股票代幣」這個詞推到主流財經媒體頭條;9 月,Ondo Global Markets 正式上線,首發 100 多隻資產。 2025 年 12 月,Kraken 乾脆把發行商 Backed Finance 整體收購,把 xStocks 收歸囊中。今年 6 月,Coinbase 上線受 CFTC 監管的股指永續合約,從衍生性商品側切入;同一周,Binance 推出自研的 bStocks,Bitget 上線 Stocks 2.0。到了 8 月初,Dinari 完成那個最具象徵意義的動作 —— 把代幣化股票賣回給美國人自己。
供給端的另一端,是需求與監管的同步鬆動。花旗在研報中預測,代幣化證券規模到 2030 年可能達到 5.5 兆美元;SEC 主席談論「創新豁免框架。
美國證券結算的心臟 DTCC 與 Ondo 聯合宣布,首批基於 DTC 代幣化權益、經由 DTCC 代幣化服務產生的代幣化股票問世,保留與底層證券相同的 CUSIP 代碼與代碼簡稱,參與這一計劃的機構名單包括貝萊德、摩根大通、高盛、納斯達克和交所。
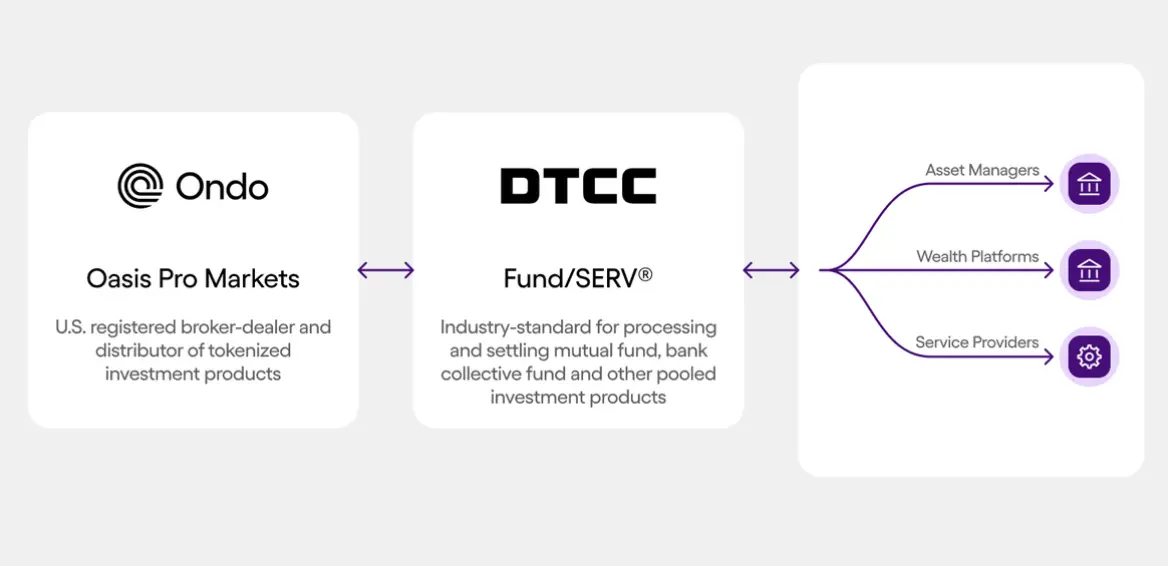
這項定位在 9 月 16 日進一步落實 ——Ondo Finance 旗下子公司 Oasis Pro Markets 正式加入 DTCC 的 Fund/SERV 網絡,成為首家接入該系統的代幣化公司。 Fund/SERV 處理著美國超過 85% 的共同基金交易活動,Ondo 的接入意味著其代幣化資產不再只是「鏈上的影子」,而是可以直接與傳統基金公司的清算、對帳和分銷體系互通。
賽道已經不是會不會發生的問題,而是誰切走最大一塊的問題。
根據 DefiLlama 最新數據,Ondo 協議總 TVL 約 36 億美元,代幣化美債產品 USDY 約 21.6 億美元,Ondo Stocks(代幣化股票業務)約 10.3 億美元,OUSG 約 4.09 億美元。
其中股票業務的成長斜率最陡。資產數量的軌跡本身就說明問題:2025 年 9 月上線時僅 100 隻、只在以太幣;2026 年 1 月 8 日新增 98 隻股票。 5 月 11 日 TVL 突破 10 億美元,成為首個跨過此門檻的代幣化股票平台,此時距上線不到 8 個月,累計交易量 180 億美元;再到 7 月更名 Ondo Stocks 時,累計交易量已突破 269 億美元,資產橫跨多條公鏈,資產橫跨多條公鍊,資產橫跨持有人鏈。
產品節奏同樣密集:7 月 Ondo Perps 上線 Pre-Alpha(最高 20 倍槓桿、代幣化股票可作保證金);當月,首批實現全天候真實鑄造贖回的熱門標的高達 25+ 只(包括 SPCXon、NVDAon、MUon、QQQon、SPYon 等),且全(包括 SPCXon、NVDAon、MUon、QQQon、SPYon 等。 週末和美股閉市時段也能按真實市場流動性進出,而非只在交易所內部賬本上空轉;同月,Ondo 還為其約 7 億美元的股票持倉開通代理投票權,把傳統券商的股東權利搬到了鏈上,並通過接入 Chainlink 餵價讓股票代幣進入 DeFi 借貸市場充當抵押品。
合規是重中之重。去年末,Ondo 收購 Oasis Pro—— 一家同時擁有 SEC 註冊經紀商、ATS(另類交易系統)和轉讓代理三張牌照的公司;11 月,SEC 結束了對 Ondo 長達兩年的調查,未提出任何指控;今年 7 月,Oasis Pro Markets 獲 FINRA 授權,可向美國機構與零售投資者提供代幣化股票和零售基金。
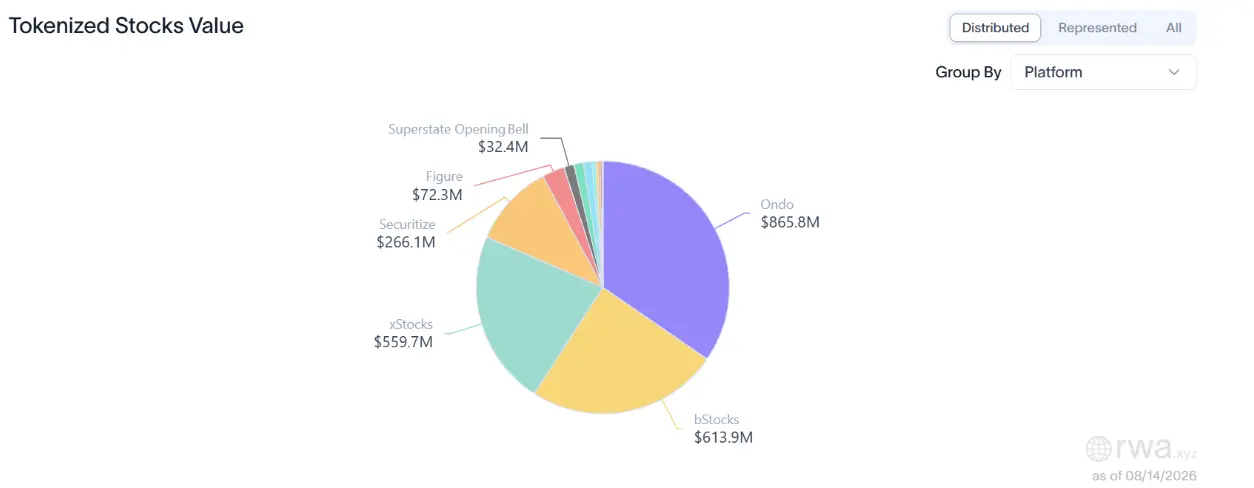
根據 RWA.xyz 數據,以年比口徑,增幅約 400%。結構上最刺眼的是集中度:頭部三家發行平台合計佔超 80% 的份額 ——Ondo 以 34.6% 居首,bStocks 佔 24.6%,xStocks 佔約 22.4%。
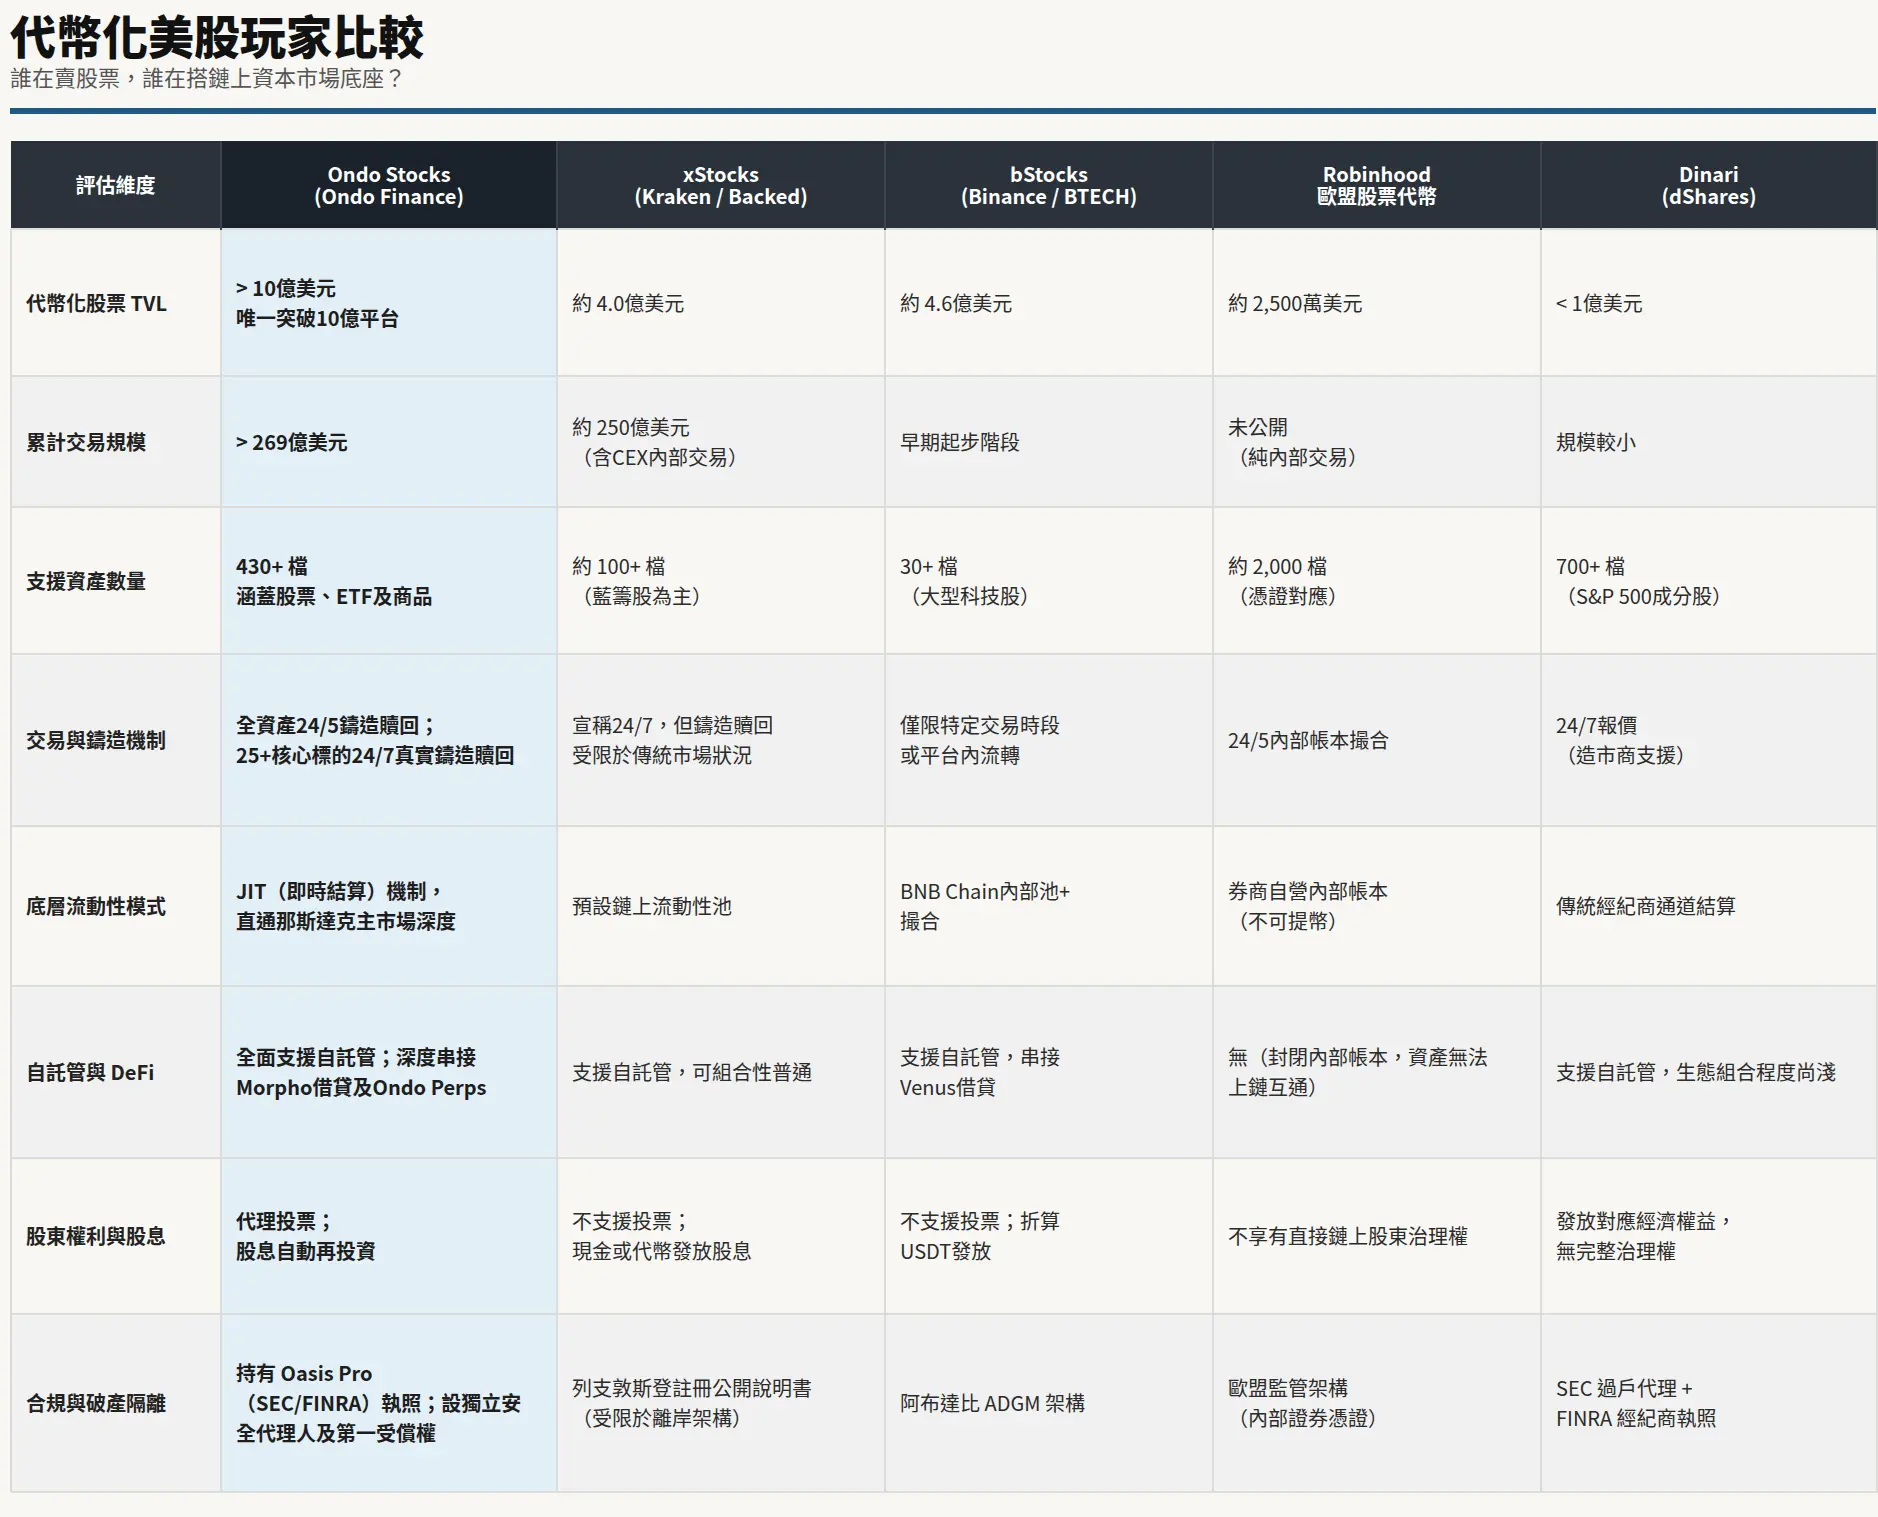
熱鬧之下,真正留在牌桌上的玩家分成兩種:一種在「賣股票」賺快錢,一種在「建市場」鋪底座。 Ondo 屬於後者。
一個代幣化股票平台的真正優勢,更是多個因素的綜合對比,而非只是數量。
Ondo 的 440 多隻以產業主題做縱深擴容 ——AI、半導體、生物科技、國防、能源、機器人,7 月起也專門上線了 AI 半導體供應鏈板塊的 24/7 交易(AMD、英特爾、台積電等)。
xStocks 和 bStocks 則集中在大盤藍籌。區域覆蓋上,Ondo 已打通歐盟 30 國、ADGM 和亞洲的多鏈分發,xStocks 依托 Kraken 的全球用戶,Robinhood 困守歐盟,Dinari 反向切入美國。對機構而言,覆蓋深度意味著可以依產業鏈配置;對散戶而言,門檻、時段和自託管才是體感差異。
散戶要的是低門檻、24/7、自託管、能進 DeFi 當抵押品;機構要的是牌照、託管安排、持續資訊揭露和破產隔離。
Ondo 與對手的差異不在某項指標,而在三處結構。
分銷通路廣。 xStocks 的流量靠 Kraken 和 Bybit 流量供應,Robinhood 困在自有 App,而 Ondo 反過來了 —— 幣安(錢包、Alpha、ADGM MTF 三條線)、Bitget、MetaMask 等都在賣 Ondo 發行的資產,Bitget 在 1 月的公開信裡公開信生態裡 trade.xyz 的股票合約底層也大量錨定 Ondo 的代幣。發行與通路解耦,讓 Ondo 把競爭對手的分銷網絡變成了自己的貨架。這是它一家發行量超過對手總和的直接原因,也是最難被追平的一點──通路可以花錢買到,被通路主動選擇買不到。
合規已顯露優勢。 兩年時間,Ondo 的 SEC 調查結案、Oasis Pro 收購、註冊聲明遞交、FINRA 授權、DTCC 名單串成了一條完整的監管敘事,每一步都在抬高後來者的入場成本。對照組很清楚:Robinhood 因 OpenAI、SpaceX 代幣風波公開受挫,xStocks 的列支敦士登框架進不了美國,Coinbase 的股指永續刻意繞開代幣化股票本體。當 Dinari 已經敲開美國本土的門,手握 FINRA 授權的 Ondo 是離岸玩家中離那扇門最近的。
從賣產品到當底座。 美債打底、股票主攻、合約(Ondo Perps)延伸、鏈(Ondo Chain)收編-Ondo 在搭的是鏈上資本市場的全棧,而絕大多數對手還停在單點 SKU。
Ondo 在打造鏈上華爾街,全棧的意義在於資產之間可以互相造血:股票代幣能當合約保證金,美債代幣能做結算層。
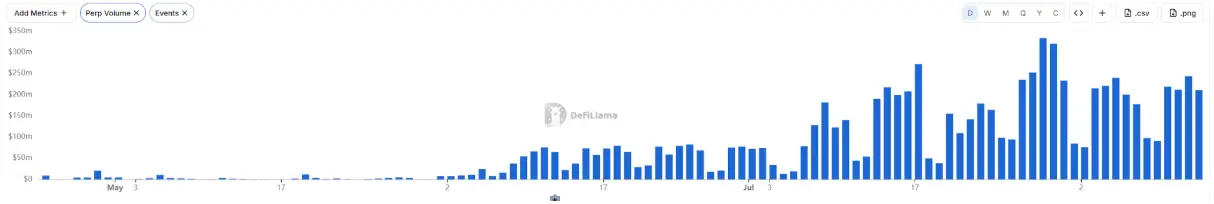
截至 8 月 14 日,Ondo Perps 累計交易量已超過 80 億美元。
xStocks 是這輪競爭裡資格老的玩家。
2025 年 5 月在 Solana 上線,首發約 60 隻股票代幣,採用列支敦士登招股書框架,1:1 錨定真實股票,支援 24/7 交易、自託管和 DeFi 可組合 —— 後來幾乎所有玩家都在抄這套產品定義。 2025 年 12 月,Kraken 直接收購發行商 Backed Finance,把發行與交易環節垂直整合;2026 年 4 月,Kraken 又拿到德意志交易所 2 億美元戰略投資,彈藥充足。 2026 年 2 月,Kraken 也上線了號稱全球首個受監管的代幣化股票永續期貨,覆蓋 110 多個國家和地區 —— 從現貨代幣延伸到衍生品,打法與後來的 Ondo Perps 如出一轍。
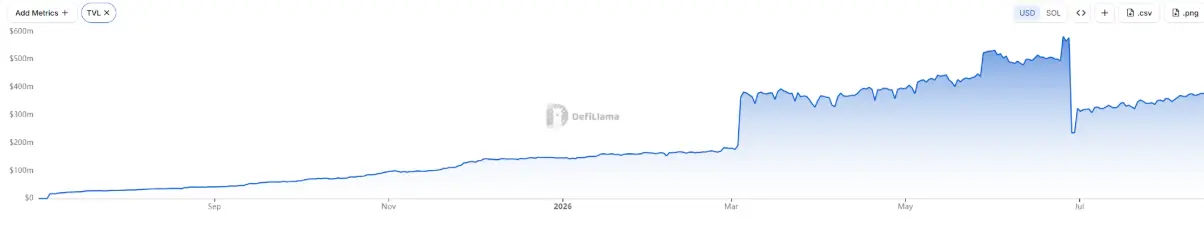
數據卻不算好看。鏈上 TVL 約 4 億美元,不到 Ondo 的一半;官方宣稱累計交易量超 250 億美元,但這是含 Kraken 中心化交易所端口的合併口徑,與鏈上發行規模的落差本身就說明問題 —— 大部分交易發生在 CEX 內部賬本,而非鏈上。資產數量停在 100 多隻,集中在大盤藍籌。
幣安的打法是雙軌制。
2026 年 6 月 11 日,bStocks 上線,由 BTECH Holdings 發行,招股書獲阿布達比 ADGM 的 FSRA 批准,在 BNB Chain 上以 BEP-20 鑄造,1:1 錨定,最低 5 美元起投、24/7 交易。首批只有 5 隻 ——NVDAB、TSLAB、CRCLB、MUB、SNDKB—— 到 7 月中旬擴展到 30 多隻,AUM 突破 1 億美元,並接入了保證金抵押和 Venus 借貸協議。同期,幣安也透過 Nest Trading 經紀、Alpaca 託管的通道,向非美國用戶開放了 7,000 多隻傳統美股交易。
目前其最新數據顯示,鏈上 AUM 已升至 4.6 億美元。
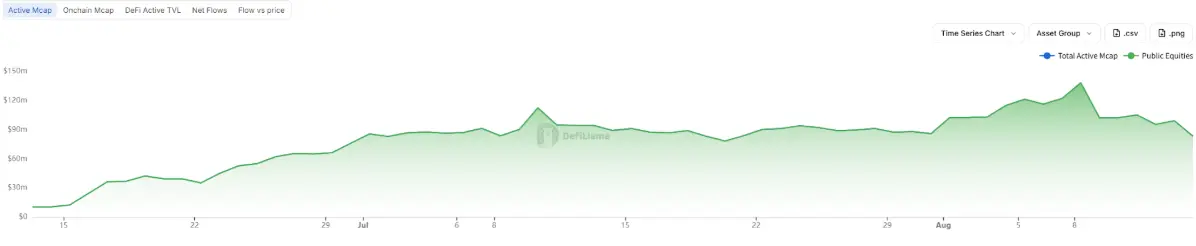
數字雖小,但沒人敢輕視對手:幣安的用戶基數和分送能力是業界獨一檔。就在 8 月 13 日,幣安宣布支援用戶將符合資格的第三方代幣化股票存入並 1:1 轉換為對應 bStocks,轉換後的 bStocks 可全天候交易或 1:1 贖回為標的股票,為其強勢引流。
值得玩味的是,幣安同時是 Ondo 最大的分銷方之一。 2025 年 11 月,幣安錢包整合 Ondo 代幣化股票,入口直達數億用戶。一邊自研,一邊賣別人的貨,幣安顯然還在兩邊下注。
Robinhood 是把股票代幣喊得最響的,也是數據落差最大的。 2025 年 6 月 30 日在歐盟上線時聲勢浩大,後來因 OpenAI、SpaceX 公開否認其私募股權代幣惹出風波。到 Consensus 2026 大會時,其歐盟代幣化股票與 ETF 數量已擴大到約 2000 只,零佣金、24/5 交易。
但鏈上數據講了一個完全不同的故事:根據 Dune Analytics 統計,截至 2026 年 8 月,Robinhood 代幣化股票的鏈上總價值僅約 2,500 萬美元。原因在架構-這些代幣無法轉出平台,本質是 Robinhood 內部帳本上的衍生性商品憑證,既無自託管,也無 DeFi 可組合性。它的後手是 2026 年 2 月開啟公測網的 Robinhood Chain,若真把資產遷上去,格局才會改變。在那之前,它更像是一家貼了鏈上標籤的傳統券商。
Securitize 的代幣化資產總規模超 40 億美元,是代幣化賽道裡真正管錢最多的玩家,Securitize 和 Sky 目前並列第一,Ondo、Circle、Franklin 緊隨其後但其中大頭是貝萊德 BUIDL 這類基金產品,不過其股票業務市佔比僅約 12.40%。
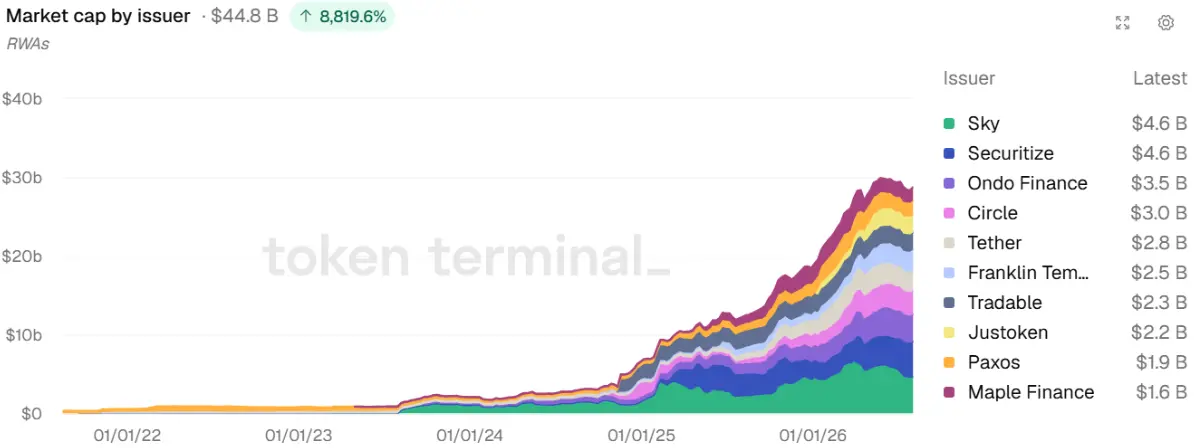
它真正的意義在於路線示範:2026 年 7 月,Securitize 完成與 Cantor Equity Partners II 的合併,以 SECZ 為代碼登陸紐交所,並同時發行” 發行人原生「的代幣化 SECZ 股票(在 Solana 與 Avalanche 上流通)—— 不是第三方包裝的影子股,而是公司自將股票化萬美元,年減 5%;淨虧損 2,170 萬美元,調整後 EBITDA 虧損 550 萬美元。
Dinari 是資質最特殊的玩家:唯一同時持有 SEC 註冊轉讓代理商和 FINRA 經紀商牌照、可以合法服務美國投資者的發行方。 8 月,它與 Circle 的合作把這個優勢落到了產品上:美國用戶用 USDC 即可自託管購買 724 只 dShares,覆蓋全部標普 500 成分股。其業務已涵蓋 80 多個司法轄區、累計發行超 6000 項代幣化資產;7 月 8 日與 tZERO 合建券商一站式平台,做市側由 Flow Traders 提供 24/7 報價。規模尚小,但它卡的位置 —— 美國本土零售 —— 恰恰是所有人都不敢輕易碰、又人人都想要的那塊。
Bitget Stocks 2.0 由 RWA 平台 Reality 發行,1:1 錨定、USDT 計價、股息摺 USDT 發放,目前其鏈上 AUM 則僅 1.45 億美元,規模尚小。
代幣化美股的競爭,上半場比的是誰能把股票發上鍊,下半場比的是誰能成為結算與分銷層。 Ondo 暫時坐上了頭把交椅,但牌桌遠沒到終局 ——Kraken 握著渠道,Robinhood 握著品牌,Dinari 握著美國本土的船票,幣安握著所有人都不敢忽視的用戶基數。
2026 年下半年,美國本土市場的大門開到多寬,才是真正的考場。