這筆錢涵蓋五年運營,換的是 2027 年規則生效前的發行席位,產品與掌舵人仍空缺
TL;DR
11 月 10 日,彭博引述知情人士報道,高盛、花旗、桑坦德和德意志銀行等多家機構已合計承諾約 2.7 億美元,涵蓋一家合資穩定幣公司五年的營運開支。
這家公司在美國註冊,內部代號 Project Faro,執行長仍在物色,銀行與專案方均未公開證實。
這批機構不是第一次表態。 2026 年 9 月 1 日,21 家機構聯合公告,承諾 2026 年下半年成立新公司,2027 年上半年先發行美元穩定幣,歐元為下一優先項。
公告寫明「須滿足交割條件」,公司名「稍後公佈」。兩個月過去,名字仍未公佈,而九月給出的設立窗口按日曆算只剩六週。
要理解這 2.7 億美元在爭什麼,先得知道穩定幣靠什麼賺錢。用戶每持有 1 枚美元穩定幣,發行方就在背後放 1 美元現金、銀行存款或三個月內到期的美國短債,利息歸發行人。
現金流來自這塊儲備收益,與幣價漲跌無關。這筆錢買的是 2027 年 1 月前先把公司建起來,辦公室、合規團隊、託管審計、牌照路徑都要花錢。它的用途是先讓公司存在起來,並不與兩千多億美元存量正面交鋒。
以五年平均,每年約 5400 萬美元。放進同業參照系,這筆錢的規模就很清楚了。
Circle 2026 年第三財季儲備收益率 3.5%,平均流通 733 億美元,當季收入與儲備收益合計 8.65 億美元,一個季度就相當於 Faro 全年預算的 16 倍。
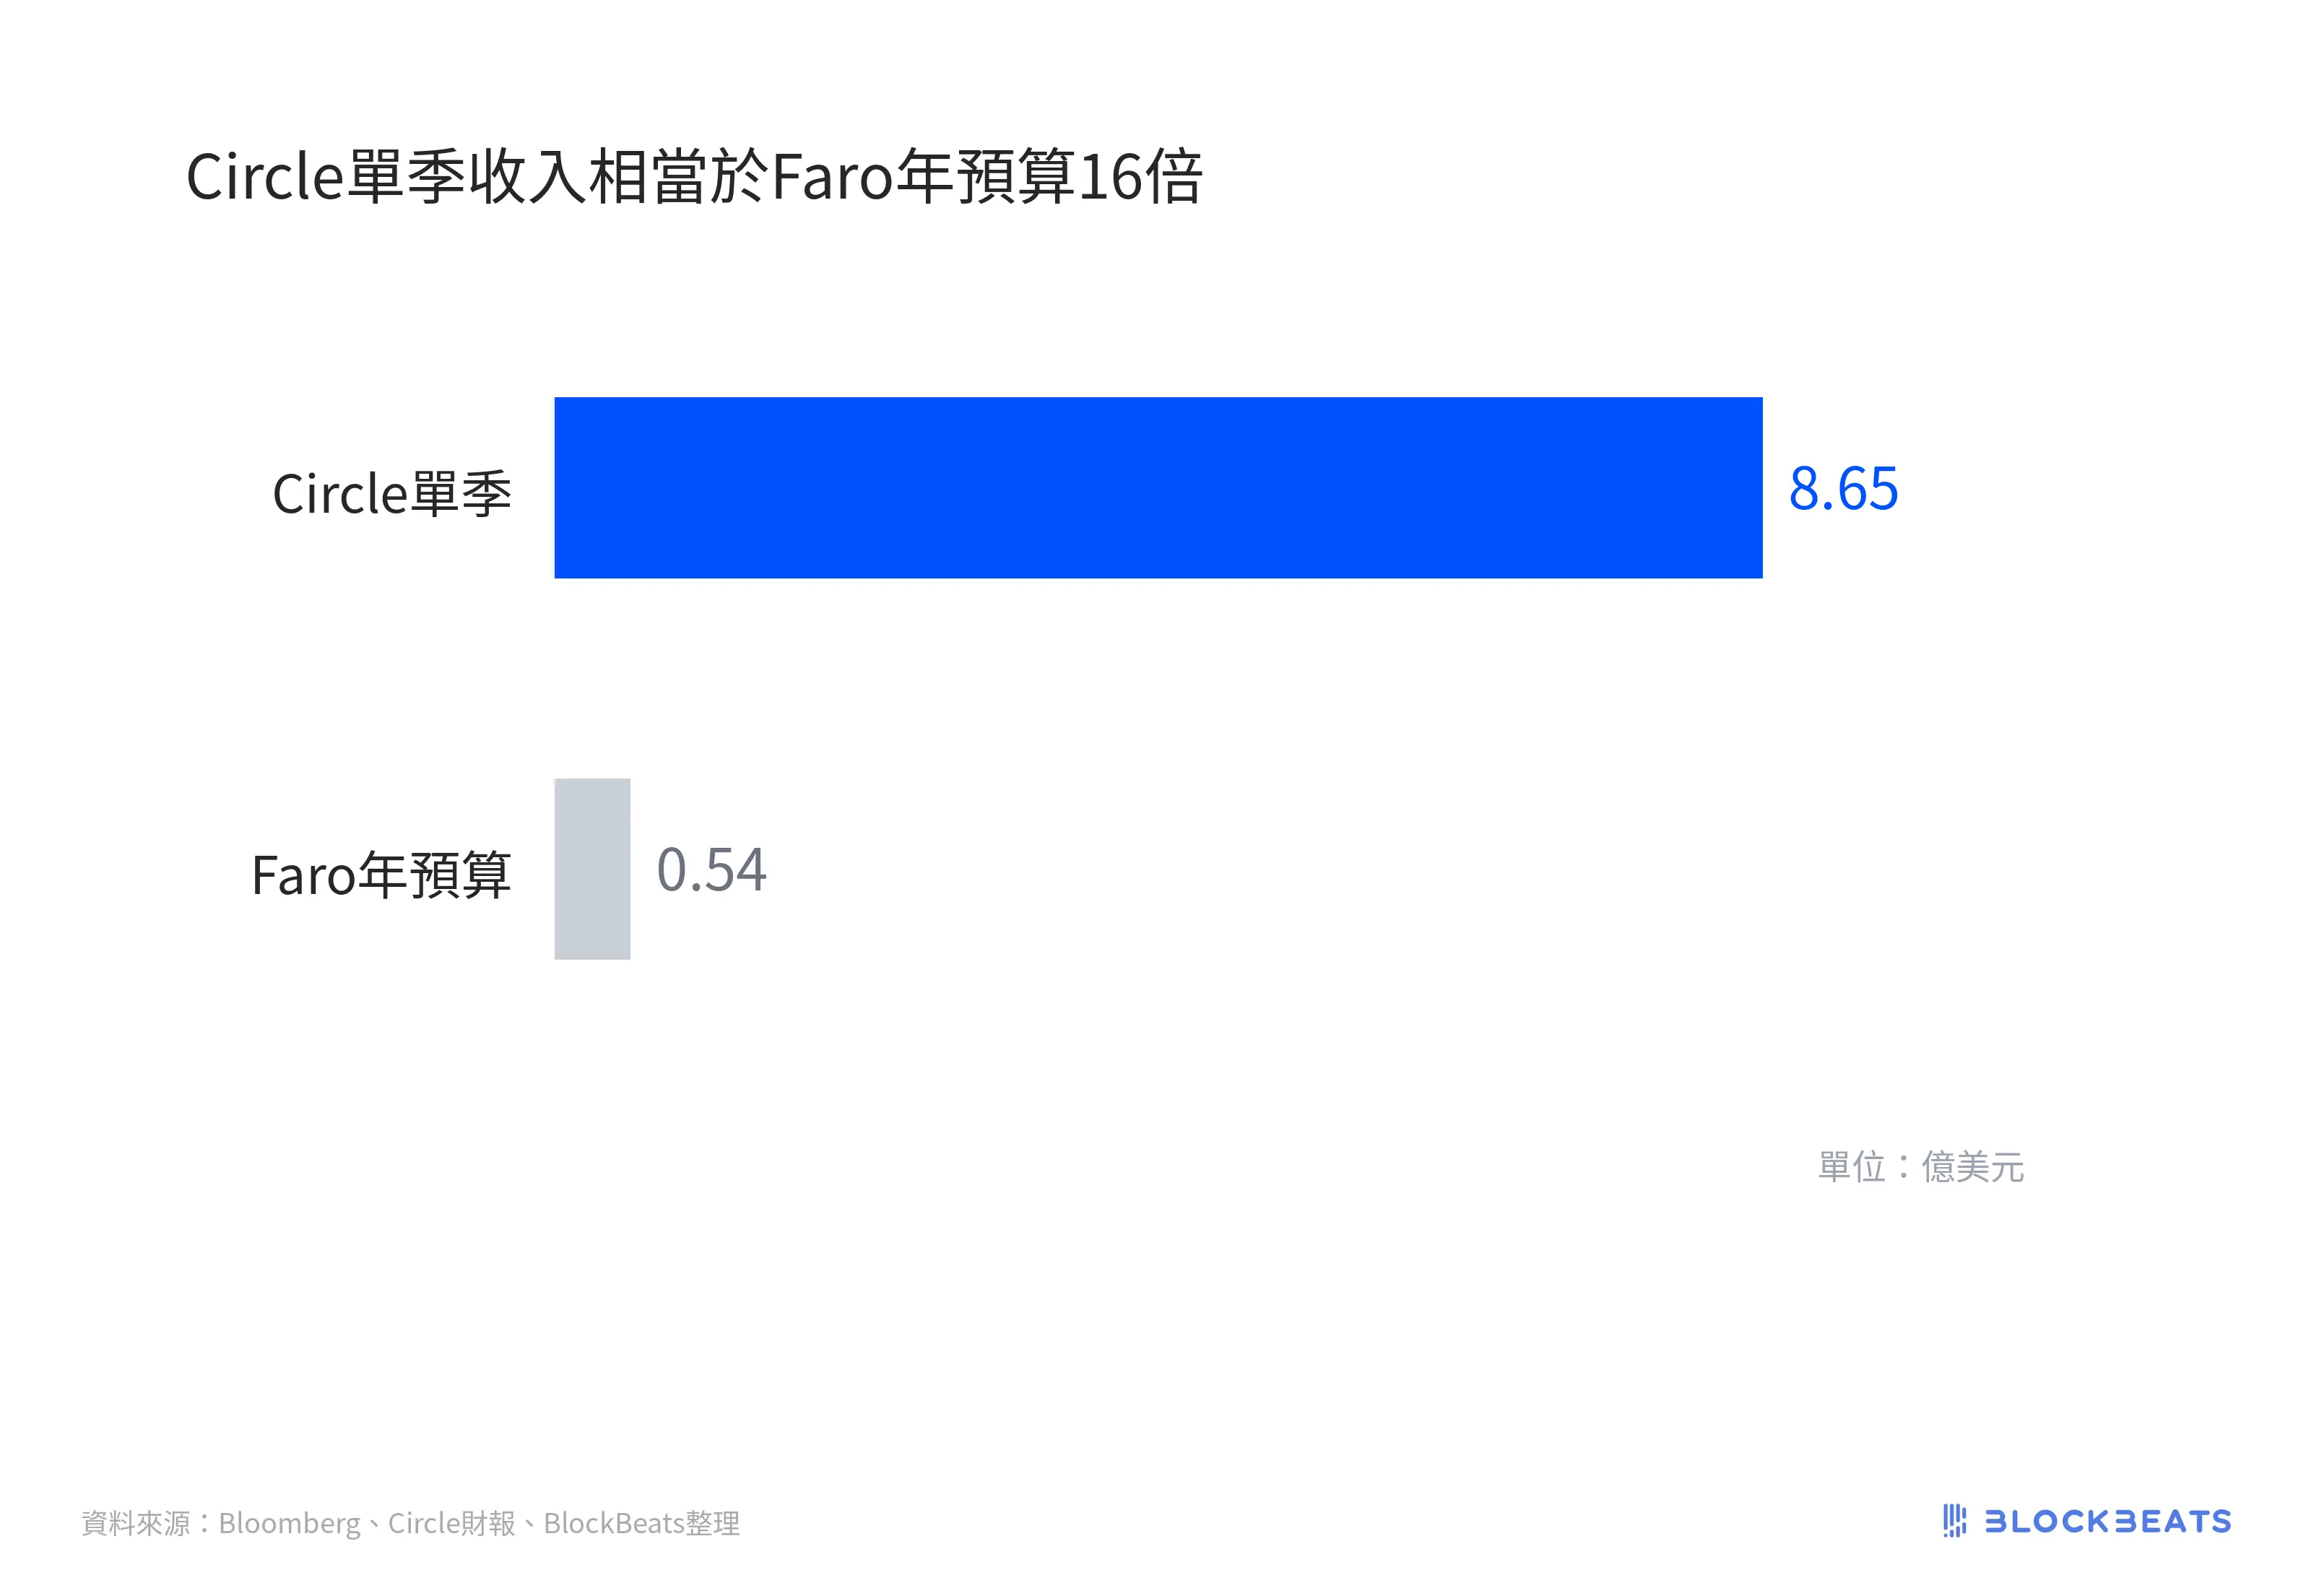
Circle 單季收入相當於 Faro 年預算 16 倍
存量差距更大。美元穩定幣流通約 2,900 億美元,USDT 約 1,760 億、USDC 約 700 億,兩者合計佔八成以上,2.7 億美元不到這個盤子的 1.1%。
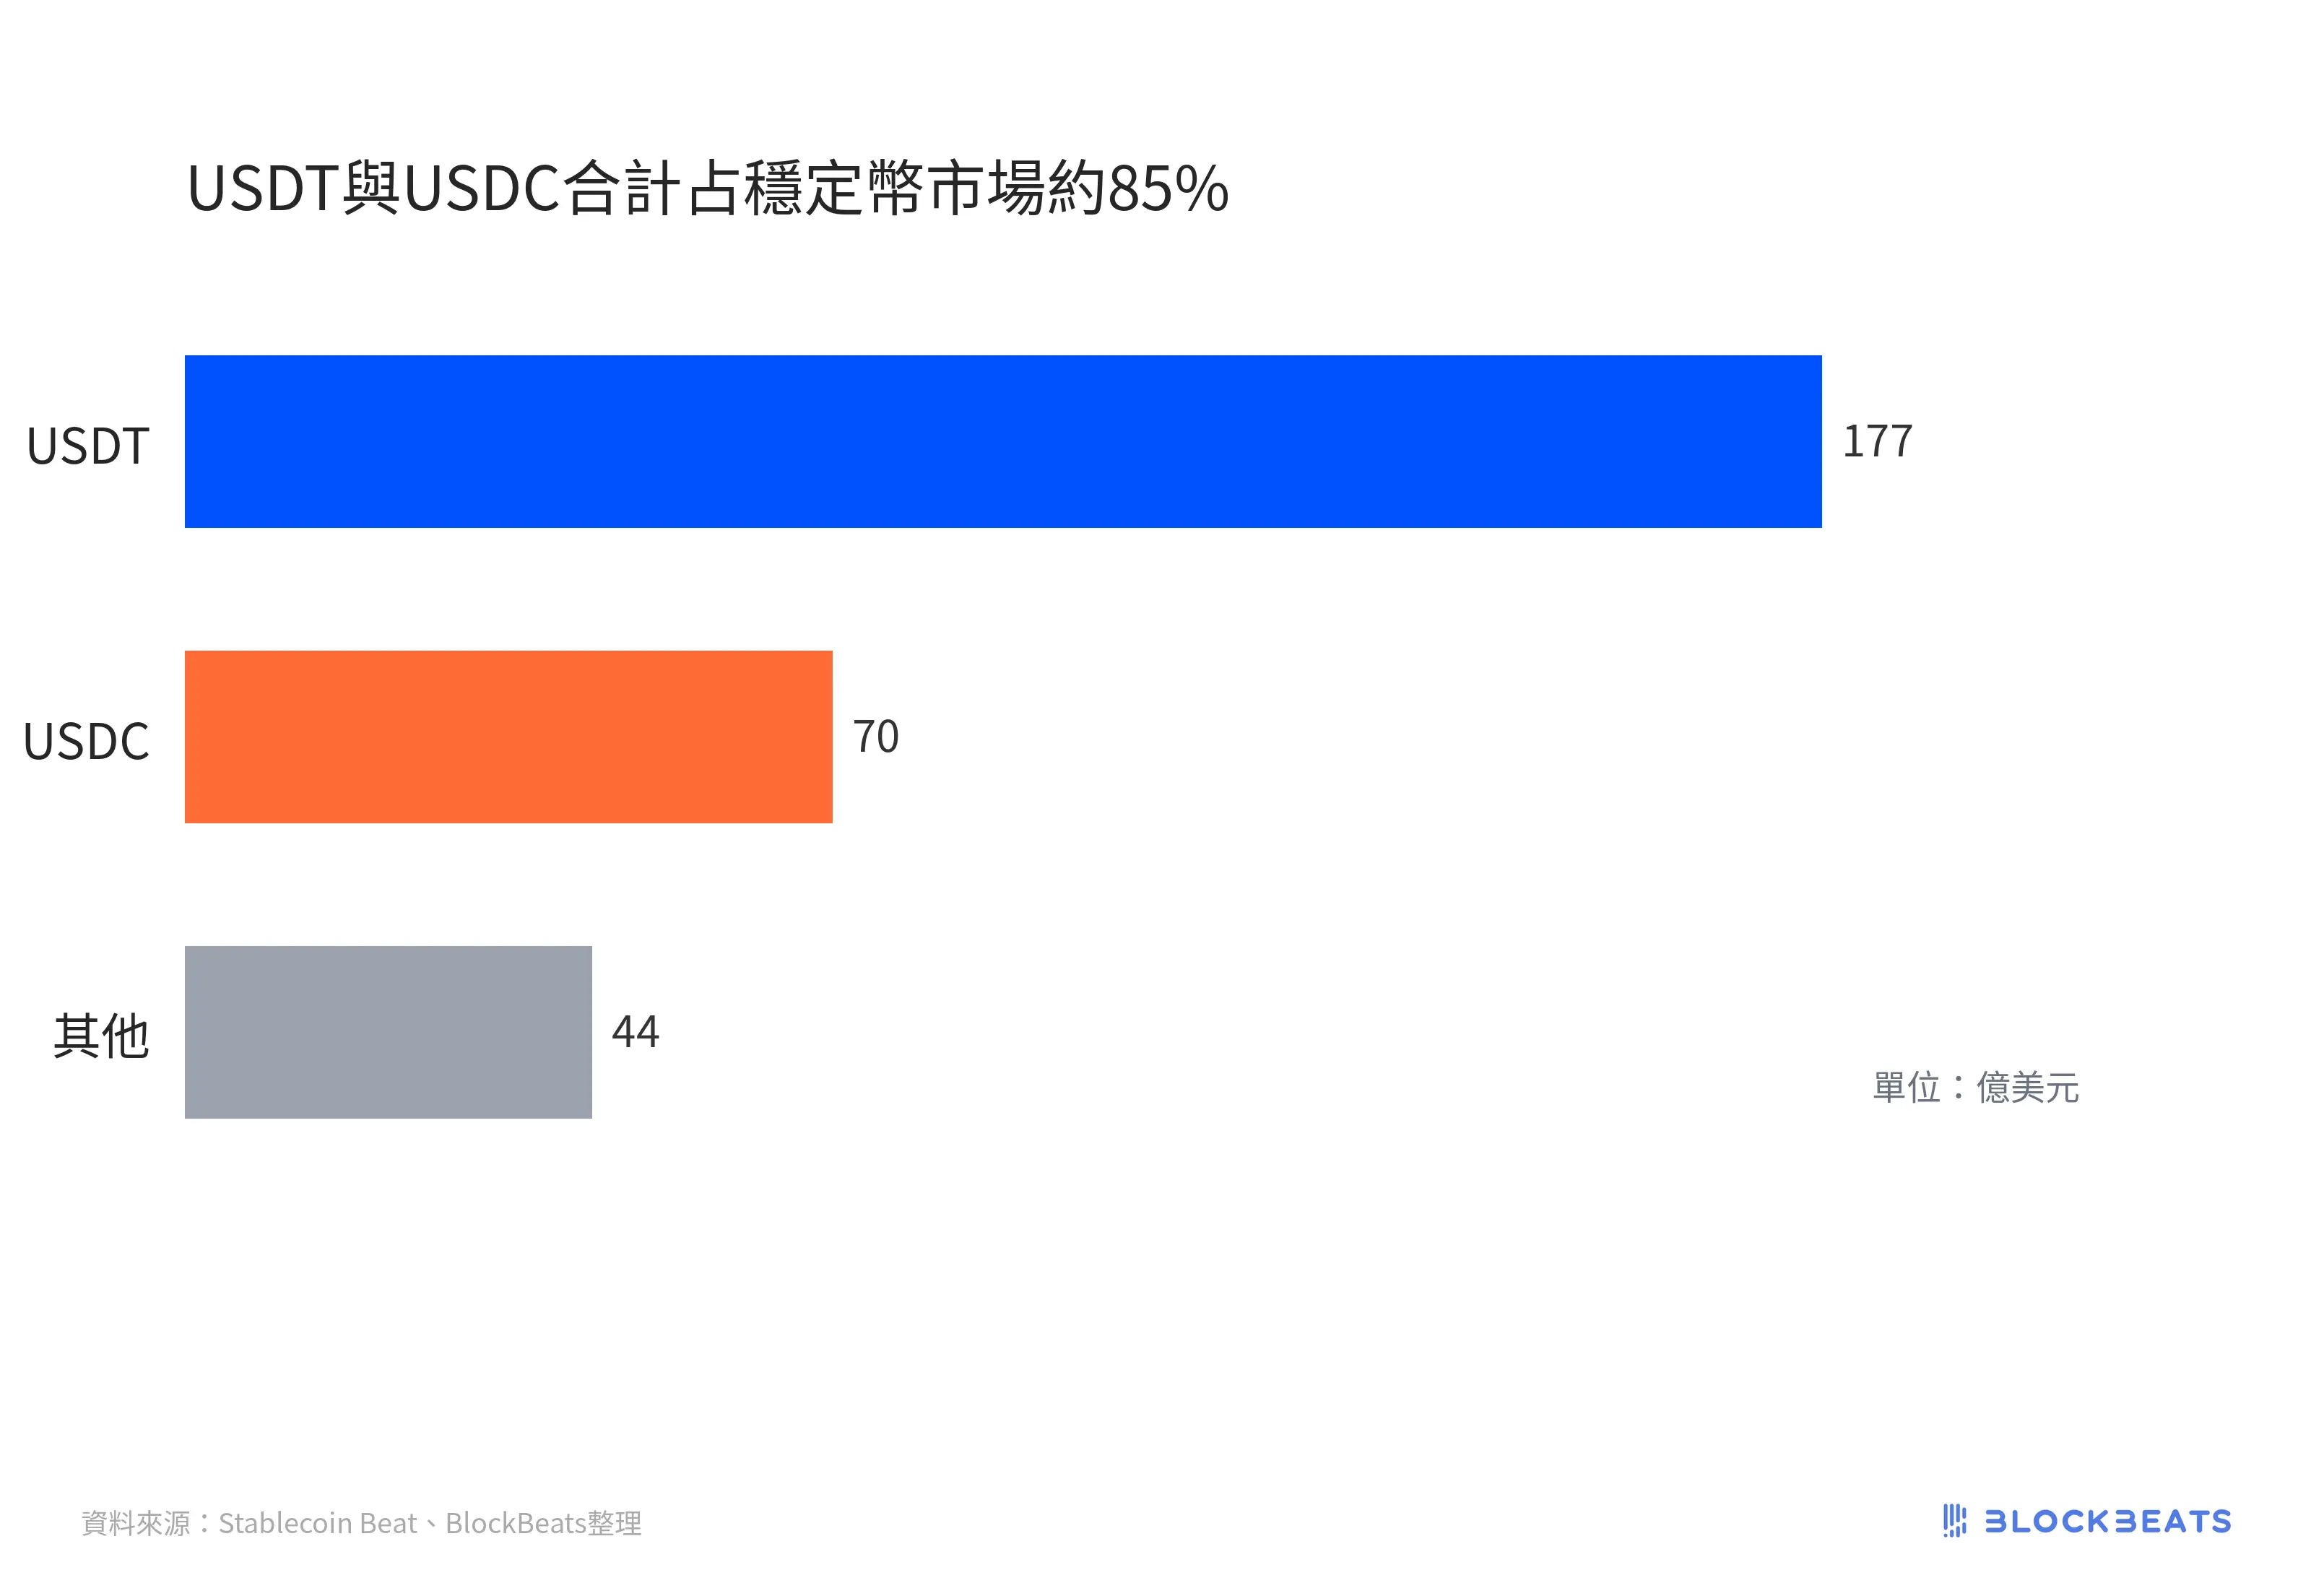
USDT 與 USDC 合計佔穩定幣市場約 85%
分攤方式也沒交代。報導只說「包括高盛、花旗在內的多家機構」合計承諾,具體由誰出錢、各出多少均未披露,九月公告裡甚至沒有出現金額。如果直接把它理解為 21 家平均出資,就會高估這筆錢的確定性。
閱讀更多:【購買教學】USDC 是什麼?詐騙風險、崩盤可能性與台幣購買教學
規則來自 2025 年 7 月 18 日簽署的 GENIUS 法案(美國穩定幣牌照與儲備法),核心條款 2027 年 1 月 18 日生效,屆時發行方必須持牌。
儲備限定為 1 比 1 的現金、保險存款、剩餘期間不超過 93 天的美國短債或合格回購。 2027 年上半年發幣,倒要推回去,實體註冊、牌照路徑、儲備託管、上鍊方案四件事必須在 2026 年底前解決。
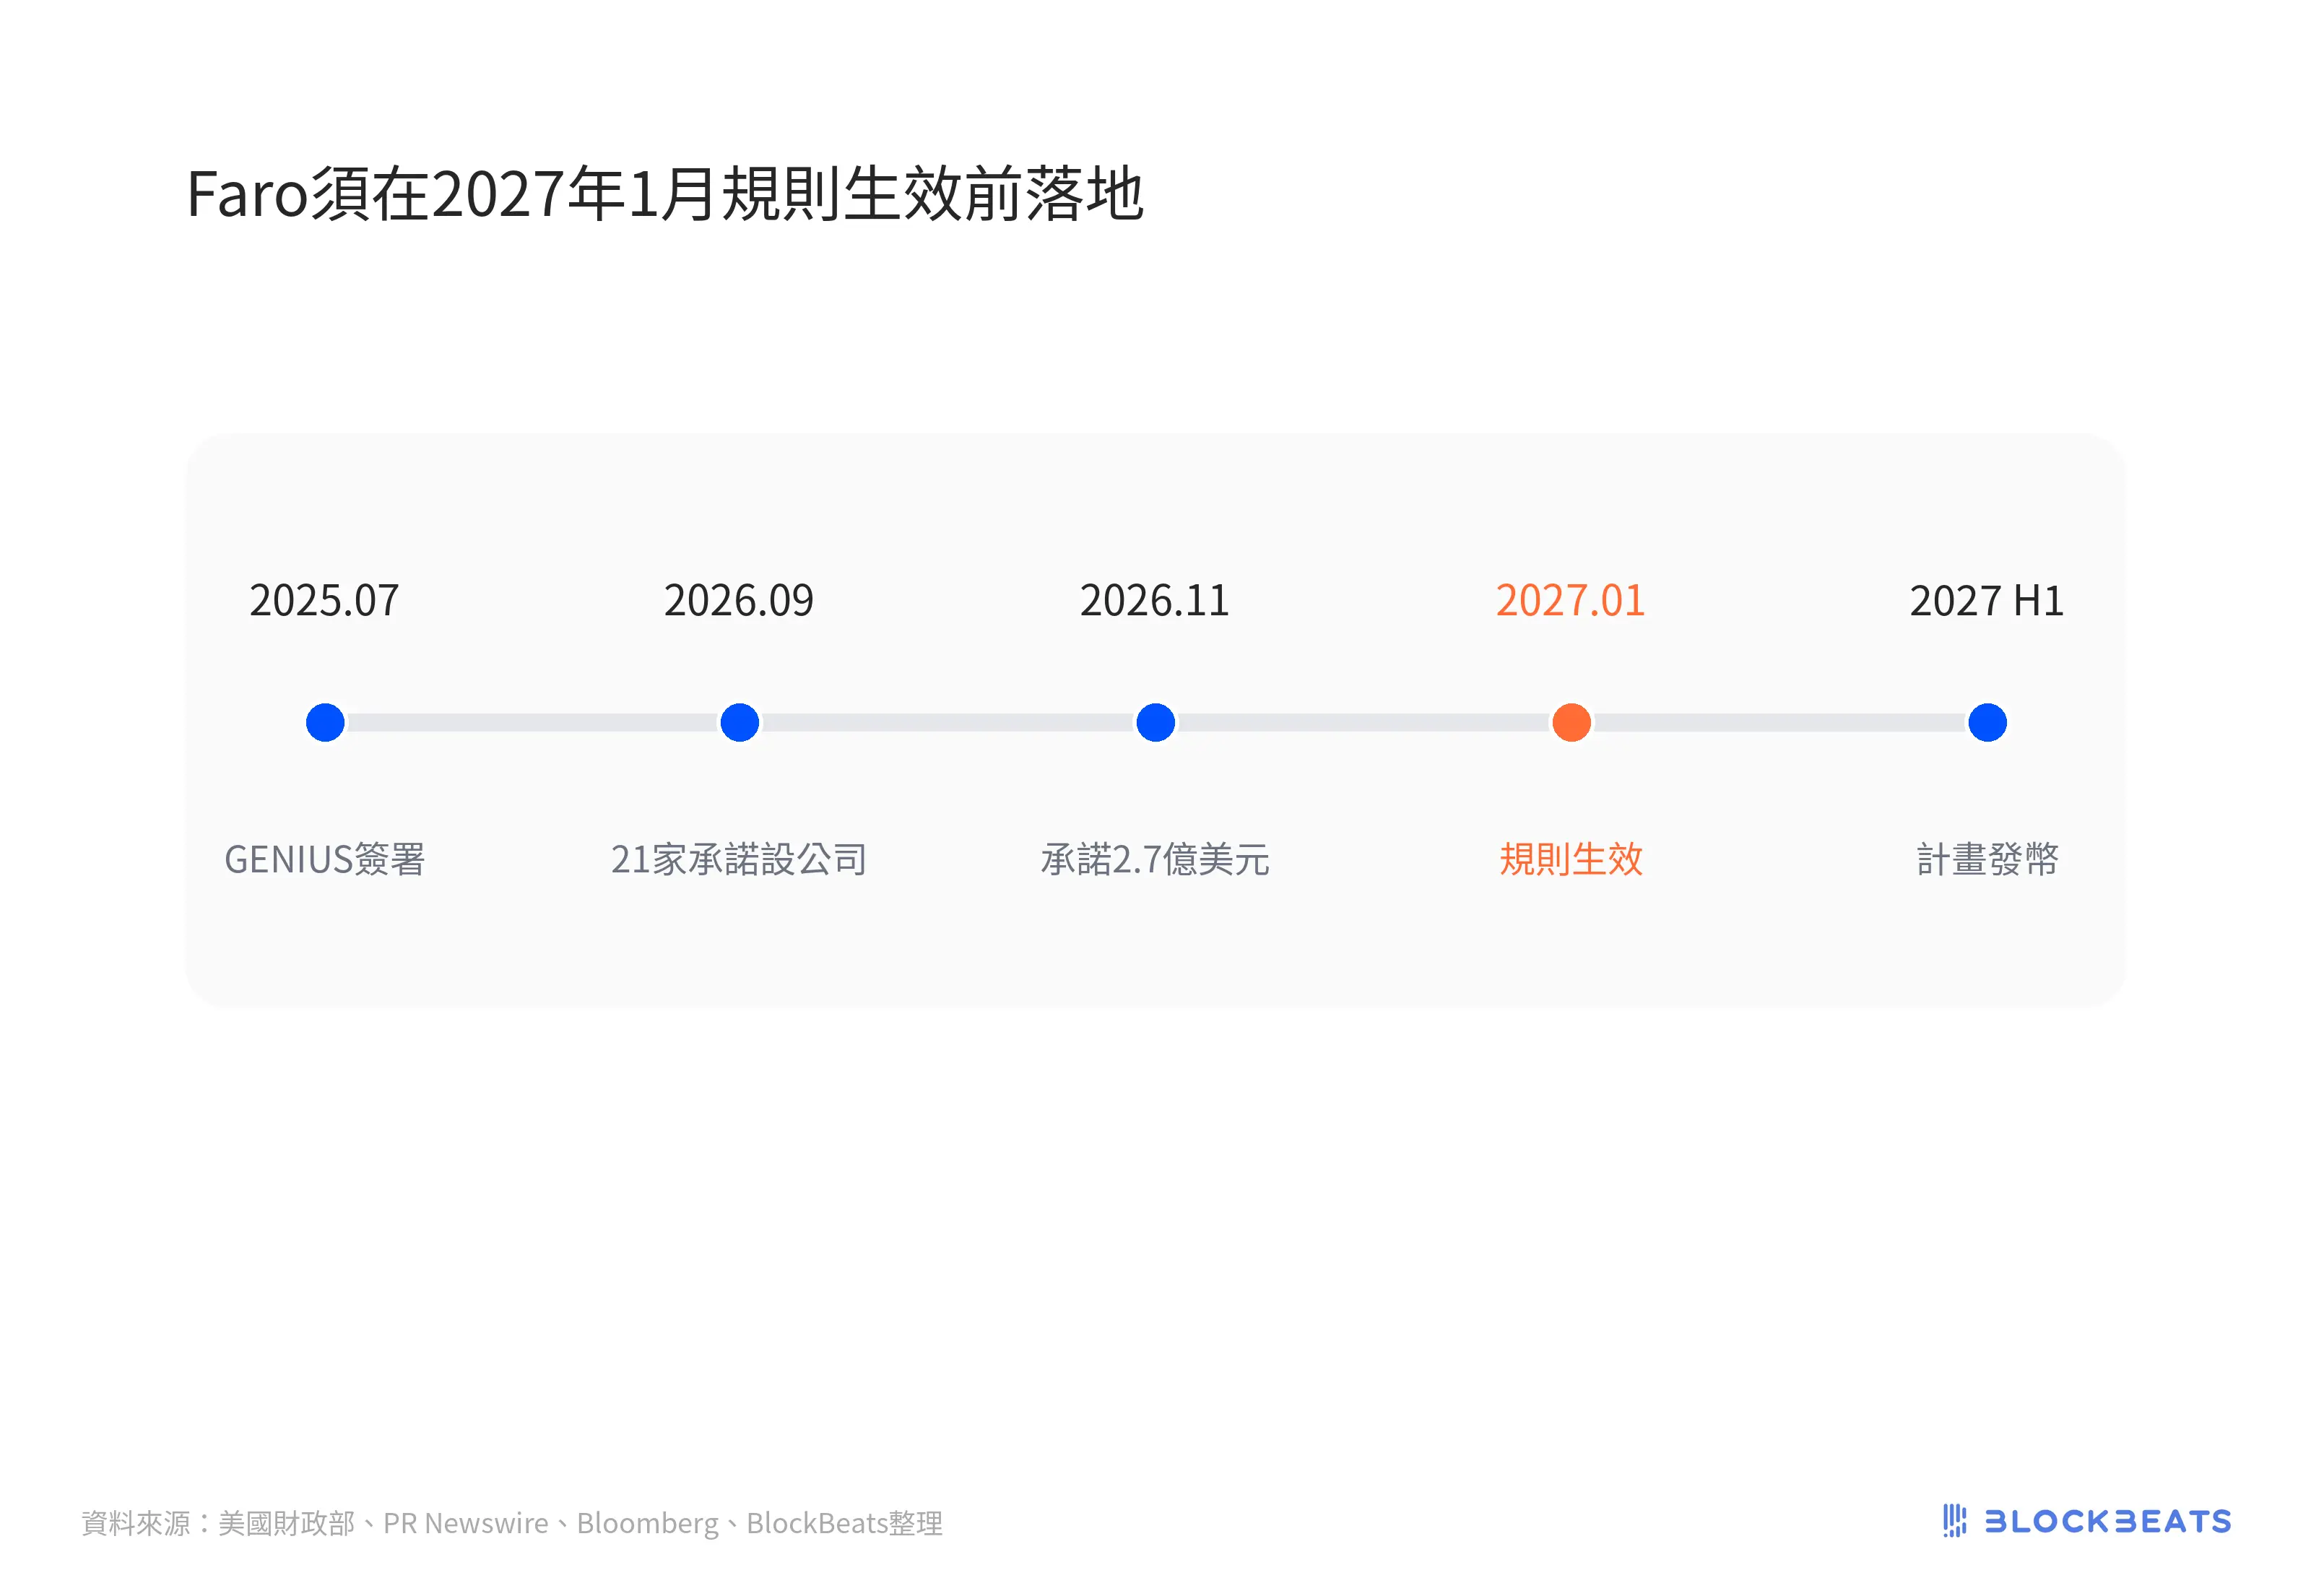
Faro 須在 2027 年 1 月規則生效前落地
按目前公開訊息,四件一件都沒落地,公司名和掌舵人都空著。更可能的節奏是實體先落地、產品往後滑,九月公告裡的日期已經從承諾變成了壓力。
把 Faro 放進競爭格局,它並非跑得最快的那條線。
支付網路那條線跑在前面。 Open Standard 的 Open USD 在 6 月 30 日宣布逾 140 家企業參與,9 月 30 日已在以太坊、Solana、Base 和 Tempo 上線,由 Stripe 旗下 Bridge 發行。
它不收鑄幣和贖回費,把儲備收益分給合作方,目前流通約 9.24 億美元,規模還小,分銷網絡已經鋪開。
歐洲那條線已經持牌。 37 家歐洲銀行合資的 Qivalis 在 10 月 13 日拿到荷蘭央行電子貨幣機構授權,目標指向歐元穩定幣。歐元穩定幣存量只有約 8.46 億美元,盤子小、規則清晰,先到者拿到的是標準席位。
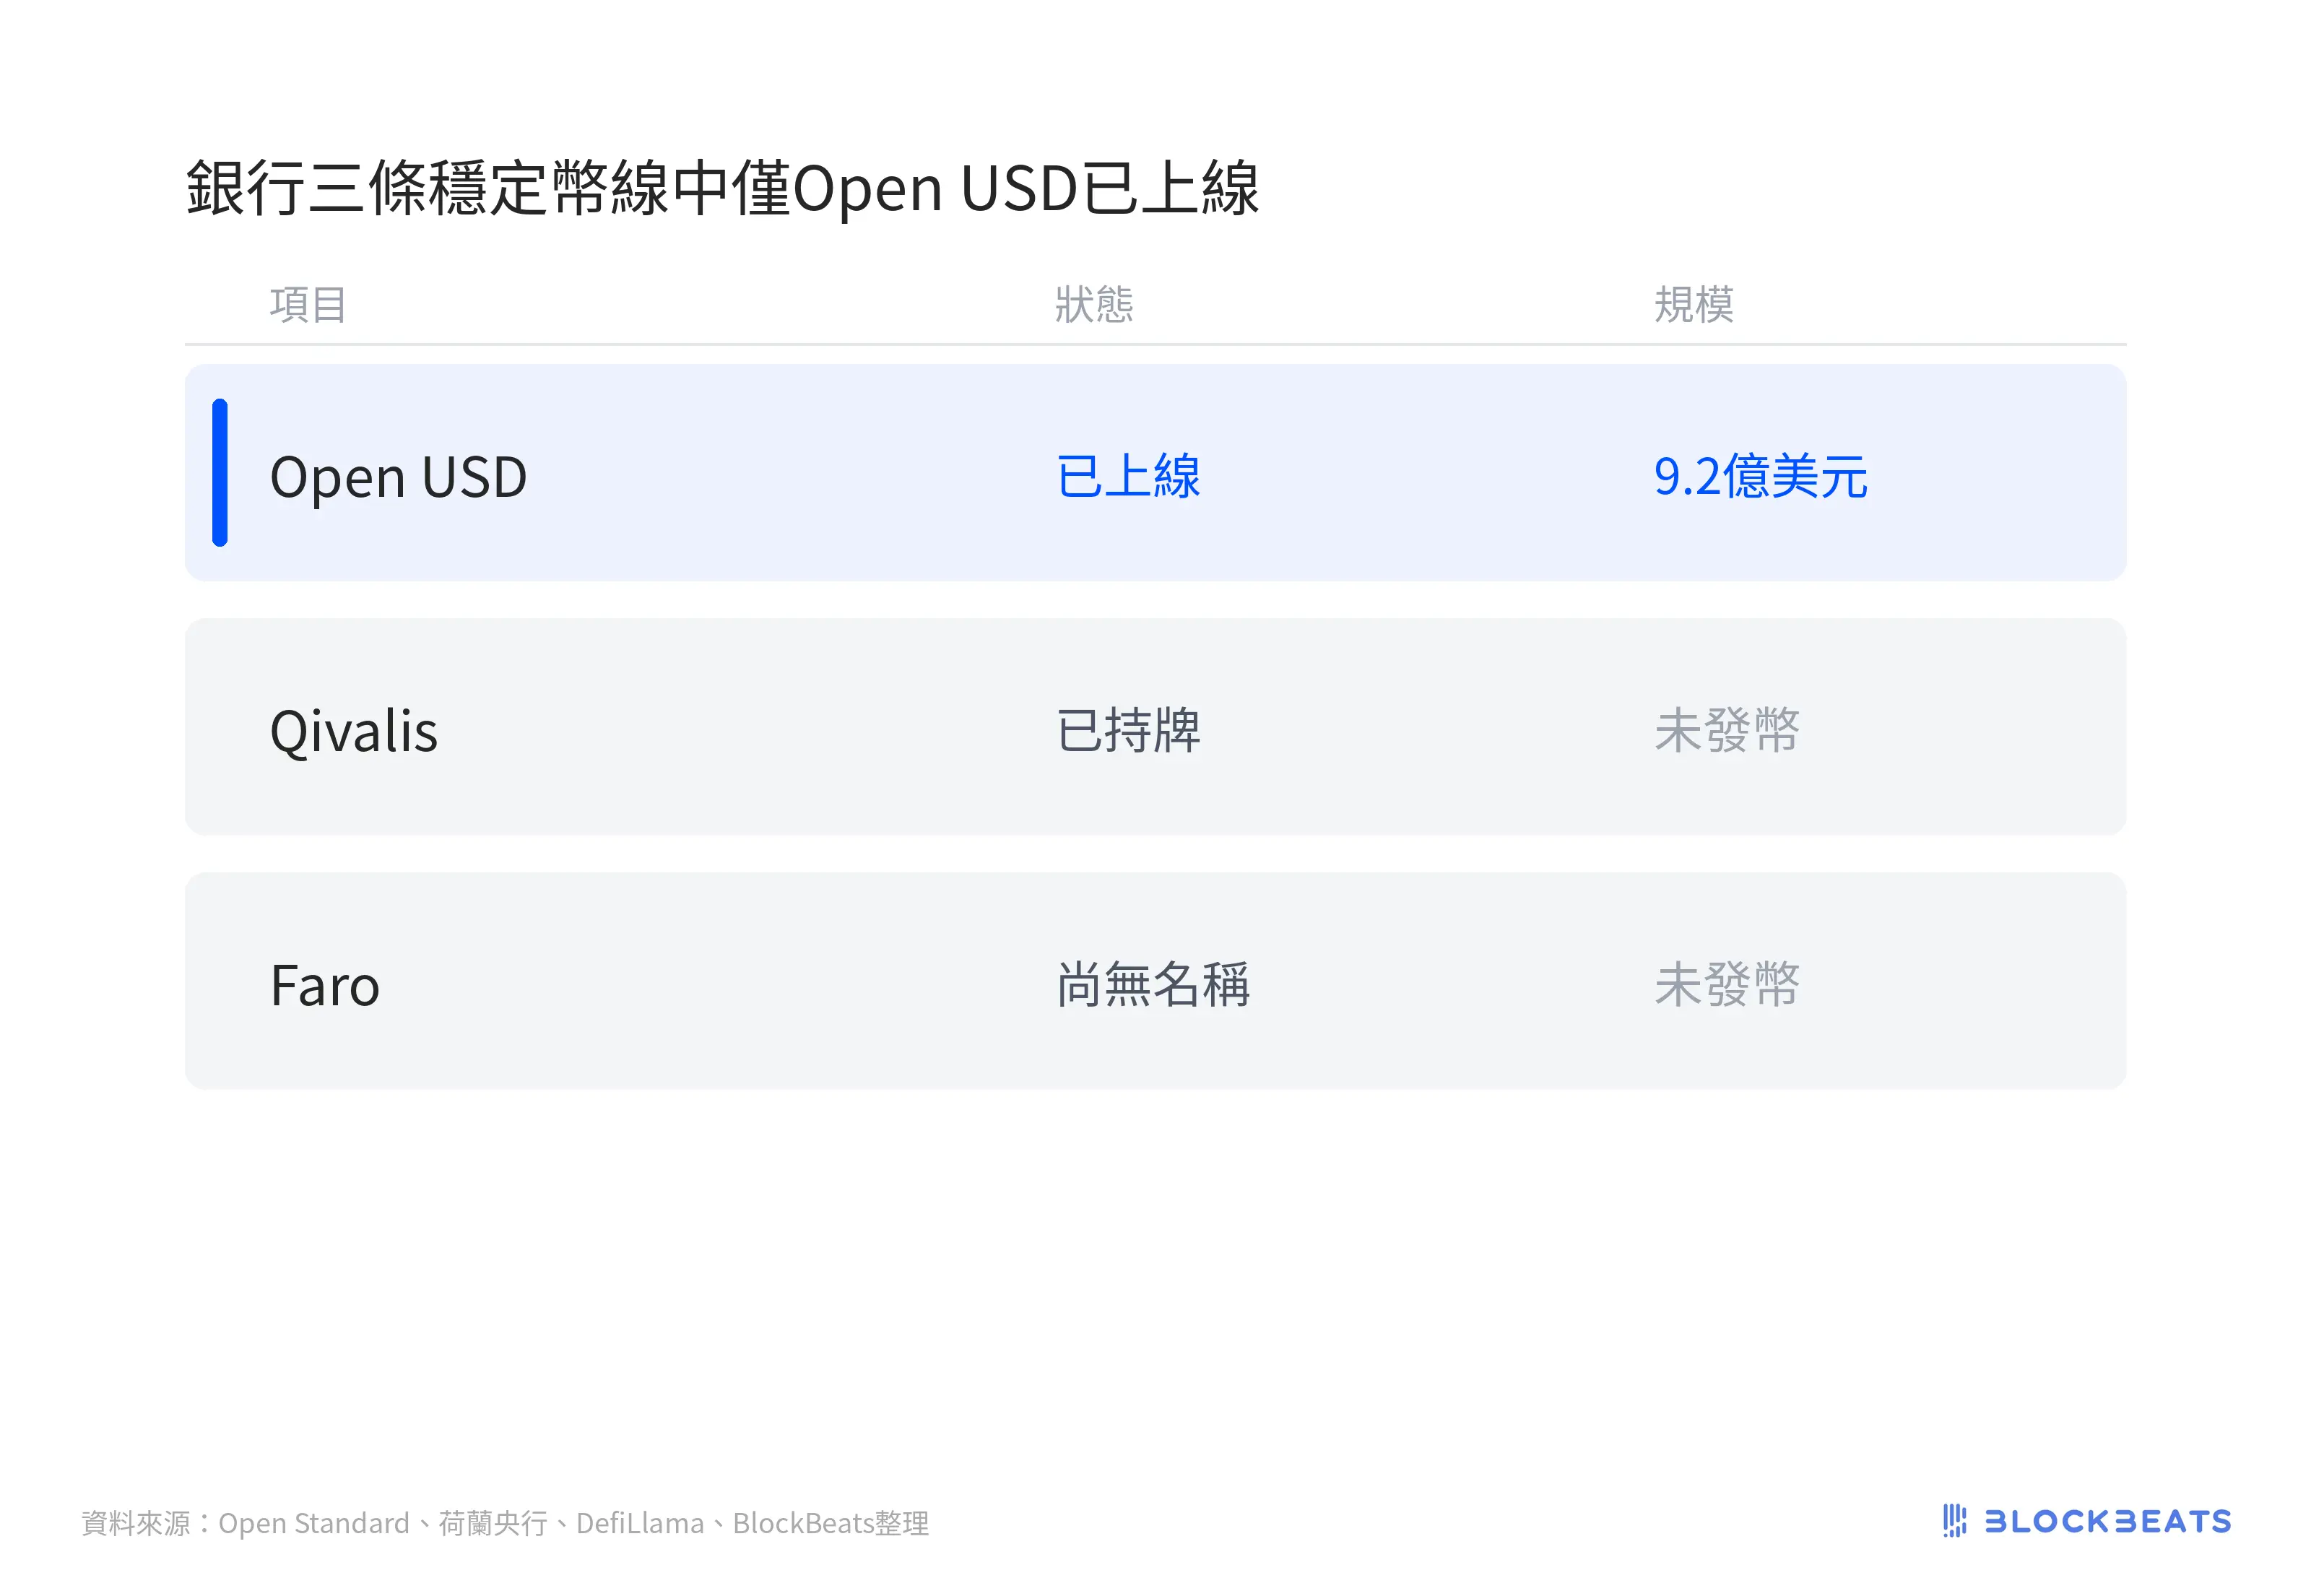
銀行三條穩定幣線中僅 Open USD 已上線
交叉持股說明銀行同時下注。 BBVA 同時出現在 Faro 和 Qivalis 名單裡,花旗、美國銀行、富國銀行一邊參與 Faro,一邊推進 2027 年的代幣化存款網路。穩定幣是客戶拿到的鏈上索取權,代幣化存款仍是銀行自己的負債。
Circle 執行長阿萊爾在三季財報裡說,機構仍在 USDC 上繼續擴建。這話有利益立場,但至少說明存量網沒有在一夜之間鬆動。
比「銀行能不能發幣」更值得關注的,是兩塊還沒定價的變數。
一塊是分銷是否強制。大行若要求企業客戶用自己發的幣做跨國結算,份額會按年遷移。若只是貨架上多一個可選項,Faro 就是一個很貴的合規殼。
另一塊是儲備利息怎麼切。 GENIUS 把合格儲備釘在短債和存款上,鑄幣規模越大,短端美債就多一個剛需買家,而收益在發行方、分銷方和銀行之間怎麼分,才是 Circle 估值真正承壓的地方。
Circle 11 月 10 日跌約 4%,但 11 月 5 日已有多家賣方下調目標價,當日跌幅不能單獨歸因於 Faro。要驗證的是 3.5% 的儲備收益率會不會因為分潤型對手變多而往下走。
2027 年 1 月 18 日之前,能改變判斷的是四件事何時落地,公司名、掌舵人、牌照路徑和第一條鏈。它們決定 Faro 是個已經開工的發行主體,還是一份價格不低的意向書。