TL;DR
美股入門|Firstrade 美股交易|Bitget 美股交易
BMO 美國利率策略主管伊恩・林根(Ian Lyngen)在 9 月議息會議前,為這份紀要設了一道檢驗題:9 月的升息,究竟是新任主席沃什為修補政策信譽做的一次性動作,還是新一輪緊縮週期的起點。
10 月 7 日公佈的紀要給了混合答案。會議以 12 票贊成、0 票反對升息 25 個基點,把聯邦基金利率抬到 3.75%–4.00%。紀要通篇沒有出現「升息是為了維護信譽」這類自我確認,主導理由寫的是「從風險管理角度審慎」。
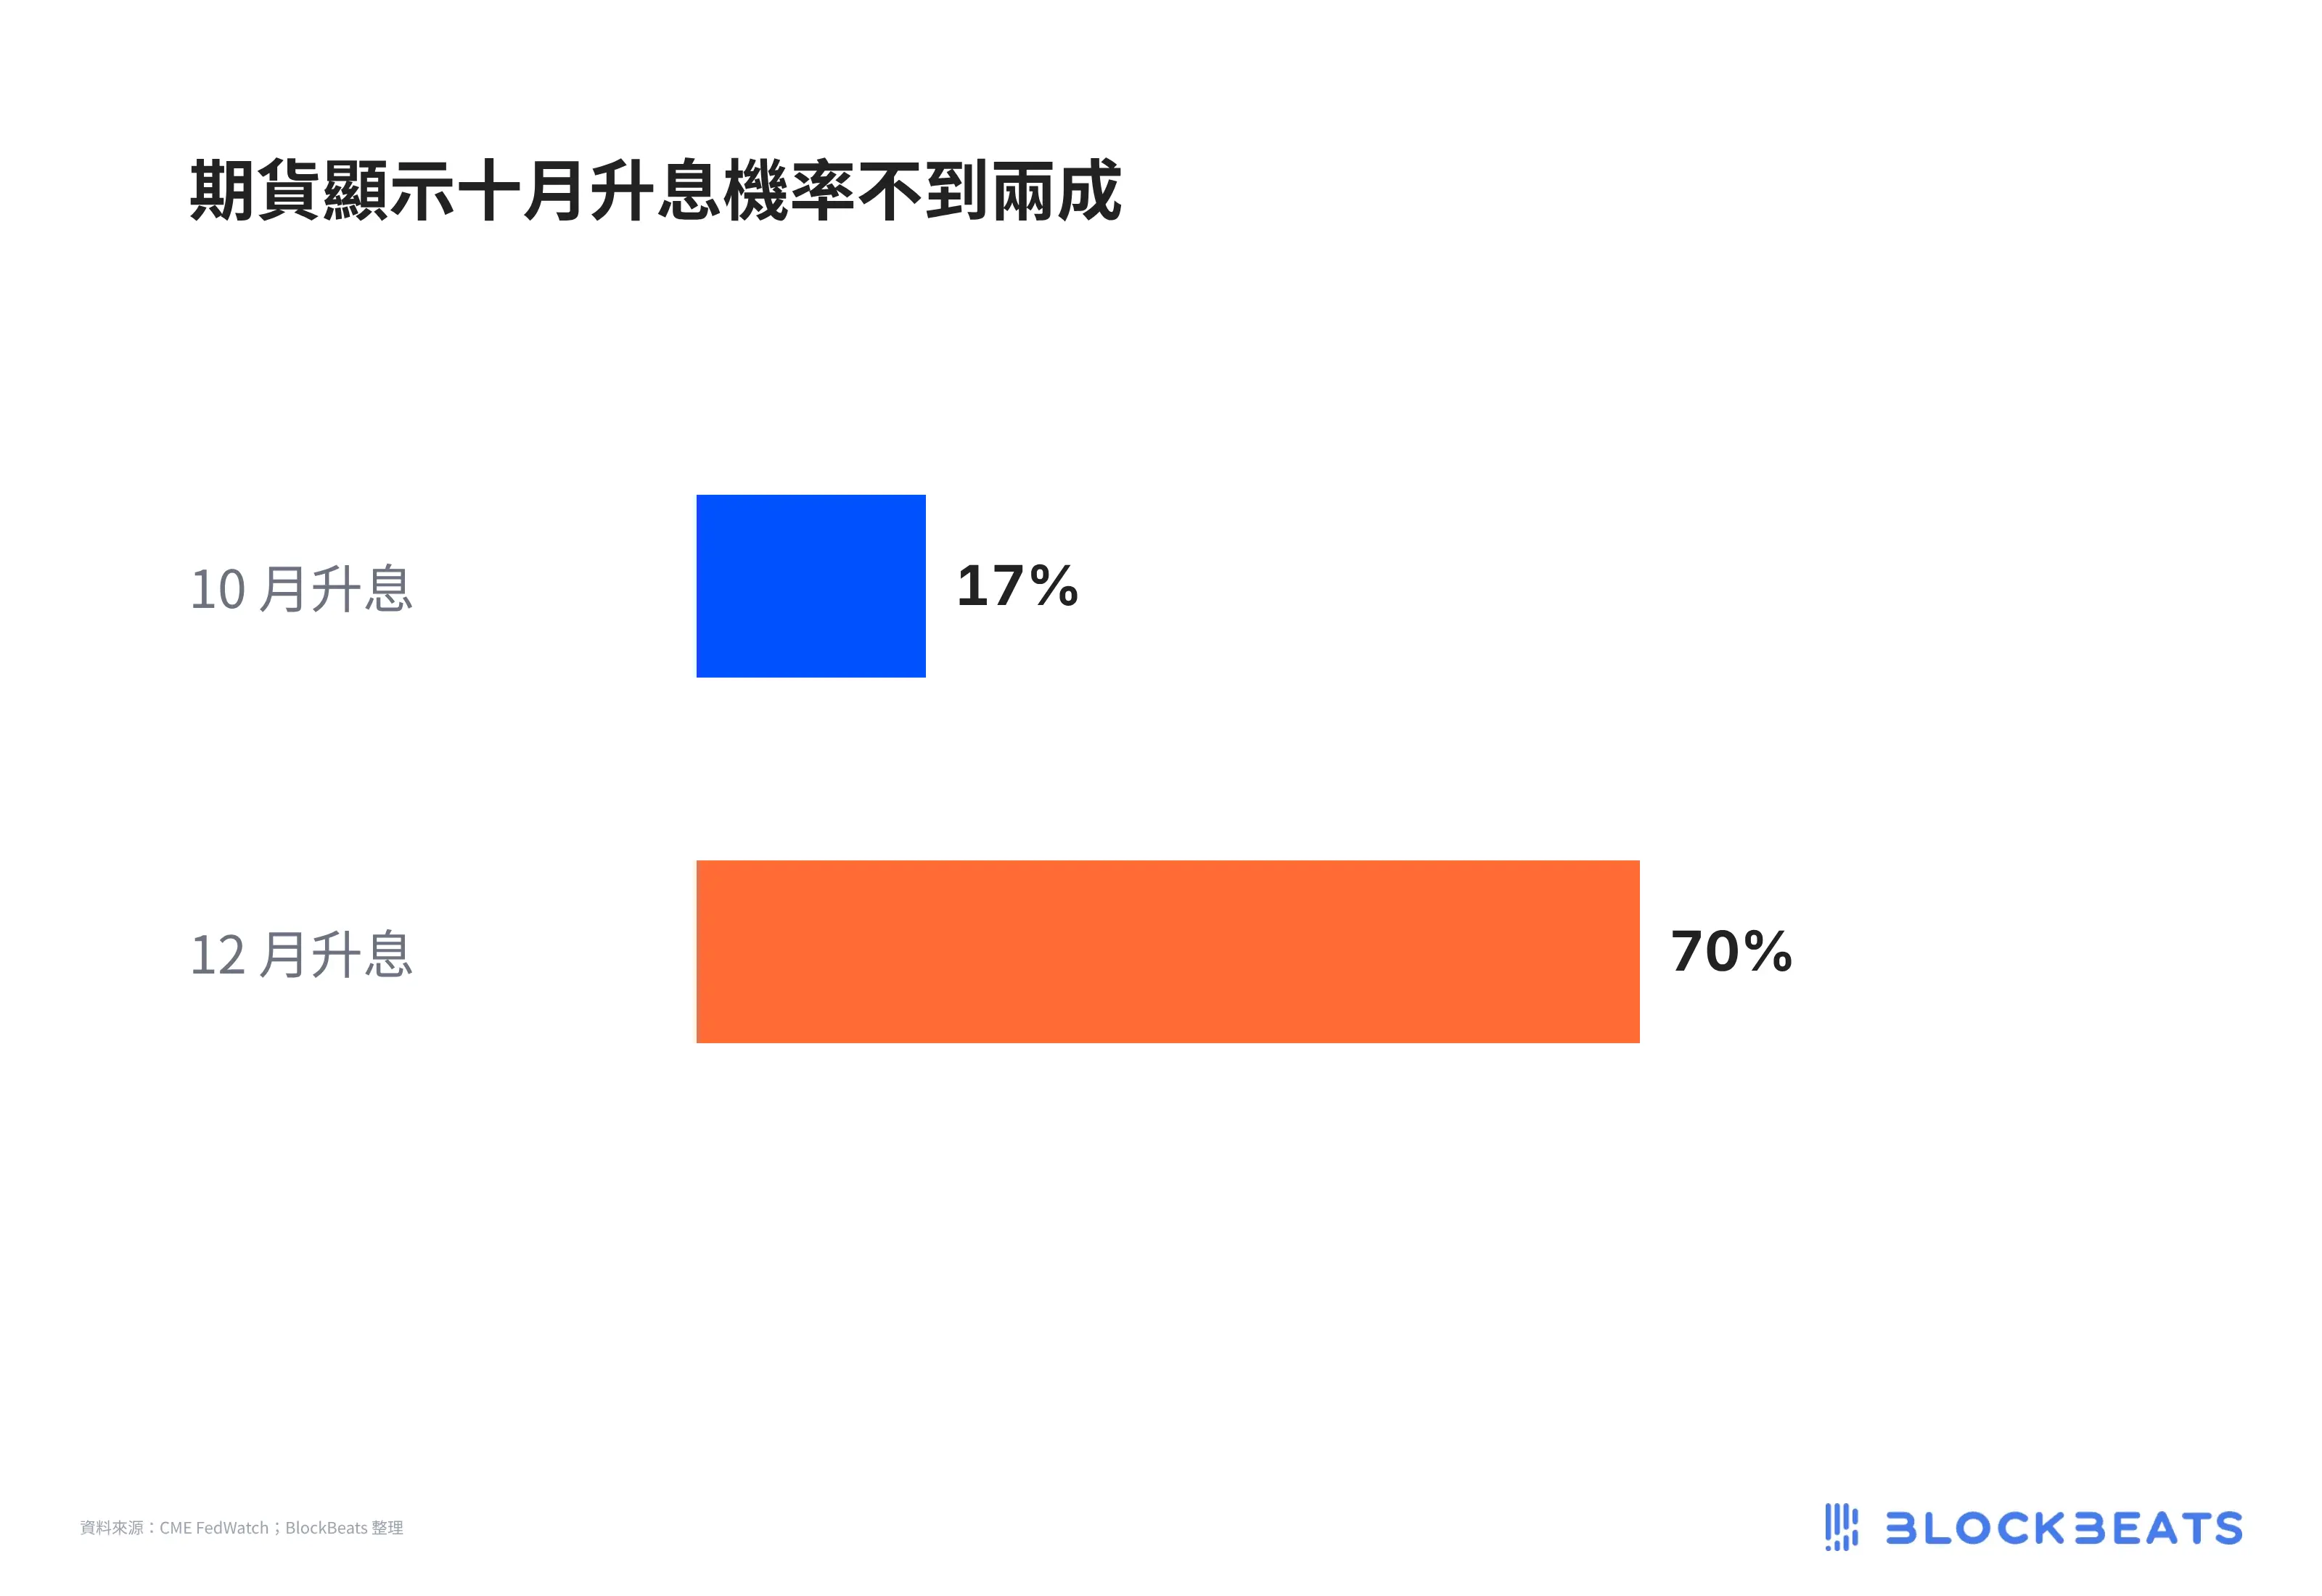
市場價格也讀出了這層含糊。紀要公佈後,聯邦基金期貨隱含的 10 月升息機率落在兩成以下,12 月約七成。 10 年期美債殖利率在 5.28% 附近,美股自紀錄高點小幅回落,美元仍停在一年半高點附近。
所謂「信譽升息」,指的是央行擔心市場認定它不敢把通膨打回 2%,於是先加一腳,用行動而非措辭撐住預期。它不是數據逼著加,而是先補信用。
這個框架之所以在會前流行,是因為 9 月的環境並不典型。通膨已連續多年高於目標,能源價格和 AI 相關資本開支又在推高成本,就業市場接近充分甚至略有走強,但沒有任何數據到了本週非加不可的程度。
林根的推論是,如果紀要裡討論信譽的成分多,說明這次升息是補信譽的一次性動作,後續路徑會更漸進。如果討論實際約束的成分多,那才是週期起點。
紀要給的是第三種答案。它沒有正面回應信譽問題,而是把升息理由整體框進「保險」裡。
紀要內部的分歧,不在有沒有人反對升息,而在升息的依據是什麼。
一派認為,更高的利率路徑「從風險管理角度是審慎的」,可以為需求強於預期、或供給衝擊再次出現提供保險。另一派則是基於主預測模型,認為基準路徑本身就要求更高的利率水準。兩者性質完全不同,前者是買保險,後者是主預測已經指向更緊的政策。
支持後一種判斷的證據也在紀要裡。聲明刪掉了先前「部分反映供給衝擊」的陳述,換上一句更硬的承諾,委員會將交付價格穩定。幾位參與者也認為,目前的政策利率不具限制性或僅有輕微限制性,個別人上調了中性利率的估計。
少數派擔心的不是通膨預期脫錨的尾部風險,而是保單本身還沒真正踩下煞車。
紀要給路徑的關鍵表述是,多數參與者認為年底前再加一次很可能是合適的,但同時強調每次會議保持開放、取決於新資訊。下次會議在 10 月 27 日至 28 日。
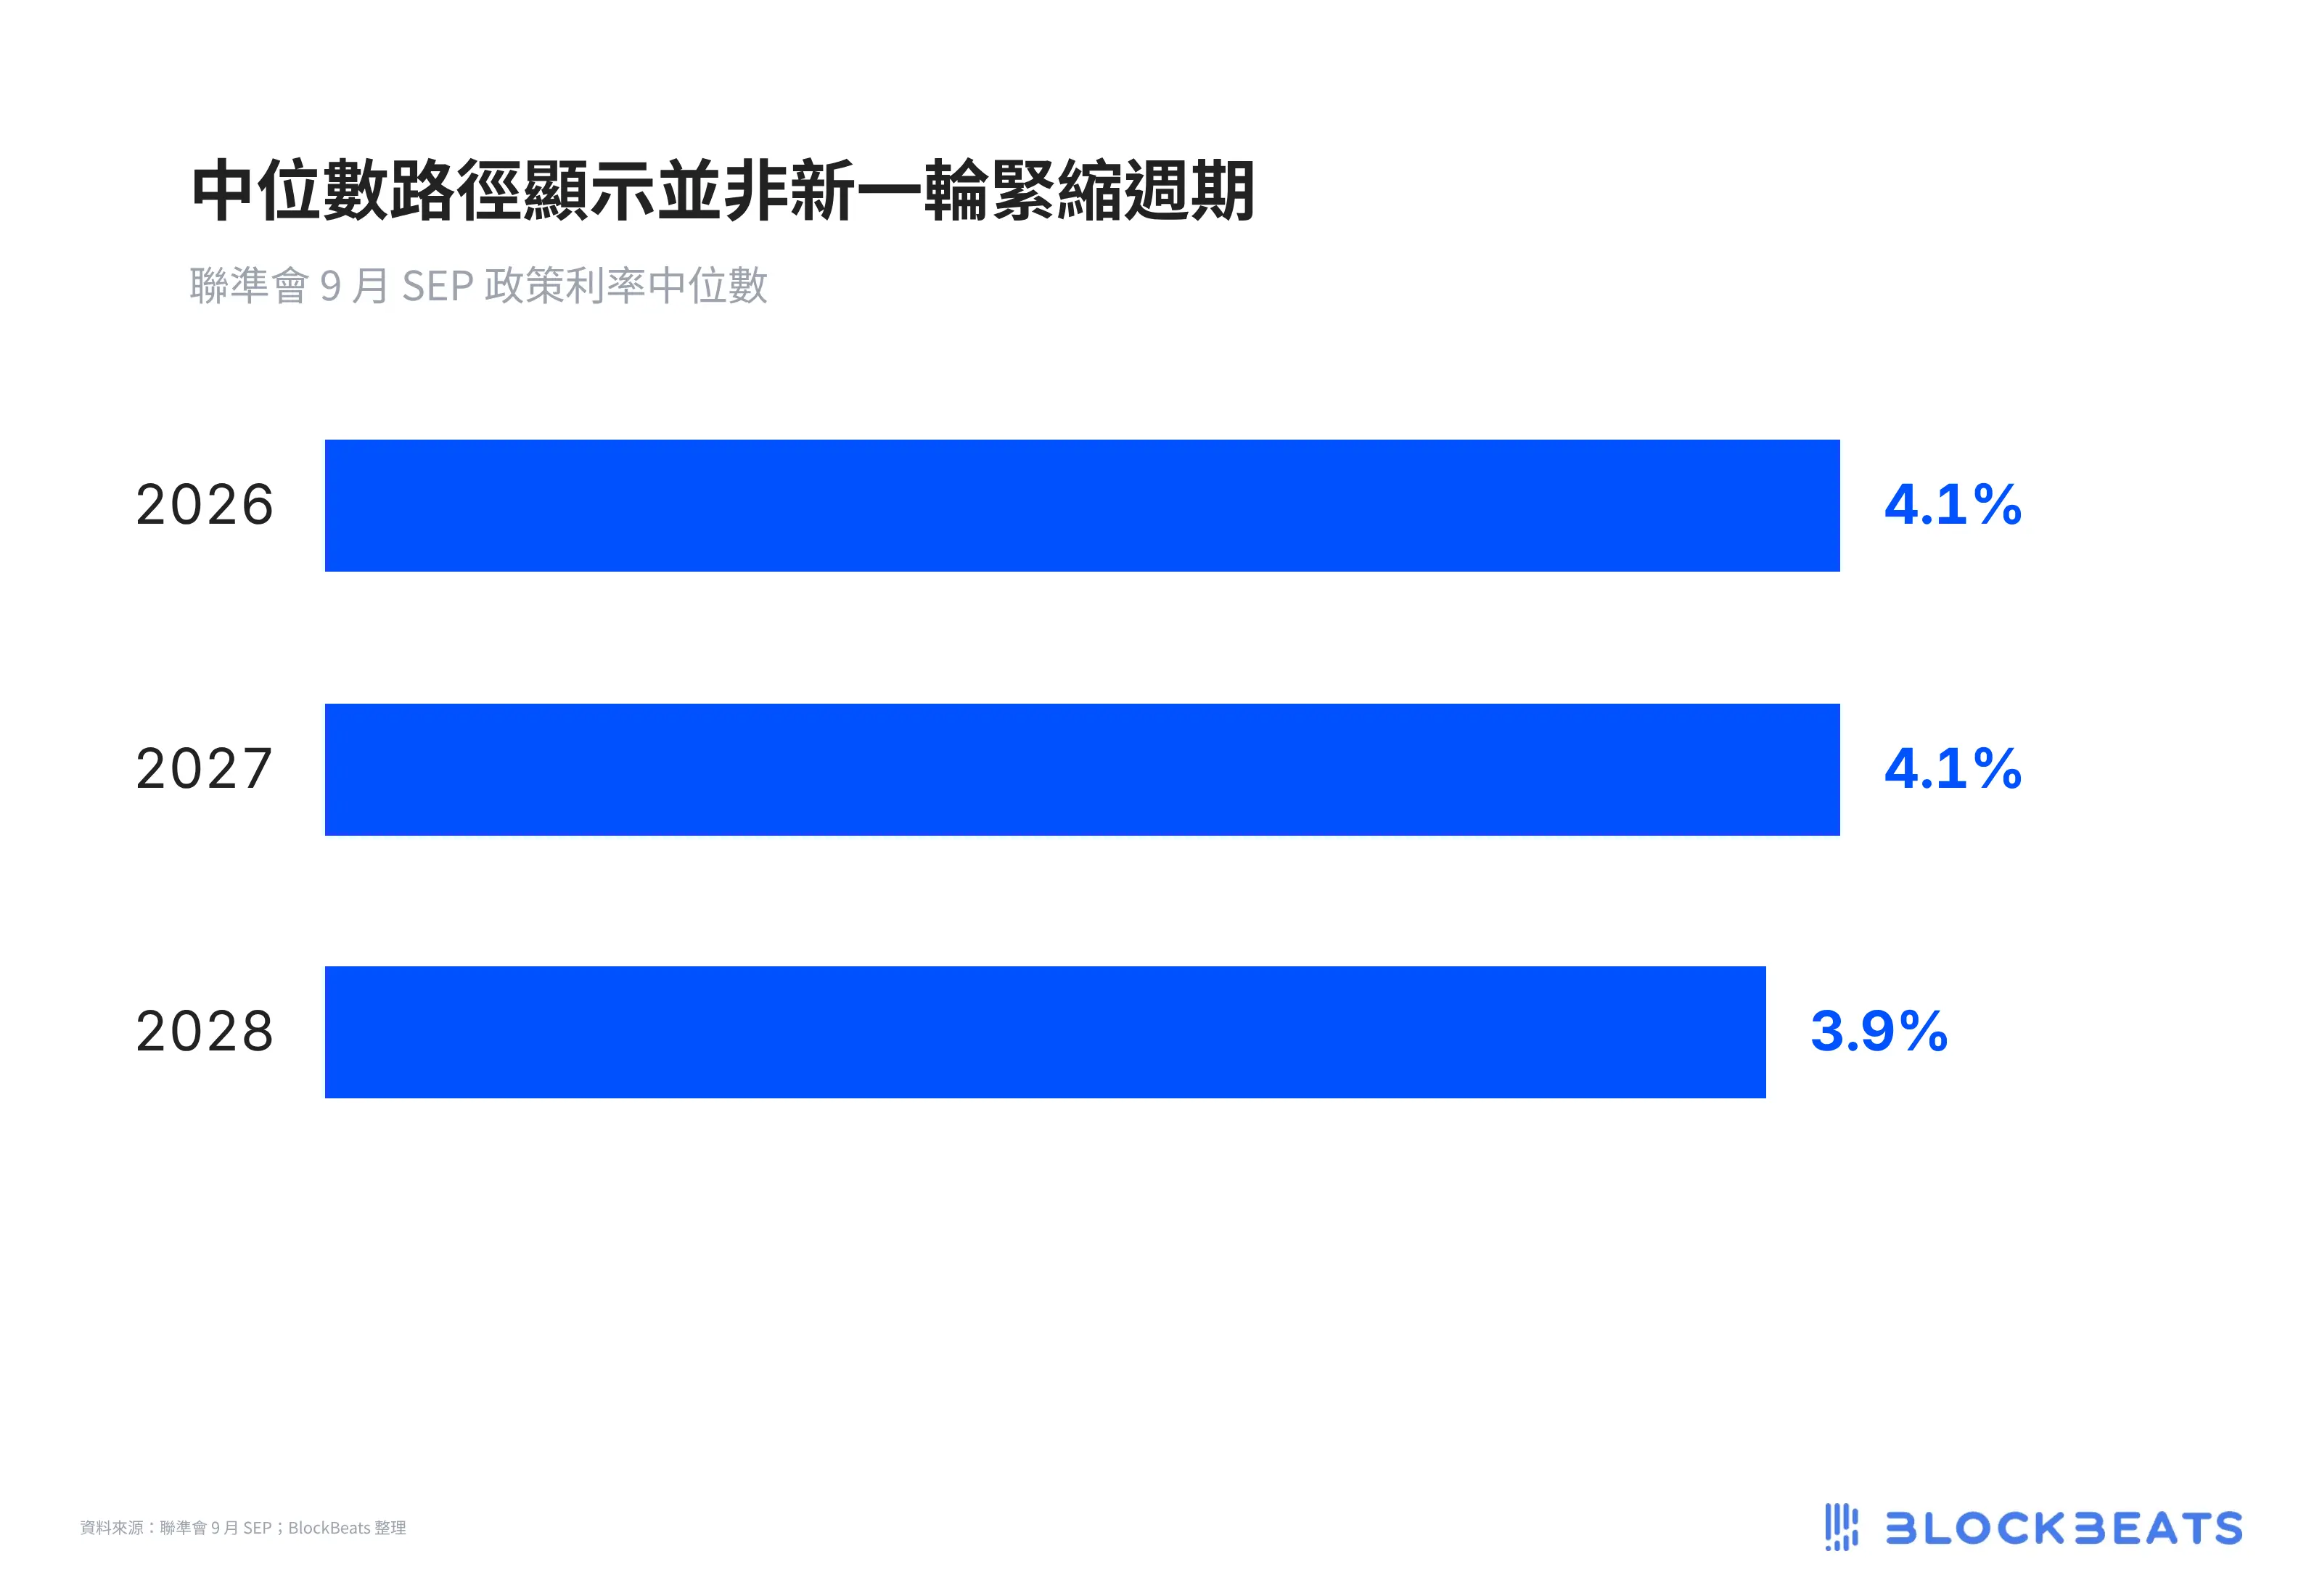
預測材料也指向同一方向。委員的經濟預測中位數顯示,今年年底政策利率約 4.1%,2027 年仍是 4.1%,18 位提交預測的參與者中有 16 位預計至少再加一次。
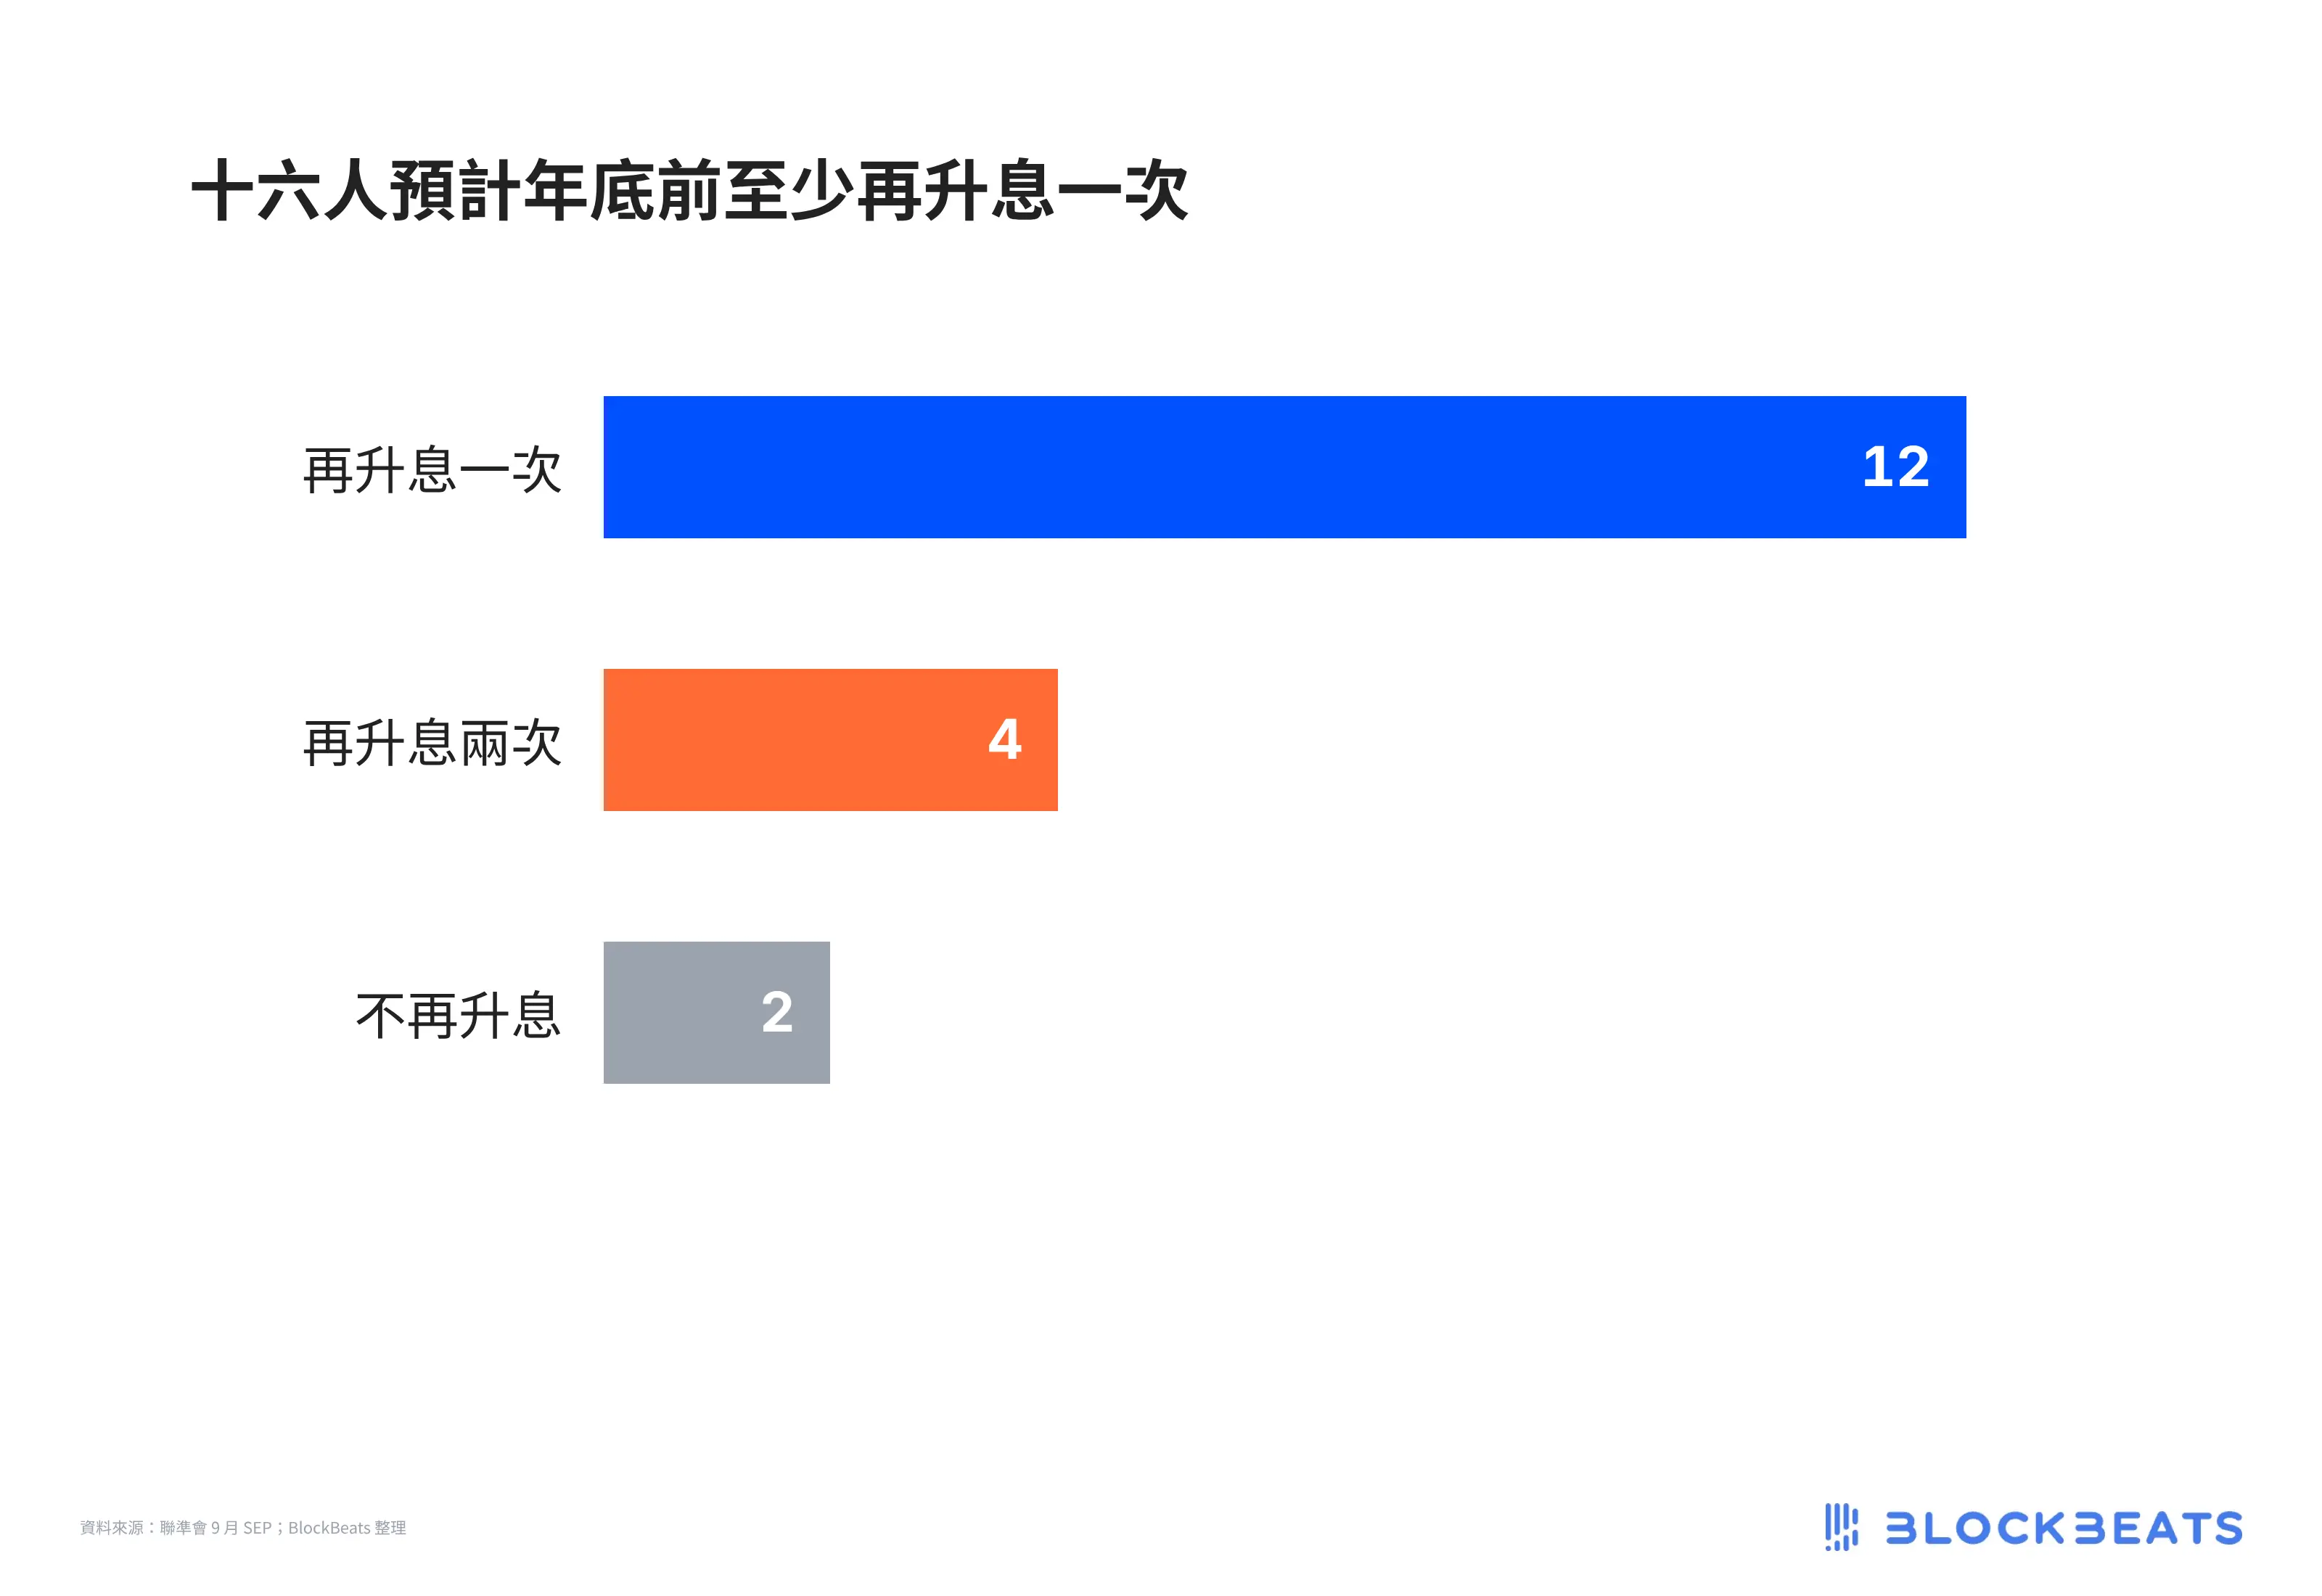
但這份預測的長度並不支持新緊縮週期的說法,升息只有一段,之後是長期按兵不動。
工作人員的通膨預測也偏慢,認為要到 2029 年才會回到 2%。
會後講話進一步校準了節奏。威廉斯 9 月 29 日說,9 月的行動已經買到了等待時間,無需急於行動,年內晚些時候可能再加一次。更鷹的洛根則認為目標區間還需上調至少 50 個基點,不過他同時承認期限溢價上行可能減少升息必要。
需要提醒的是,紀要是對 9 月 15 日至 16 日那次會議的複述,其中所有判斷都建立在當時的信息上。當時工作人員對通膨的評估偏高,會後公佈的數據比這個口徑更溫和,就業也弱於會時敘事。這正是 10 月升息定價迅速崩塌的直接原因。
決定接下來路徑的,是三個尚未落地的變數。能源價格與 AI 資本開支帶來的漲價是否會向核心通膨擴散,中性利率的上修討論是否從個別人擴大到主流,長端收益率的上行又能在多大程度上替代政策加息。紀要顯示,委員們對最後一點的看法並不一致。
如果這幾條都朝緩和方向走,紀要裡那句風險管理就只是一次保險。如果其中任何一條反向,少數派關於政策還不夠限制性的判斷就會被重新拿到檯面上。