加密貨幣市場的代幣發行炒作手法,早已被玩透。
撰文:donn|編譯:Saoirse,Foresight News
Pump.fun 上大量自動化運作的代幣發行與拉盤出貨機制,已形成一條龍的炒作流水線。幾乎每次新幣發行都伴隨綑綁交易,擅長製造 FOMO(錯失恐懼)的 KOL 也早已熟練利用其他錢包暗中拋售代幣。投資人平均持有代幣的時間,甚至只剩短短幾秒鐘。
產業造幣的效率空前高,但想要打造一款能夠穿越牛熊、值得長期持有一年以上的代幣,難度要大得多。
我習慣從兩個維度評判代幣能否形成長期需求:支撐資產的信念根基有多牢固,以及代幣持有者兌現經濟收益的可信度。
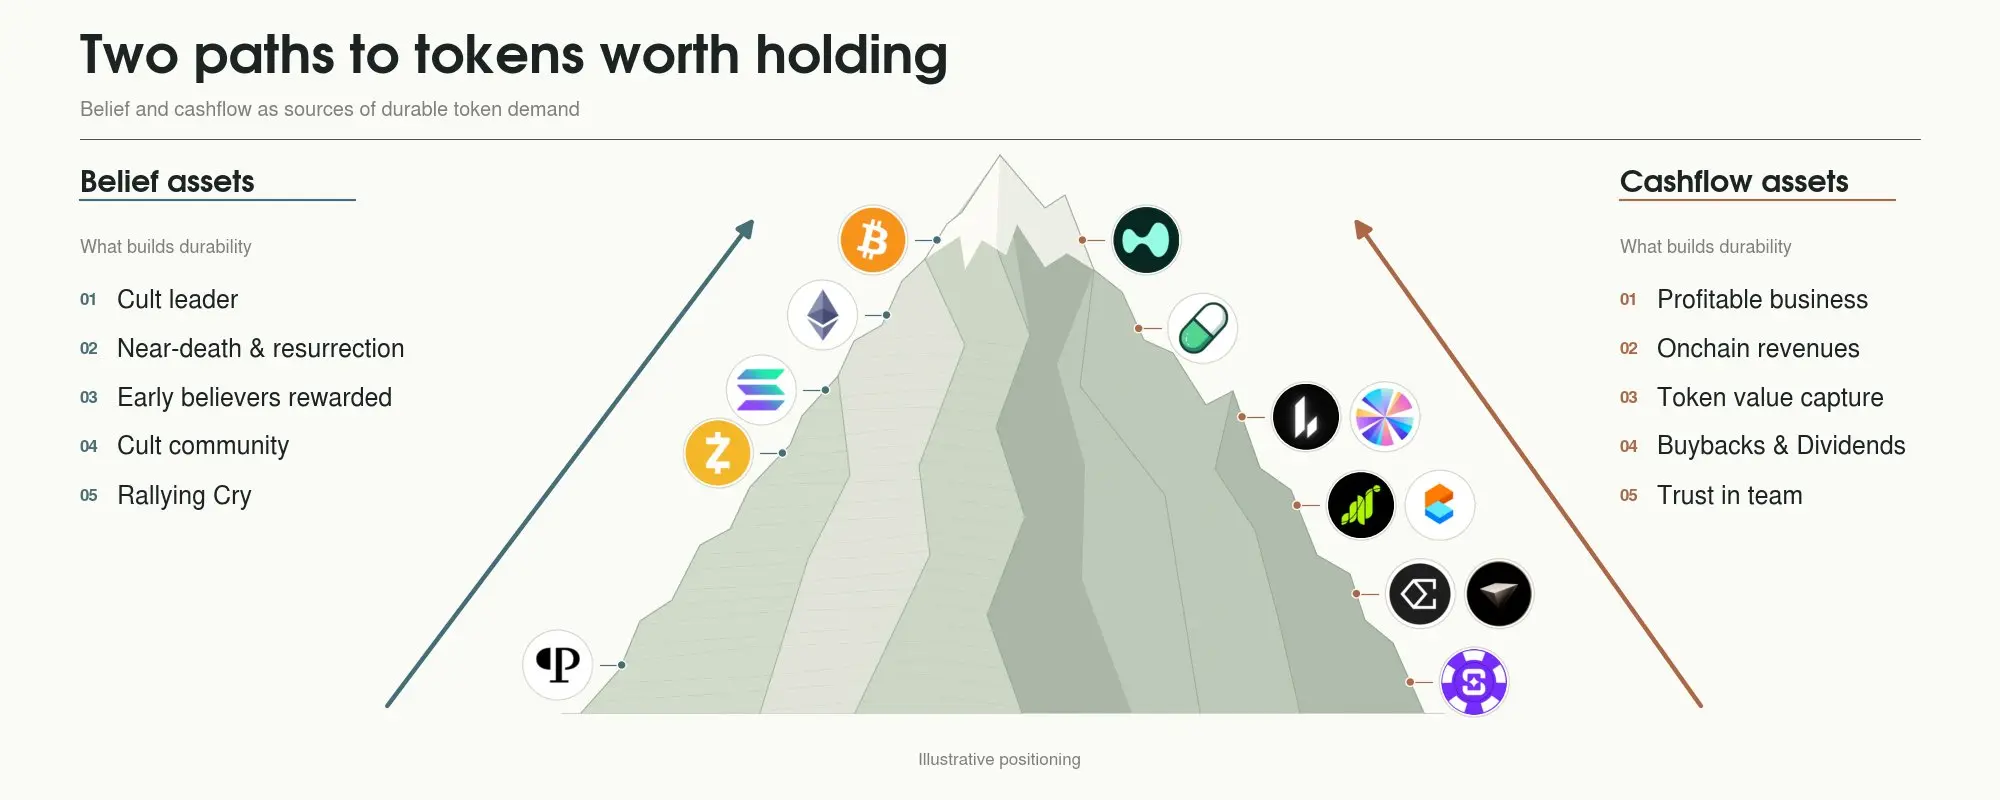
這類資產本身不產生現金流,價值完全依賴群體共識── 只要足夠多人相信它值錢,它就具備價值。我本身不相信比特幣,所以只有當我判斷會有大量人持續看好 BTC 時,我才會選擇買進。
那麼,WIF、BONK 這類曇花一現的 Meme 幣,和 BTC 這種能夠長久存續的 Meme 資產,核心差異究竟在哪裡?
能夠長期站穩腳步的信仰資產,往往具備以下幾項共通點:
近期的 ZEC 也比較貼近這套標準:它經歷過屏蔽池漏洞危機,一年內從 40 美元漲到 1200 美元,敘事口號是「隱私比特幣」,或是「即將具備抗量子能力的比特幣」。
但這些特質無法靠刻意包裝製造出來。強行把社群包裝成某種宗教,觀感會非常尷尬。
想要打造可以跨週期的長期代幣,還有一條更清晰的路徑…
現金流資產在加密市場十分稀缺,主要有兩點原因:
不少獲利專案團隊都是這麼做的,像是 DexScreener、Axiom、Trojan,所有收益都歸團隊所有。直到 Hyperliquid 出現,市場才看見新典範:你可以搭建高現金流業務,並且把價值歸集到代幣上,長期收益會優於團隊獨吞短期利潤。
評估現金流資產,重點看五大維度:
要求早期專案把所有利潤全部分紅,會損害它的成長潛力;但持有者不願被畫餅,這個訴求也合情合理。如果無法清楚說明留存利潤最終如何回饋持幣人,那麼「投入擴張」相當於讓持有者同時押注兩件事:業務本身的發展,以及團隊未來是否願意分享收益。回購可以降低一部分不確定性,CHIP 近期在代幣價值歸集上提升了透明度,這點值得肯定。
能同時滿足上面五個標準的優質標的:HYPE、LIT、PUMP、SKY。 同時踩中全部五條的新項目非常稀少。 PAPER 曾經是最有潛力的候選之一,理論上可以創造可觀營收。可惜專案方最終廢棄代幣,因為代幣機制會滋生攻擊交易所的動機。
我認為現金流資產賽道還有巨大創新空間。 HYPE 開創了高價值捕獲代幣的範式,PAPER 也讓市場看見了這套模式的上限。不妨試想,如果 Polymarket 這種每月收入約 2,000 萬美元的業務,把全部價值歸集到代幣上,會是什麼樣子。
另外,Shuffle 團隊正在討論搭建全鏈上賭場。如果這個賭場落地,並且把 90% 遊戲淨收入每日用於回購代幣,SHFL 會直接躋身第一梯隊。買入排名靠後、尚未滿足全部條件的代幣,本質就是賭團隊後續會優化機制、向第一梯隊靠攏。
後續我會聚焦在 VAR(Variational)、XTEN(Extended)這類永續 DEX 代幣。其他值得留意的標的:ARCUS、ENTROPY 等交易所,以及 Polymarket(如果它開啟代幣發行 TGE)。
想要做成跨週期、長期存續的資產,只有兩條路徑。 BTC、ZEC、HYPE 走信仰資產路線;HYPE、LIT、PUMP 走現金流資產路線。 在所有標的裡,HYPE 的持有體驗最好:它既是強大的現金流資產,同時還有潛力成長為具備持久生命力的信仰資產。
大量代幣都嘗試衝擊這兩條路徑,但最終失敗:包括新的一層公鏈(賽道已經過度內捲)、老牌 DeFi 代幣(幾乎沒有收入,也沒有價值捕獲能力)。 AI 敘事題材一再嘗試打造信仰資產,但大多逃不過下跌的宿命。
備註 1:我早在 2024 年 1 月就寫過《把宗教當作區塊鏈的分析架構》,時間比 HYPE 代幣發行早 10 個月。後來我發現 HYPE 同時滿足信仰資產的全部標準,即便它本身也是現金流資產。
備註 2:只有玩家使用 SHFL 下注時,才會銷毀 30% 遊戲淨收入,而這類交易佔總收入比很低。 1800 萬美元分紅資訊來自相關財務文件,訊息來自團隊內部人士。
備註 3:Rollbit 的永續產品每年約有 1,800 萬美元收入。我原本預估 Papertrade 的規模可以做到 Rollbit 的 5 倍,也就是年收入破 1 億美元。
備註 4:參考 Hyperliquid HIP-4 提案。