全球科技股多頭行情延續。美股 10 月 5 日全面收高,NVIDIA 股價上漲約 2.1%,市值攀升至約 5.76 兆美元,再創歷史新高;Microsoft、Meta 等大型科技股同步走強,帶動 Nasdaq 刷新收盤紀錄。S&P 500 上漲 0.66%,道瓊工業指數上漲 0.18%。
市場資金持續集中於 AI 與大型科技股。美國近期就業數據轉弱,使市場下修 Fed 10 月升息預期,加上第三季財報季即將登場,AI 相關企業的獲利與資本支出展望再次成為焦點。NVIDIA 創高的同時,台積電 ADR 也再寫新高,進一步帶動亞洲科技股與台股投資氣氛。
💡 美股入門|幣安美股|Bitget 美股|Firstrade 第一證券
美股科技股漲勢延續至台灣市場。台股 10 月 5 日大漲 1,236.3 點,收在 49,712.04 點,盤中與收盤同步刷新歷史紀錄;台積電收在 2,575 元,市值升至約 66.77 兆元。
10 月 6 日早盤,加權指數最高來到 49,968.92 點,距離 5 萬點僅約 31 點;台積電盤中同步攻上 2,590 元歷史新高。隨後台積電與部分大型電子權值股拉回,指數翻黑震盪,反映台股短線快速上漲後,5 萬點附近開始出現較明顯的獲利了結壓力。
這波科技股行情背後,更值得觀察的是 AI 需求已逐步從晶片設計,往晶圓代工、記憶體、先進封裝、設備與材料延伸。
以 NVIDIA AI GPU 為例,上游需要大量先進製程晶圓產能,並搭配 HBM 高頻寬記憶體與 CoWoS 等先進封裝技術。台積電同時掌握先進製程與 CoWoS、SoIC 等先進封裝能力,也使其成為目前 AI 基礎建設擴張的重要供應鏈節點。台積電在最新年報中亦將先進製程、先進封裝與 3D 晶片堆疊列為支撐高效能運算需求的重要技術方向。
若再往供應鏈上游看,矽晶圓需求也正在回升。矽晶圓是大多數半導體製造使用的基板,晶片會在矽晶圓上經過曝光、蝕刻、沉積等製程後形成晶粒,再進入封裝與測試階段。
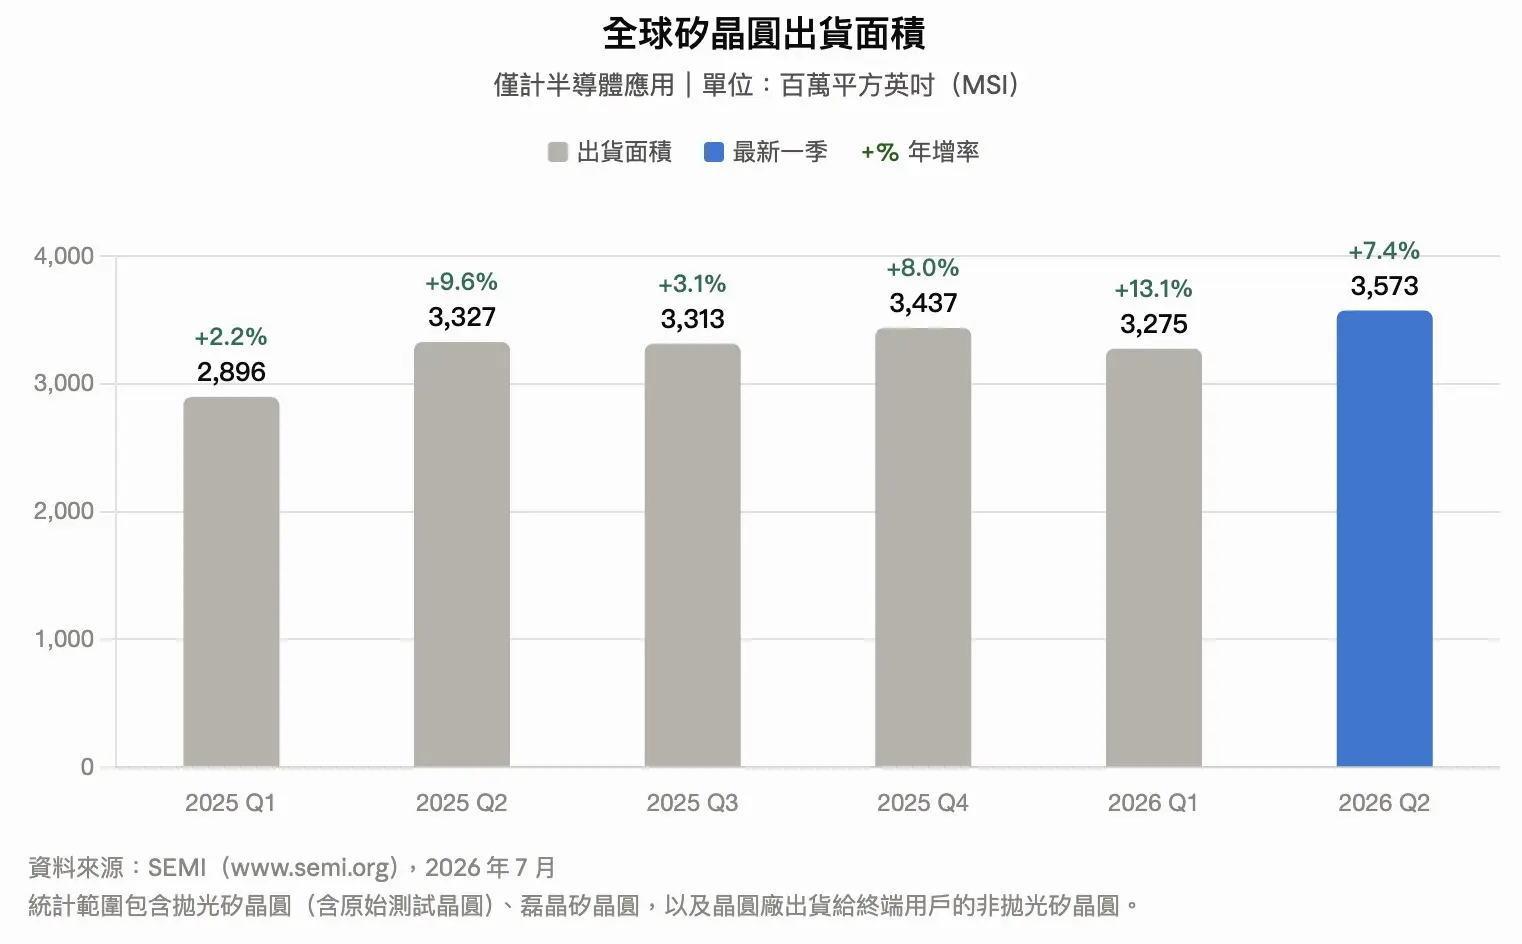
SEMI 統計顯示,2026 年第二季全球矽晶圓出貨面積達 35.73 億平方英吋,年增 7.4%、季增 9.1%。SEMI 指出,目前成長動能主要來自 AI 需求,且已從先進邏輯與記憶體延伸至功率元件、光子等領域,工業與車用市場也開始出現回溫。
另一項值得注意的訊號是半導體資本支出持續增加。
SEMI 最新 Q3 2026 預測指出,全球 300mm(12 吋)晶圓廠前段設備支出今年可望達到 1,490 億美元,年增 31%,創歷史新高,其中晶圓代工與邏輯晶片仍是最大投資領域,記憶體設備投資也受到 AI 與 HBM 需求帶動。
HBM 尤其值得關注。SEMI 預估,2026 年全球 300mm 記憶體晶圓廠設備投資將突破 520 億美元,年增 29%,其中 DRAM 設備投資預估達 370 億美元。AI GPU 對 HBM 的高度依賴,使 AI 算力競賽同步推升記憶體產能與製程升級需求。
因此,目前市場可以看到一條相當清楚的資金與產業傳導路徑:
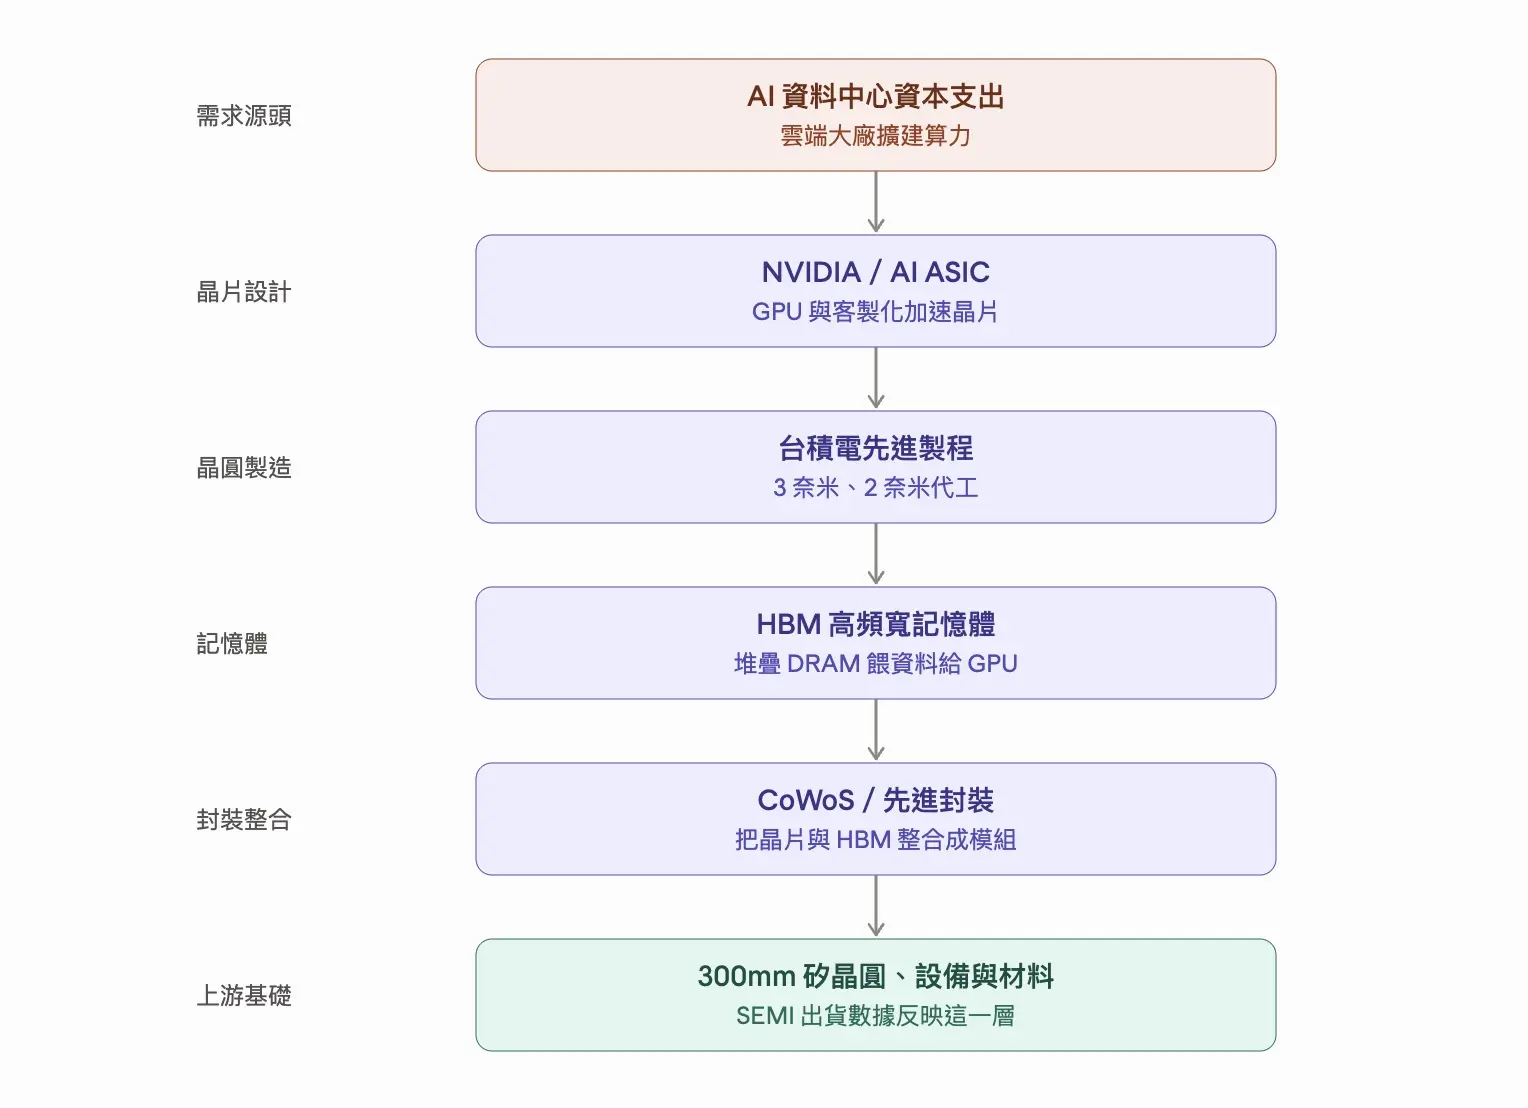
這也是近期台股行情逐漸從台積電與大型權值股,延伸至設備、封裝、PCB、散熱、電源與部分材料族群的重要背景。
💡 美股 AI 記憶體 × 資料中心概念股 2026|HBM 超級循環龍頭清單
從目前產業數據來看,半導體景氣正在進入由 AI 主導的新一輪投資週期,但不同市場的復甦速度仍有落差。
AI GPU、先進製程、HBM 與先進封裝維持強勁需求,相較之下,PC、智慧型手機等消費性電子復甦仍較溫和。換言之,目前半導體成長仍高度集中在高階運算與資料中心相關領域。SEMI 的矽晶圓數據也顯示,AI 需求強勁的同時,記憶體價格壓力仍限制部分 PC 與智慧型手機需求。
對股市而言,NVIDIA 與台積電創高反映市場仍願意給予 AI 供應鏈較高評價,但後續行情能否延續,將更取決於實際訂單與獲利能否跟上市場預期。接下來可持續觀察 NVIDIA 與大型雲端業者 AI 資本支出、台積電先進製程與 CoWoS 產能、HBM 供需,以及 300mm 矽晶圓出貨。
對台股而言,台積電與 AI 半導體供應鏈仍是指數挑戰 5 萬點的重要支撐。不過,指數快速創高後,整數關卡附近的獲利了結與籌碼壓力也逐步升高。後續可持續觀察台積電、外資動向與企業獲利,若 AI 基本面延續,高檔仍有支撐;若資金轉弱,5 萬點附近震盪可能加劇。