19 次歷史樣本支持選後反彈,但參議院勝負仍有懸念,伊朗戰事升級可能打破市場的樂觀預期。
作者:BLOCKBEATS
Strategitz 統計的 1950 年以來 19 次中期選舉中,標普 500 指數在選後 12 個月均上漲,中位數漲幅 15.1%,但分裂政府未表現出明確的額外收益優勢。
民主黨奪回眾議院的選前優勢明顯;考慮到共和黨優勢州的歷史民調偏差,Strategitz 判斷參議院勝負更接近五五開。
國會易手可以阻止立法、增加調查並限制撥款,但難以消除總統透過行政權推行關稅和外交政策的不確定性。
市場已較多交易民主黨拿下兩院的情景,共和黨若守住參議院,銀行、工業、國防及資料中心房地產可能出現反向修復。
選後最大風險來自伊朗戰事:油價再漲可能推高通膨與利率,削弱史上常見的選後反彈。
12 月撥款期限、2027 年債務上限,以及選後對伊政策,將決定政治不確定性能否真正消退。
Firstrade 美股交易|Bitget 美股交易|美股入門教學
2026 年 11 月 3 日,美國選民將改選全部 435 個眾議院席位、35 個參議院席位,以及 36 個州的州長。川普本人不在選票上,但他的經濟表現正接受檢驗。
2 月底開始的伊朗戰爭令霍爾木茲海峽航運接近停滯,汽油價格年增約 34%,總統支持率降至約 38%。生活成本、戰爭與執政黨選情因此交織在一起。
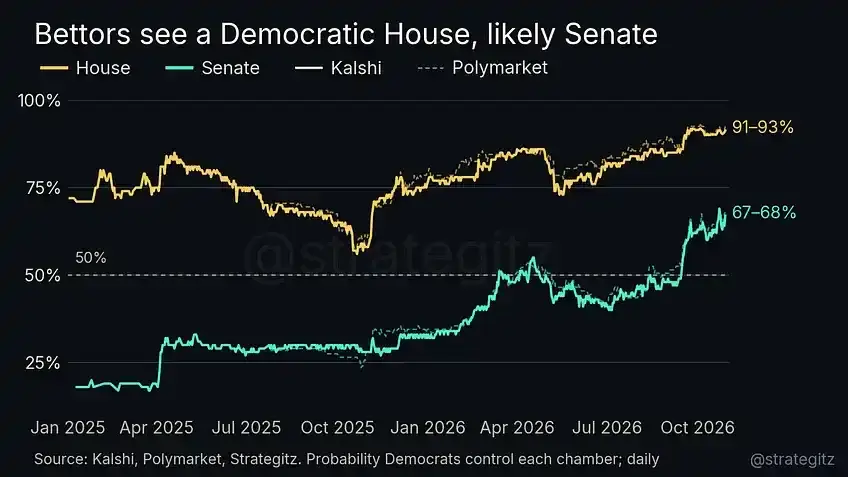
截至 10 月 29 日,Kalshi 和 Polymarket 給出的民主黨奪回眾議院機率約為 91% 至 93%,拿下參議院的機率約為 67% 至 68%。民主黨同時贏得兩院,成為預測市場中最受看好的單一情境。不過,參議院選情仍存在較大變數,市場可能高估了民主黨的優勢。
眾議員任期兩年,每個選區選出一名議員,取得 218 席即可獲得多數。參議院共有 100 席,每州兩席,任期六年,通常每兩年改選約三分之一。本輪另有俄亥俄州和佛羅裡達州的特別選舉。民主黨及與其共同投票的獨立議員目前合計 47 席,需要淨增四席,才能在共和黨掌握副總統決定票的情況下取得多數。
中期選舉通常對總統所屬政黨不利。歷史統計顯示,自 1946 年以來,執政黨在 20 次中期選舉中的 18 次失去眾議院席位,平均減少 26 席。例外是柯林頓面臨彈劾攻勢的 1998 年,以及「9・11」事件後的小布希政府在 2002 年的選舉。
截至 10 月下旬,RealClearPolitics(RCP)將 227 個眾議院席位列為傾向民主黨,182 席傾向共和黨,26 席勝負未定,其中 19 席由共和黨佔據。 RCP 所總結的預測指向民主黨淨增約 25 席。依此分佈,即使民主黨輸掉多數膠著選區,仍有機會取得多數。
共和黨的反擊依靠選區重劃和競選資金。選區重劃可以透過集中對手選民、分散本黨選民,提高席次轉換效率。根據野村引用的 Cook Political Report 估計,本輪重劃可能為共和黨淨增加零至八席;高盛的判斷也是「僅少數席位」。
資金優勢則更加直接。高盛統計,共和黨在參議院選戰的支出優勢已超過 2 億美元。在眾議院,民主黨雖然在關鍵選戰的籌款總額上領先,但 22 場膠著選戰中,只有七場在一對一籌款比較中佔優。這些因素足以縮小差距,卻未必能抵銷汽油價格高企和總統低支持率造成的壓力。
參議院的地圖更複雜。本輪共和黨需要捍衛 22 席,民主黨捍衛 13 席。 RCP 將其中 13 席列為傾向民主黨、13 席傾向共和黨、九席勝負未定。關鍵戰場包括德州、阿拉斯加、艾奧瓦和俄亥俄,這些州在 2024 年的共和黨傾向較全國高出約 10 至 12 個百分點。
民主黨參議院勝率的上升主要發生在最近幾個月:Kalshi 定價從週期初的 23%,升至 2026 年 1 月的 32%、6 月的 44%,9 月中旬站上 50%,10 月 23 日一度達到 69%。高盛提醒,歷史上在相近時間點,預測市場對挑戰執政黨的一方包辦兩院的機率,平均高估約五個百分點。
民調誤差也值得警惕。 Strategitz 對照了 2014 年以來可取得數據的參議院選戰最終 RCP 平均民調與實際結果,發現誤差並非始終朝同一方向。
川普本人參選的 2016、2020 和 2024 年,競爭激烈的參議院選戰民調平均高估民主黨 3.5 個百分點,87% 的選戰出現這一方向的偏差。 2018 和 2022 年的中期選舉則相反,相關樣本平均低估民主黨約一個百分點,其中 2022 年低估 3.6 個百分點。這與其他機構採用不同樣本所得的誤差不能直接混用。
更令人擔心的是共和黨優勢州。在 2014 至 2022 年、共和黨傾向超過五個百分點的 26 場中期參議院選戰中,民調平均高估民主黨 4.6 個百分點;搖擺州和民主黨優勢州沒有出現同樣明顯的偏差。高盛回溯至 2002 年的數據,也發現類似關係。
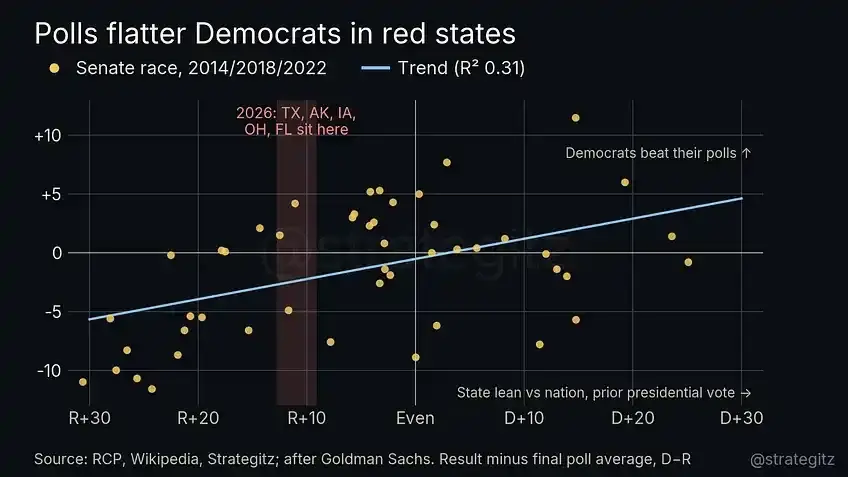
根據這段歷史關係調整,部分關鍵州的差距可能會向共和黨移動約 2.5 個百分點,足以改變德州和阿拉斯加的領先者,並擴大共和黨在艾奧瓦的優勢。若採用川普本人參選年份更大的誤差作為壓力測試,密西根、緬因和俄亥俄的判斷也可能改變。這是敏感度分析,並非實際投票結果的預測。
提前投票為民主黨提供了另一組證據。 Strategas 觀察到,相較共和黨,民主黨在德州和北卡羅來納州的提前投票表現較 2022 年改善 15.6%,俄亥俄州較 2024 年改善 17.5%。 Bespoke 統計,德州五個大縣的提前投票量達到 2024 年的 89%,共和黨佔優的農村地區則約為 69%。不過,共和黨選民也可能更多選擇在投票日當天投票,提前投票不能直接等同最終得票。
綜合這些因素,Strategitz 判斷,眾議院的民主黨優勢已經相當明顯,參議院則更接近五五開,而非市場定價的約三分之二勝率。如果這項判決出錯,最可能的解釋是提前投票確實捕捉到了民主黨的動員優勢。
戰爭透過生活成本影響選票,汽油是最直觀的傳導管道。
9 月汽油消費物價指數較去年同期上漲 34.2%。自 1946 年以來,只有 1974 年中期選舉年的漲幅更高,達到 40.5%;當年尼克森辭職後,共和黨失去 48 個眾議院席次。 10 月 26 日,普通汽油均價為每加侖 4.27 美元,高於 1 月初的 2.80 美元。
Strategitz 統計,在汽油價格同比上漲的 12 次中期選舉中,總統所屬政黨失去眾議院席位的中位數為 44.5 席;在汽油價格下跌的八次中,中位數為 15.5 席。但汽油價格只能解釋約 13% 的席次變化,單獨據此預測選舉結果並不可靠。
總統支持率的解釋力更強。根據蓋洛普歷史數據,總統支持率達到或超過 50% 時,所屬政黨失席的中位數為八席;低於 50% 時為 30 席。截至 10 月下旬,RCP 匯總的川普平均支持率為 38.4%,部分調查更低。
Strategitz 建構的一個同時納入支持率與汽油價格的簡單模型,指向共和黨損失約 51 席,但覆蓋 80% 結果的區間寬達 23 至 78 席。它揭示了執政黨的逆風,也顯示僅憑少數宏觀變數無法精準推算席次。摩根士丹利財富管理在 9 月中旬同時觀察全國黨派投票意願、總統支持率、消費者信心與汽油價格,四項指標均有利於民主黨。截至 10 月下旬,RCP 匯總的全國黨派投票意向中,民主黨領先 8.2 個百分點。
國會易手會改變政策推進方式,但不會令總統的行政權力停止運作。
新國會將於 2027 年 1 月 3 日就職。此前約兩個月仍是舊國會的「跛腳鴨會期」(lame-duck session),即選舉結束後、議員交接前的立法窗口,離任多數黨仍可能嘗試通過重要法案。
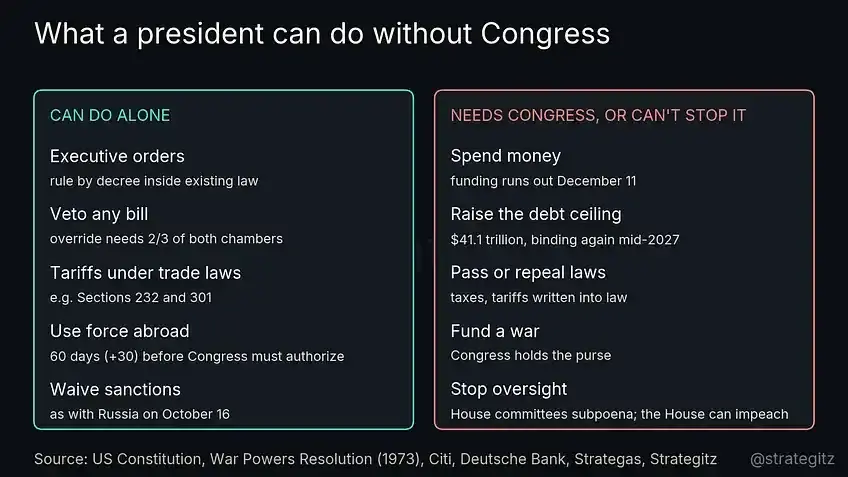
民主黨只要控制一個議院,就能阻止需要國會通過的減稅、移民改革,以及將關稅寫入法律的方案。不過,總統仍可透過行政命令和既有法律授權來推進政策。在最高法院否決基於《國際緊急經濟權力法》(IEEPA)的關稅後,政府正利用其他貿易法律重建關稅措施。摩根士丹利據此強調,自 2025 年 1 月以來,不少政策不確定性來自行政部門,國會選舉無法自動消除這類風險。
總統也保留否決權,推翻否決權需要兩院各三分之二支持。國會換屆後,任何一方都難以獲得這規模的多數。
變化最大的領域是撥款與監督。民主黨控制眾議院後,可以透過預算談判制約政府項目,並利用委員會調查權和傳票權加強監督。稅收法案須由眾議院提出,撥款法案通常也從眾議院啟動。
政府現有撥款將於 12 月 11 日到期,第一輪考驗因此發生在舊國會會期。花旗經濟學家預計,12 月停擺可能避免,主要衝突將延後至 2027 年。屆時,41.1 兆美元債務上限可能在年中重新構成約束,隨後還有 2027 年 9 月 30 日的撥款期限。
Strategas 稱,部分共和黨人希望在換屆前上調債務上限,減少民主黨未來的談判籌碼。如果未能提前處理,PGIM 預計隔年夏季的爭執會格外激烈。花旗則認為,最終協議可能帶來更寬鬆的財政政策。
分裂政府也不等於赤字自動縮小。過去 12 個月聯邦赤字相當於 GDP 的 6%,而經濟尚未陷入衰退。 1980 年代,兩黨分掌國會也未能阻止赤字維持在 GDP 的約 4.5%。 90 年代末期出現財政盈餘,除了共和黨國會與民主黨總統之間的製衡,也受益於經濟繁榮和冷戰結束後的支出環境。分裂政府更容易凍結政策,未必能修復財政。
市場討論中,一個常見判斷是:分裂政府有利於股市,因為兩黨相互牽制,可以降低政策衝擊。 Strategitz 的回測並沒有找到明確支援。
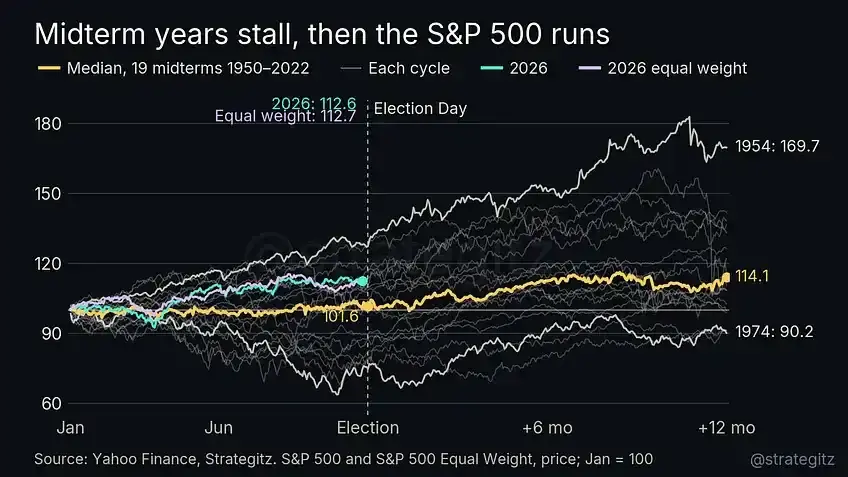
這項回測涵蓋 1950 年以來 19 次中期選舉,以投票日前最後一個交易日的收盤價作為起點。選前通常波動較大:從年初至選舉前夕,標普 500 漲幅中位數僅 1.6%;每個週期中都曾出現回撤,最大回撤中位數為 16%。
2026 年,截至 10 月 27 日,標普 500 年內上漲 12.6%,但從 1 月下旬到 3 月底曾下跌 9.1%,與戰爭初期的衝擊重合。
選後 12 個月的表現則明顯改善。 19 次樣本中,標普 500 全部上漲,漲幅中位數為 15.1%;若從選前低點計算,漲幅中位數為 33.9%。表現最弱的 1986 年,以這一統計口徑計算仍上漲 4%。但從選前低點計算的收益包含事後辨識低點的問題,不能視為實際可複製的買入收益。
其他機構的不同口徑也顯示類似季節性。德意志銀行統計,過去 23 個中期選舉年中,有 21 年在 10 月初起的三個月內上漲。 Brentview 引述的統計顯示,自 1946 年以來,標普 500 每次中期選舉後 12 個月的總回報均為正,平均為 14.4%。這些數據的起點、樣本和是否包含股利各不相同,不能直接合併。
較短窗口中,RIA Advisors 發現,中期選舉年從 10 月 26 日收盤至年底,標普 500 平均上漲 4.45%;若只看 10 月下旬已經實現年內上漲的九個樣本,平均漲幅約為 6%,且全部收漲。九次樣本只能提供背景,不能作為今年收益的預測。
更關鍵的是,不同政治結果下的收益差距並不支持鮮明的「僵局溢價」。回測中,選後 12 個月標普 500 漲幅中位數分別為:分裂政府 14 次樣本上漲 13.7%,統一政府五次上漲 16.0%;眾議院易手六次上漲 13.7%,未易手 13 次上漲 16.0%;共和黨總統任內十次上漲 14.2%,未易手 13 次上漲 16.0%;共和黨總統任內十次上漲 14.2%,未易手 13 次上漲 16.0%;共和黨總統任內十次上漲 14.2%,民主黨總統內九次上漲 15.1%。
這一結果表明,選舉不確定性的消退可能比政府是否陷入僵局更值得關注。不過,這些統計本身並不能證明不確定性消退導致股市上漲,經濟週期、獲利與貨幣政策同樣會影響結果。
不同研究之所以會得出不同結論,部分來自觀察窗口。 MFS 使用 1933 年以來所有年份的自然年收益,發現國會由兩黨分掌時表現較好;若將觀察窗口限定為中期選舉後 12 個月,這一優勢便消失。 Morningstar 使用約 100 年的 CRSP 數據,則發現統一政府時期美股表現較好。
小樣本還可能製造誤導。所謂「共和黨掌握白宮和兩院時,美股在中期選舉次年平均下跌約 10%」,只來自兩個年份:大蕭條中的 1931 年下跌 47%,2003 年上漲 26%。據此作出穩定投資判斷,依據明顯不足。
從較寬的總統任期週期來看,Robeco 引述 Fidelity 數據指出,第二年通常是股市最弱的一年,第三年最強。但這仍屬於歷史平均規律,不能取代對當期經濟環境的分析。
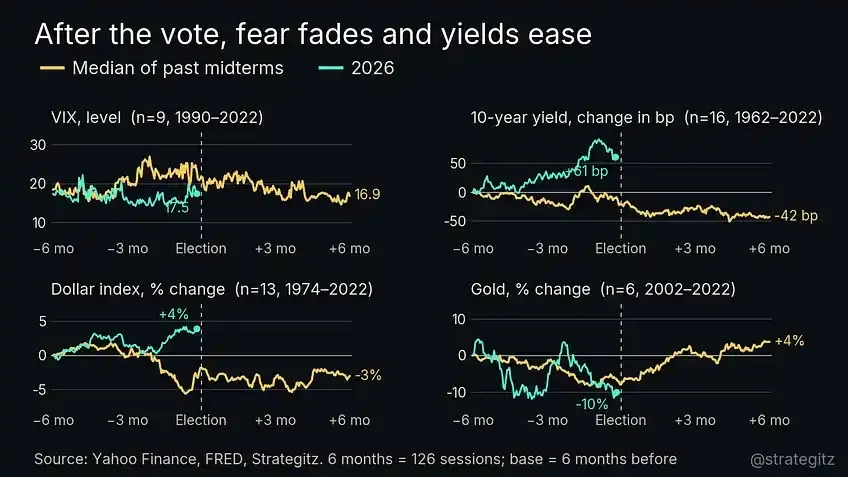
其他資產也呈現選後風險緩和的傾向。以選舉前夕至六個月後為窗口,Strategitz 的統計顯示,1990 年以來九次中期選舉中,VIX 波動率指數七次下降,降幅中位數 4.6 點;1962 年以來 16 次樣本中,10 年期美債收益率十次下降,降幅中位數 20 個基點,即 16 次樣本中,10 年期美債收益率十次下降,降幅中位數 20 個基點,即中 0.2 個百分點;
黃金在 2002 年以來六次樣本中全部上漲,漲幅中位數 7.9%。若改用可追溯至 1974 年的月數據,13 次樣本中十次上漲,漲幅中位數 3.5%。
2026 年的起點卻有明顯不同。 10 月 27 日 VIX 僅為 17.5,低於同期歷史中位數 23.4;Man Group 估計,期權對 11 月 4 日隱含波動的定價只有普通交易日的 1.2 倍,意味著漫長計票的風險可能沒有得到充分反映。 10 年期美債殖利率在選前反而上漲 61 個基點至約 5%,美元指數上漲 3.9%,黃金過去六個月下跌 10.1%。
在債券方面,Numera Analytics 引述學術研究稱,自 1947 年以來,分裂政府下 10 至 30 年期美債的超額回報為正,統一政府下則為負。其解釋是立法受阻可能限制新增財政擴張。共和黨若繼續掌控兩院,新增借款與期限溢價可能上升。期限溢價指投資者因承擔更長期的利率與通膨風險而要求的額外補償;這一機制也不意味著分裂政府必然降低赤字。
多家機構對選舉的核心判斷相近:民主黨有望拿下眾議院,參議院仍有競爭;決定市場中期方向的因素,依然是經濟週期、聯準會與戰爭。
摩根大通認為,中期選舉對信用市場的影響往往小於預期,聯準會更重要,後續重點是債務上限、國防法案及行政權限下保留的關稅。高盛強調預測市場的機率偏差,以及共和黨優勢州的民調誤差。
摩根士丹利研究部門認為,無論選舉結果如何,行政政策與關稅都將持續影響市場,主要變化體現在財政和債務上限風險。其財富管理部門則提醒關注委員會權力變化,以及醫療、資料中心和藥品定價議題。
花旗認為,如果民主黨同時贏得兩院,並能限制行政部門的關稅與戰爭權限,市場可能會做出正面反應。德意志銀行關注 12 月撥款期限和 2027 年年中債務上限,同時不認為伊朗戰爭會很快結束。瑞銀提醒,結果可能需要數天才能確認;2022 年參議院和眾議院控制權分別等待四天和八天才明朗。
產業交易的關鍵在於結果相對市場預期的偏離程度。 Strategas 認為,美股自 8 月 1 日起已在交易民主黨包攬兩院。如果共和黨守住參議院,銀行、工業、國防、管理式醫療和資料中心房地產可能會反彈。
從多家機構的選舉情境配置來看,民主黨拿下兩院通常被視為有利於醫療服務和零售,不利於資本市場相關業務及部分國防標的。但這些是產業組合的相對判斷,不能直接推導每一家公司的股價。
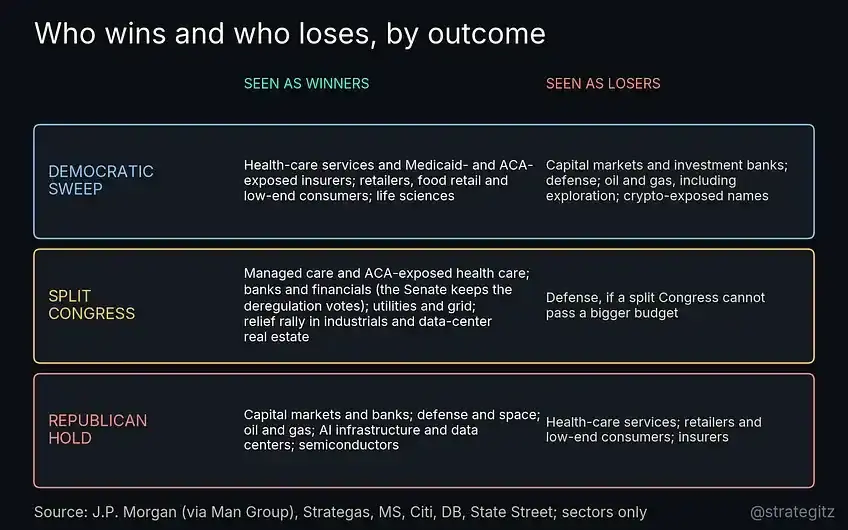
Man Group 對摩根大通選舉組合的計算顯示,截至 10 月 22 日,民主黨組合對醫療服務的超配幅度為 48 個百分點,對資本市場產業的低配幅度為 40 個百分點。花旗發現,半導體股走勢與共和黨勝率同向,保險、醫療服務和製藥股則與民主黨勝率同向,但花旗本身也質疑這類關係的解釋力。
國防是機構分歧較大的領域。摩根大通和 Strategas 的組合將其視為民主黨包攬兩院情景下的受損行業,摩根士丹利對相關民主黨情景保持中性,德意志銀行認為兩黨分掌國會也可能形成壓力。 Numera Analytics 則認為,市場可能過度悲觀,因為無論誰掌控國會,持續戰爭都在消耗軍事庫存。
Strategas 還提出,共和黨可能在換屆前推動上調債務上限和增加國防開支,即使民主黨勝選,也可能為國防產業帶來支持。不過,在跛腳鴨會期通過重大立法並不容易。
歷史產業輪動提供了另一個觀察角度。摩根士丹利研究了 1982 年以來的中期選舉,發現選後 12 個月,半導體相對等權市場平均跑贏 39.5 個百分點,軟體跑贏 17.4 個百分點,科技硬體跑贏 16.8 個百分點;房地產開發、能源、銀行和公用事業分別跑贏 21.9、10.7、8.8 和 7.7.3 個百分點。選前則通常由必需消費、食品與製藥等防禦板塊領先。花旗也觀察到,選後資金往往從防禦業轉向週期性科技與工業。
這些都是歷史均值。 2026 年戰爭帶來的能源衝擊,已讓產業環境偏離常態:按摩根士丹利財富管理引用的數據,能源板塊截至 9 月中旬上漲逾 40%,至 10 月中旬漲幅達 56%。
利率與美元的反應同樣依賴具體情境。摩根士丹利認為,共和黨繼續掌控兩院,是美債供給增加的主要上行風險,也可能提振美元。民主黨若形成較穩固的多數,關注點將轉向短端利率與 2027 年債務上限;若多數優勢狹窄,政策僵局和增長擔憂可能壓低長期收益率,脆弱多數還會增加政府停擺風險。
Strategitz 預計,計票結束後市場將出現常見的釋壓反彈,延續 AI 投資、生產力改善和經濟成長帶來的支持。選後向周期性科技輪動,也與此判斷相符。但最大的風險來自選票之外。
以原文引用的 IMF 與道富數據,霍爾木茲海峽平時每天約有 60 至 130 艘船隻通行,3 月航運量驟降至接近零,此後持續低迷。
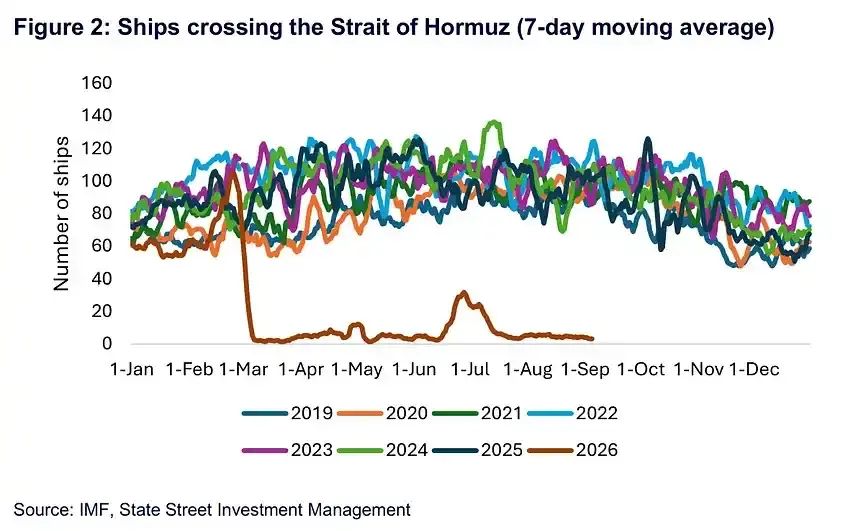
預測市場也反映了戰爭與選情的關聯。自 5 月以來,市場認為海峽航運在 2026 年內無法恢復正常的機率,從約 20% 升至接近 90%;同期民主黨包辦兩院的機率從約 45% 升至 67%,兩者相關係數達到 0.83。這種同步變化不能證明因果關係,但與戰爭推升汽油價格、生活成本拖累執政黨選情的邏輯一致。
國會能增加戰爭授權與撥款壓力,卻難以迅速改變戰事。 《戰爭權力決議》(War Powers Resolution)對未經國會授權的軍事行動設有期限安排。夏季,跨黨派議員推動通過決議,要求總統尋求對伊戰爭授權或結束軍事行動。戰爭仍在繼續。民主黨國會不能單方面終結戰爭,但可以透過拒絕撥款施加影響。
烏克蘭問題也反映了國會立法與總統執行之間的張力。根據瑞銀與 Strategas 資料,參議院 8 月以跨黨派支持通過對俄製裁法案,授權對俄羅斯石油主要買家徵收最高 100% 的關稅,眾議院 9 月通過參議院版本。然而,川普在 10 月 16 日、措施原定生效前兩天,以國家安全為由給予俄羅斯豁免。國會通過法律,未必意味著政策一定是依照原方案執行。
10 月,多家媒體先後通報了俄柴油交易、所謂「能源停火」、烏克蘭使用 Starlink 受到限制,以及美國建議歐洲解凍俄羅斯資產等動向。這些事件進一步凸顯了行政部門在外交政策中的主導作用。
Gavekal 的 Louis-Vincent Gave 提出一個更值得市場關注的問題:如果烏克蘭出現停火安排,是否會讓美國更容易在伊朗方向升級行動?民主黨掌控眾議院,可能帶來更多戰爭撥款和製裁表決、更多聽證,卻未必意味著兩場戰爭很快結束。
選舉前,白宮有動力壓低油價,避免汽油價格繼續損害共和黨選情;選舉後,這項短期限制將減弱。野村指出,川普已暗示,如果談判失敗,可能在投票後恢復轟炸。 StoneX 的 Vincent Deluard 也擔心,選後白宮對選票的擔憂下降,升級行動可能在聯準會最不願看到的時點推高油價和通膨。
Gavekal 提出兩條風險路徑:美國要求海灣國家停止為其石油運往亞洲而支付的額外費用,或重新發動轟炸。在這兩種情境下,油價都可能被推向新高,而先前緩衝第一輪衝擊的庫存已被消耗。 PGIM 提示布蘭特原油可能先突破每桶 120 美元,再回落至 90 至 120 美元區間的風險。
若這情景出現,衝擊將沿著油價、通膨和利率傳導。在聯準會仍在升息、10 年期美債殖利率接近 5% 的背景下,新的能源衝擊可能同時壓制估值與經濟成長。
2018 年也提醒投資者,選後短期仍可能因貿易摩擦和聯準會政策擔憂而下跌。這與選後 12 個月全部上漲的歷史統計並不矛盾:觀察窗口不同,短期回撤與一年後正收益可以同時出現。
因此,選舉後的觀察重點,除了德州、俄亥俄、阿拉斯加和艾奧瓦的參議院結果及其相對民調的偏差,還包括 12 月 11 日撥款期限、是否重啟對伊打擊、油價與汽油價格變化,以及 VIX 和 10 年期美債殖利率。 11 月 18 至 19 日的 APEC 相關外交動向,也是觀察烏克蘭安排的窗口。
歷史支持選舉結果明朗後風險偏好修復的可能性。但決定這輪反彈能否持續的,將是戰爭、通膨與利率是否允許這種修復繼續。