1inch 退出的同時,加密卡市場正經歷最猛烈的一波擴張。
撰文:小餅,TechFlow
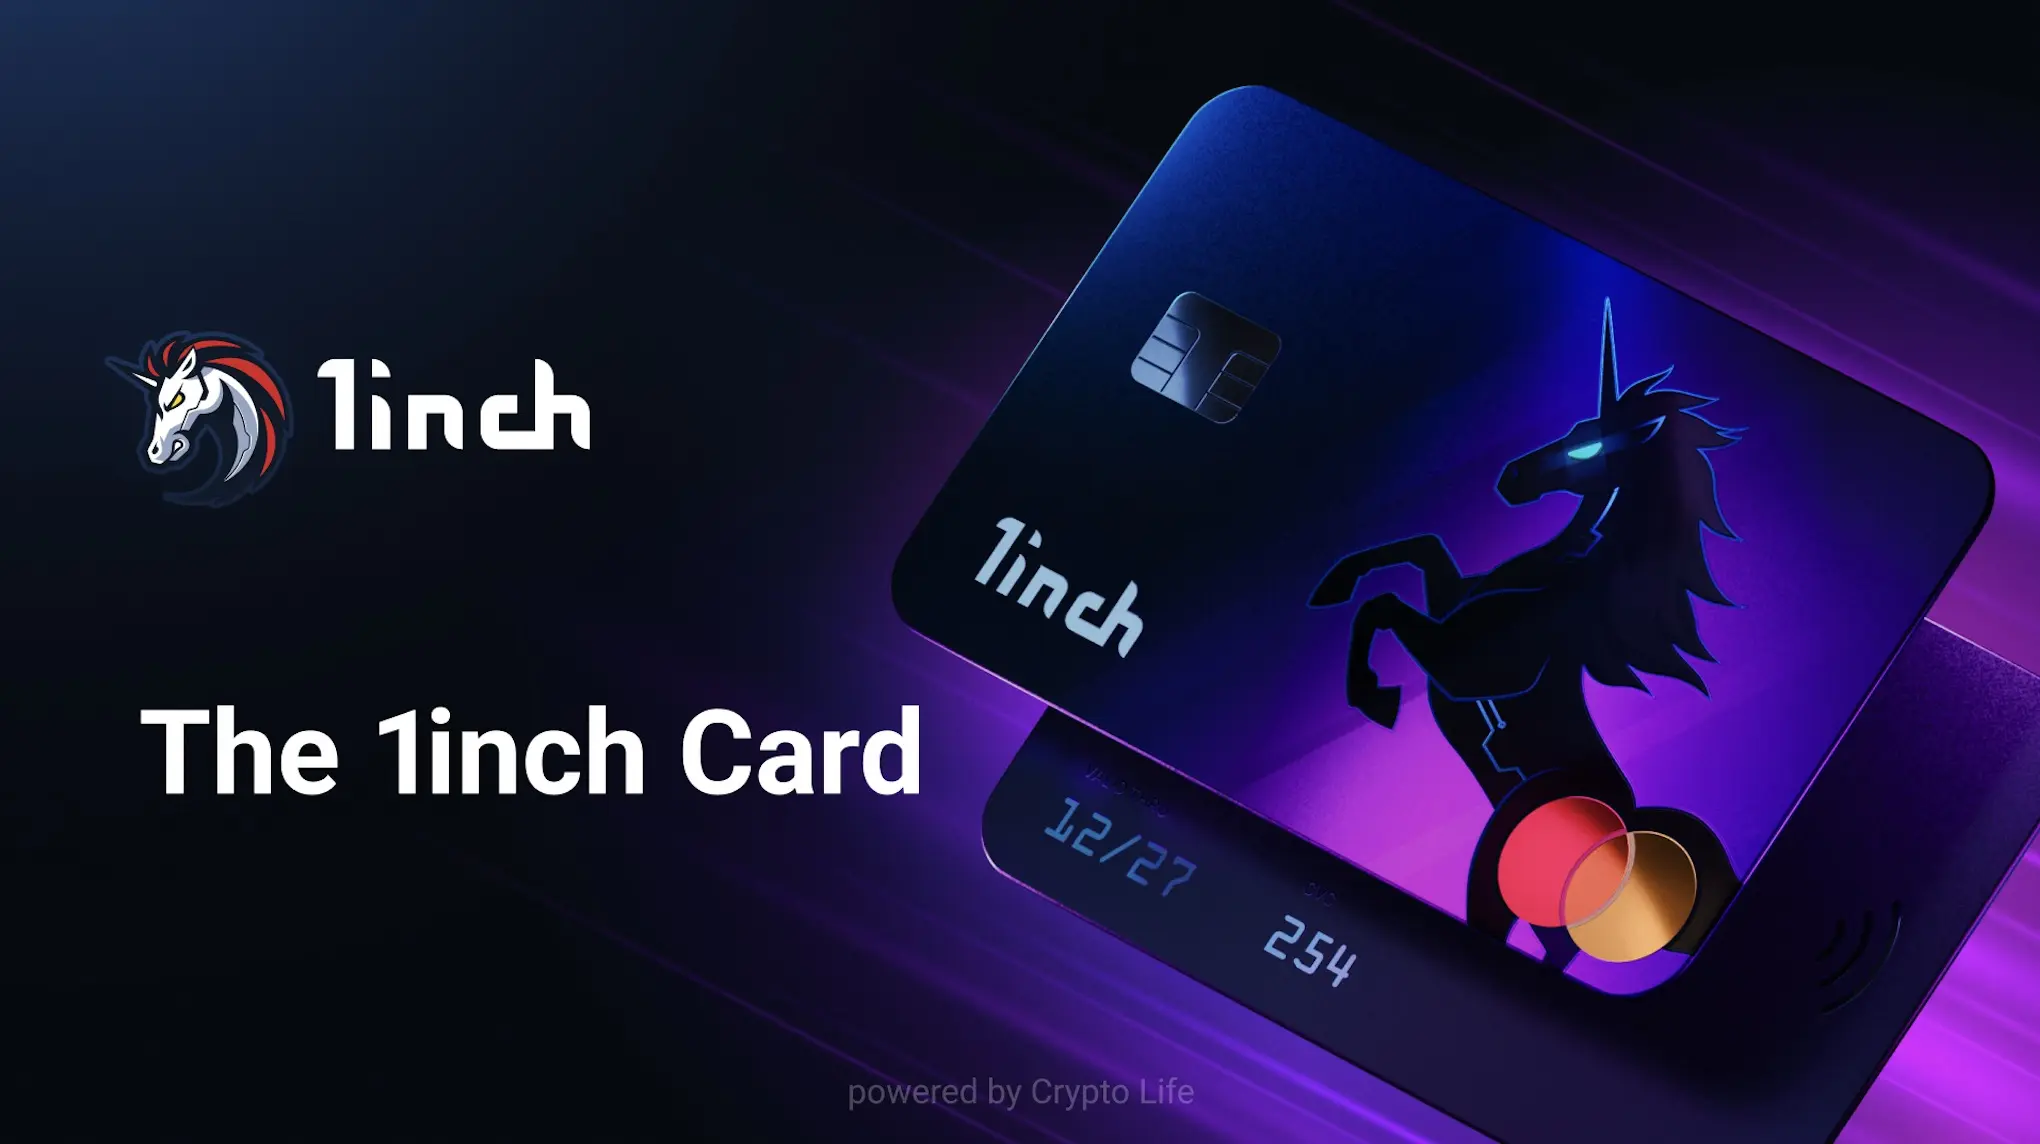
1inch 在 10 月中旬悄悄更新了一份 FAQ,標題是「1inch Card 常見問題」,內容只有一個意思:卡要停了,趕緊把錢提走。
新用戶註冊已經關閉,現有持卡人需要在 12 月 18 日之前把餘額花完或轉出。過了這個日期,理論上還有六年的贖回窗口,但 1inch 自己也說,具體時間線由發卡方和服務商決定,它無法保證。
沒有公開信,沒有 CEO 發推特感慨,一份 FAQ,就把一個運營了兩年多的產品收掉了。
1inch Card 在 2024 年 4 月上線,合作夥伴是 Mastercard 和 Crypto Life(Baanx 旗下公司),電子貨幣發行方是 Monavate。卡片的賣點很有吸引力:用戶可以直接從 1inch 錢包花加密貨幣,付款時自動轉換為法幣,支援 Apple Pay 和 Google Pay,線上線下通用。
1inch 聯合創辦人 Sergej Kunz 在發佈時說,這是「將大眾用戶帶入 DeFi 的又一大步」。
兩年半後,這一步被收了回去。
尷尬的地方在於:1inch 退出的同時,加密卡市場正經歷最猛烈的一波擴張。
根據 Artemis 的數據,加密卡的月交易額從 2023 年初的約 1 億美元,飆升到 2025 年底的 15 億美元以上,兩年增長了 1400%。年化交易規模約 180 億美元,幾乎追平了穩定幣的 P2P 轉帳量。
2026 年的勢頭更猛。 Kobeissi Letter 的統計顯示,加密卡的月交易量較去年同期再增加 230%,累計突破 78 億美元。 Visa 處理了大約 90% 的加密卡交易,Mastercard 也在快速跟進。
更關鍵的是,「花什麼」在變。早期加密卡用戶主要花 BTC 和 ETH,現在穩定幣成了主力。阿根廷人用 USDC 當數位美元存錢和消費,印度用戶用加密卡繞過 30% 的加密稅,OKX 的歐洲用戶在雜貨店和餐廳刷卡,食品雜貨佔交易量的 26%。
加密卡已經不是極客的玩具,它正在變成新興市場的支付基礎設施。
誰在往裡衝?幾乎所有叫得上名字的加密公司。
MetaMask 在 2025 年推出了自己的加密卡,合作方同樣是 Mastercard 和 Baanx,基於以太坊的 L2 網路 Linea,主打自架。 2026 年 3 月擴展到美國市場,支付處理速度壓到 5 秒以內,卡片的支付量年增 435%。
Coinbase 走了一條不同的路。它和 American Express 合作推出了信用卡,持有 Coinbase One 會員(每月 5 到 30 美元)的用戶可以申請,消費返還 2% 到 4% 的 BTC。它說穿了就是一張傳統信用卡,只是用 BTC 回饋的方式,把用戶往加密世界拉。
Visa 和 Stripe 旗下的 Bridge 聯手,計劃在 100 多個國家推出穩定幣卡,首批已覆蓋阿根廷、墨西哥、智利等 18 個市場。
Bybit、Bitget、Crypto.com、OKX、Gate…… 名單還在拉長。
每個月,市場上都在多出新的加密卡產品,而 1inch,選擇在這個時間點離場。
有一個細節值得注意。
1inch Card 的發卡基礎設施來自 Baanx 和它旗下的 Crypto Life。 MetaMask 的卡,用的也是 Baanx。兩張卡在底層架構上幾乎是同一套東西。
MetaMask 的卡在 2026 年擴展到了美國,支付量正在飛速增長。 1inch 的卡片在同一年宣布關停。
問題顯然不出在基礎設施上,而出在 1inch 自己身上。
要理解 1inch 為什麼退出,先得理解加密卡到底是怎麼賺錢的。
答案是:幾乎不賺錢,至少在規模起來之前。
加密卡的核心收入來自交換費(interchange),也就是商家的收單行付給發卡銀行的手續費。但這筆收入要在四個角色之間分配:卡網絡(Visa/Mastercard)抽走網絡費,BIN 贊助商(持有銀行牌照的機構)抽走風險對價和交易費,支付處理商抽走清算費,最後才輪到程序管理方。
產業測算顯示,每 1 美元的刷卡消費,程式管理方能拿到的利潤大約是 0.006 美元。
也就是說,用戶花 100 塊,你可以賺 6 毛。
要靠這 6 毛覆蓋掉節點運維(以太坊全節點每月約 1279 美元)、多鏈資金歸集的 Gas 費、KYC 合規成本、客服、卡片製作和郵寄、欺詐和退單損失,你需要龐大的交易規模。
一組參考數字:如果固定成本 6 萬美元 / 月,每張活躍卡每月消費 500 美元,產生 3 美元的貢獻利潤,你需要 2 萬張活躍卡才能打平。
2 萬張聽起來不多,但「活躍」是關鍵字。金融科技業的啟動率基準約 5%,第一年不活躍率約 34%。發出去 10 萬張卡,可能只有 5000 張在真正用。
MetaMask 能撐住這門生意,因為它是全球最大的自託管錢包,月活用戶在千萬級別。卡是它從「皮夾」變成「超級應用」的戰略棋子,虧一點交叉補貼也划算。
Coinbase 能撐住,因為它有上億註冊用戶,完整的合規團隊,託管基礎設施,還能用 Amex 的信用卡利息模型來覆蓋成本。
Crypto.com 能撐住,因為它把 CRO 代幣質押和卡的等級掛鉤,鎖住了一批高消費用戶,卡是留存的核心工具。
1inch 呢?它的核心業務是 DEX 聚合,幫用戶在多個去中心化交易所之間找到最優價格。這是一個好產品,但它的用戶畫像是 DeFi 交易者,不是日常消費者。這些用戶來 1inch 是為了交易,不是為了在超市買菜。
一個 DEX 聚合器去做加密卡,就像證券經紀 App 去做信用卡。能做,但沒有天然的使用者基礎和成本優勢。
發卡需要牌照、合規團隊、客服體系、和銀行的深度綁定。這些東西,每一樣都很重,每一樣都不是 1inch 的核心能力。當所有這些要素都外包給 Crypto Life 和 Monavate,1inch 在整個價值鏈上的位置就變得很尷尬:它既不掌控基礎設施,也沒有足夠的用戶規模來攤薄成本,同時還要承擔品牌風險。
1inch 並非孤例。
2023 年,Binance 先後失去了 Visa 和 Mastercard 的合作關係,在拉丁美洲和中東市場停止了加密卡服務。 2020 年,Wirecard 暴雷之後,大量依賴它發行的加密卡一夜之間變成廢塑膠。
加密卡產業的歷史就是一部淘汰史。每一輪多頭市場都催生出一批新卡,每一輪調整都淘汰掉一批玩家。活下來的,要么有交易所級別的用戶池和合規能力(Coinbase、Crypto.com),要么有錢包級別的日活和生態野心(MetaMask、Phantom),要么有傳統金融巨頭的資源注入(Visa+Stripe 的 Bridge 卡)。
夾在中間的,遲早要做選擇,1inch 選擇了退出。
在一個月利潤 6 毛錢、需要 2 萬張活躍卡才能打平的行業裡,一個 DEX 聚合器沒有打這場仗的彈藥。當 MetaMask 用同樣的 Baanx 基礎設施把卡片做大的時候,1inch 需要捫心自問的問題只有一個:這張卡對我們來說,到底是戰略資產還是營運負擔?